Визначення терміну «Собівартість»
Собівартість
Собівартість
- грошове вираження витрат на виробництво та реалізацію продукції (робіт, послуг).ДЕРЖАВНИЙ КОМІТЕТ СТАТИСТИКИ УКРАЇНИ Н А К А З Про затвердження Методики розрахунку рівня рентабельності сільськогосподарської діяльності сільськогосподарських підприємств (Методика, розд.1) 14.02.2015 N 33
Собівартість
- це сума сплачених грошових коштів чи їх еквівалентів або справедлива вартість іншої форми компенсації, наданої для отримання активу на час його придбання або створення або (якщо прийнятно) сума, яку розподіляють на цей актив при первісному визнанні згідно з конкретними вимогами інших МСФЗ, наприклад, МСФЗ 2 "Платіж на основі акцій" .МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 16 (МСБО 16). Основні засоби (розд. Визначення) 01.01.2012 (див. текст)
Собівартість
- сума сплачених грошових коштів чи їх еквівалентів або справедлива вартість іншої форми компенсації, наданої для отримання активу на час його придбання або створення або (якщо прийнятно) сума, яку розподіляють на цей актив при первісному визнанні згідно з конкретними вимогами інших МСФЗ (наприклад, МСФЗ 2 "Платіж на основі акцій").МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 40 (МСБО 40). Інвестиційна нерухомість (п.5) 01.01.2012 (див. текст)
Собівартість
- сума сплачених грошових коштів чи їх еквівалентів або справедлива вартість іншої форми компенсації, наданої для отримання активу на час його придбання або створення або (якщо прийнятно) сума, що відноситься на цей актив при первісному визнанні згідно з конкретними вимогами інших МСФЗ (наприклад, МСФЗ 2 "Платіж на основі акцій").МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 38 (МСБО 38). Нематеріальні активи (п.8) 01.01.2012 (див. текст)
Собівартість
– це сума сплачених грошових коштів чи їх еквівалентів або справедлива вартість іншої форми компенсації, наданої для отримання активу на час його придбання або створення або (якщо прийнятно) сума, яку розподіляють на цей актив при первісному визнанні згідно з конкретними вимогами інших МСФЗ, наприклад, МСФЗ 2 “Платіж на основі акцій”.
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт бухгалтерського обліку 16 Основні засоби (п.6) 01.01.2024 ( див. текст )
Собівартість
- сума сплачених грошових коштів чи їх еквівалентів або справедлива вартість іншої форми компенсації, наданої для придбання активу на момент його придбання або створення або, де це доречно, сума, яку розподіляють на цей актив при первісному визнанні згідно з конкретними вимогами інших МСФЗ, наприклад, МСФЗ 2 "Платіж на основі акцій".
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт бухгалтерського обліку 40 Інвестиційна нерухомість (п.5) 01.01.2024 ( див. текст )
Собівартість
– сума сплачених грошових коштів чи їх еквівалентів або справедлива вартість іншої форми компенсації, наданої для отримання активу на час його придбання або створення або (якщо прийнятно) сума, що відноситься на цей актив при первісному визнанні згідно з конкретними вимогами інших МСФЗ (наприклад, МСФЗ 2 “Платіж на основі акцій”).
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт бухгалтерського обліку 38 Нематеріальні активи (п.8) 01.01.2024 ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Собівартість»
Калькуляція собівартості не є первинним документом: аналіз рішень Верховного Суду 2025-2026 років
Верховний Суд у трьох рішеннях 2025–2026 р. підтвердив, що калькуляція собівартості продукції не може бути ключовим доказом податкових правопорушень. Вона не є первинним документом, а лише інструментом управлінського обліку. Докладно про це – у нашій аналітиці
07.09.20266 270
Супутня продукція у 2026 р: визначення собівартості та правила обліку за НП(С)БО 16 і Методрекомендаціями №373
Часто буває, що одночасно із виготовленням основної продукції виготовляється й інша: та, яка не була основною метою виробництва, приносить меншу частину доходу. Але все ж приносить, а тому потребує відображення в обліку. Як це зробити – читайте у статті
31.08.20262 0392

Продаж власної продукції нижче собівартості: ДПС роз'яснила, як правильно порахувати ПДВ та скласти ПН
Продаєте власну продукцію нижче собівартості? Читайте нову ІПК та наш коментар. Дізнайтеся, як правильно нарахувати ПДВ, чому собівартість в цьому випадку не допоможе, як визначити ринкову ціну для такого випадку та скільки податкових накладних треба складати!
31.07.20263 807
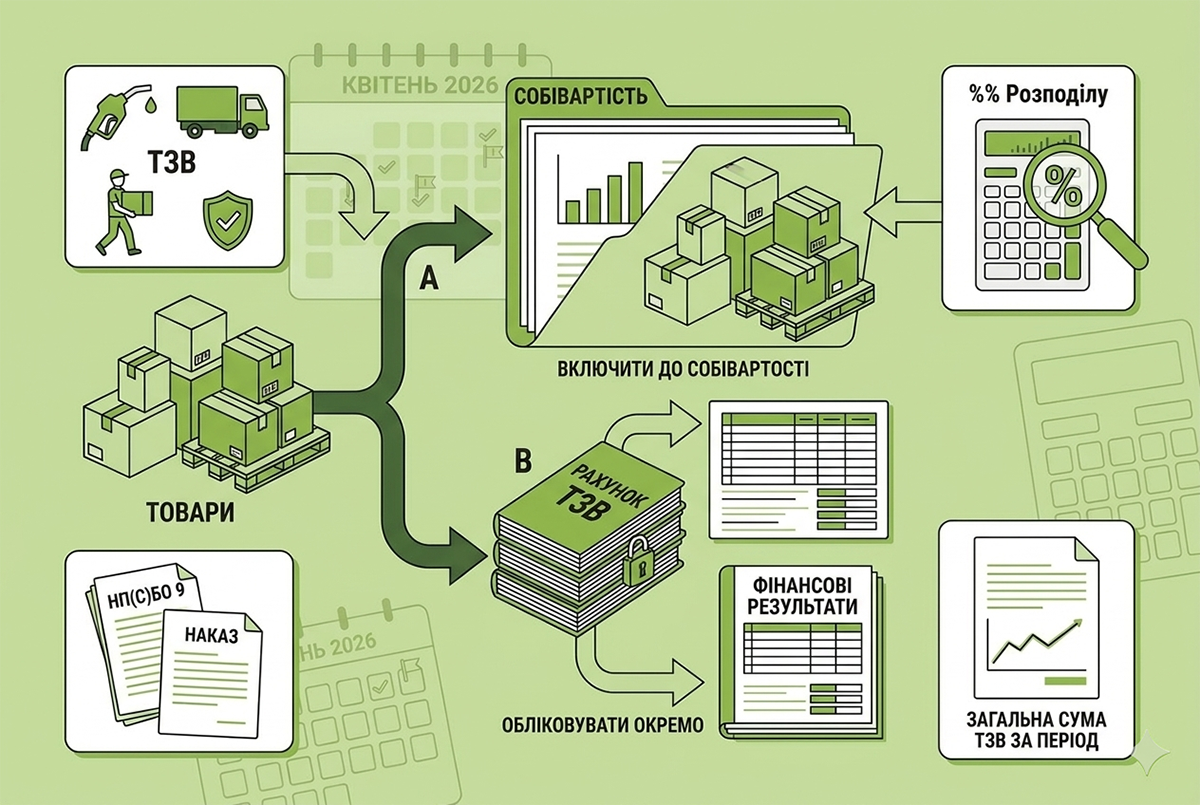
Облік транспортно-заготівельних витрат (ТЗВ): як правильно включати до собівартості товарів згідно з НП(С)БО 9
У складі витрат будь-якого покупця товарів є витрати на їх доставку від продавця (хоч іноді вартість доставки вже включена в ціну товару). У статті розповімо, як правильно обліковувати такі витрати на підприємстві
19.05.20264 148
Собівартість продукції, робіт, послуг за НП(С)БО 16 «Витрати»: основи визначення та обліку (+ 3 приклади)
Як формується виробнича собівартість продукції за правилами НП(С)БО 16 «Витрати»? З цієї статті ви дізнаєтесь, з яких елементів складається собівартість, як класифікуються та розподіляються витрати на створення продукції
07.01.20266 357
Витрати на перевезення – це собівартість товару чи витрати на збут?
Доставка товару, в залежності від ситуації, може відноситися до первісної вартості собівартості товару, а може й до витрат на збут. Як обліковувати витрати на перевезення в наступному роз’ясненні від експерта
09.10.2025780
З 6 березня діють зміни до НП(С)БО 1 та НП(С)БО 25
Зокрема, термін «національне положення (стандарт) бухгалтерського обліку» приведено у відповідність до Закону про бухоблік та уточнено визначення собівартості реалізованої продукції (товарів, робіт, послуг) мікропідприємствами
06.03.20257 338
Мінфін внесе зміни до НП(С)БО 1 та НП(С)БО 25
Зокрема, пропонується привести термін «національне положення (стандарт) бухгалтерського обліку» у відповідність до Закону про бухоблік та уточнити визначення собівартості реалізованої продукції (товарів, робіт, послуг) мікропідприємствами
26.12.20244 4282
Загубили первинку на перевезення вантажу: що з формуванням собівартості товарів?
У разі відсутності товарно-транспортної документації, платник податків при визначенні фінансового результату немає підстав для врахування вартості таких послуг при формуванні собівартості товарів або робіт
19.11.2021722
Реалізація продукції нижче від собівартості: що з ПДВ?
Через карантин багато СГ мають продукцію, термін якої «добігає», тож краще продати її дешевше, ніж втратити понесені витрати. Тож постає запитання: а що з ПДВ, якщо собівартість перевищує договірну вартість готової продукції?
13.05.202010 8301
Складаємо зведену ПН на перевищення собівартості над ціною продажу: як та коли?
У разі здійснення постачання товарів, база оподаткування яких перевищує фактичну ціну постачання, слід скласти не пізніше останнього дня місяця зведену ПН на суму ПДВ з перевищення бази оподаткування над фактичною ціною
02.10.201927 188
Методологічні принципи обліку готової продукції
Як в обліку відобразити виготовлення, оприбуткування та реалізацію готової продукції, а також документальне оформлення кожної операції, розглянемо у цій статті
08.02.20191 789
Яким валютним курсом слід користуватись для правильного формування собівартості імпортованих товарів?
ДФС у м. Києві розглянула питання стосовно правильного формування собівартості імпортного товару (валютний курс оприбуткування товару на склад)
22.08.20181 588

«Собівартість продукції, товарів, послуг: важливі бухгалтерські та податкові питання» — вебінар «Дебету-Кредиту»
Реєструйтеся для участі у вебінарі з одним із кращих податкових консультантів України - Людмилою Тимофеєвою
30.05.20181 292
Готова продукція: особливості обліку
Собівартість продукції безпосередньо впливає на фінрезультат до оподаткування (прибуток або збиток), який визначається у фінансовій звітності. Отже, собівартість впливає також і на об’єкт оподаткування податком на прибуток. Розглянемо, як відповідно до правил бухобліку визначається собівартість та як відобразити в обліку реалізацію готової продукції
23.03.2017189 8737
Постачання самостійно виготовленої продукції: що з базаю оподаткування ПДВ?
Податківці знову здивували своїм роз'ясненням: база оподаткування операцій з постачання самостійно виготовленої продукції не може бути нижче її собівартості
26.01.20163 3804
Дата визнання витрат у разі часткової реалізації продукції
З яких витрат складається собівартість реалізованої продукції? В якому звітному періоді у складі податкових витрат враховуються витрати на виробництво такої продукції, якщо її реалізовано частково?
21.12.20122 871
Понесені витрати при безоплатному отриманні товарів
Підприємство безоплатно отримало товари, але при цьому здійснило витрати на сплату ввізного мита та на доведення цих товарів до стану, придатного для продажу. Чи можна враховувати зазначені витрати у складі податкових витрат при реалізації таких товарів?
01.11.20121 446
Немає ТТН — немає податкових витрат
Чи враховуються у складі витрат при обчисленні об’єкта оподаткування витрати за договорами про надання автотранспортних послуг, у разі відсутності товарно-транспортних накладних (ТТН), та чи включаються такі витрати до собівартості?
17.10.20123 666
ДПС розповіла про витрати з ремонту ОЗ та за операціями із пов’язаними особами
Лист ДПСУ від 09.07.2012 р. №12372/6/15-1216 «Щодо витрат на ремонт та витрат по операціях із пов’язаними особами»
20.08.20121 893
Останні новини
- Українські компанії входять у зимовий сезон із помірною впевненістю у своїй готовності, однак головною загрозою для безперервної роботи залишаються перебої з електропостачаннямСьогодні 09:562
- У великій статті розглянемо формування статутного капіталу ТОВ, збільшення і зменшення його розміру, вплив сплати внесків на права учасників і нагадаємо про долю цих внесків при ліквідації ТОВ. Все це – крок за кроком, на прикладах та із зразками документівАналітикаСьогодні 09:3025
- На яку дату у комітента визначаються податкові зобов’язання та податковий кредит при імпорті товарів за договором комісії, якщо ПДВ під час митного оформлення сплачує комісіонер?Сьогодні 09:2710
- Щоб допомогти підприємицям масштабувати бізнес, стартує освітньо-грантова ініціатива «Початок 2». Програма забезпечує учасниць онлайн-навчанням, наставництвом та фінансовою підтримкою із загальним бюджетом близько 4,2 мільйона гривеньСьогодні 09:0517
- Почав роботу сайт єОпора, де на єдиному майданчику зібрано діючі державні та регіональні програми допомоги, практичні поради й офіційні контакти для підготовки населення та бізнесу до зими 2026/2027Сьогодні 08:5138
- Чи має право адвокат (або інша самозайнята особа) включати до витрат вартість придбаного комп’ютера та зарядної станції? ДПС відповіла наче позитивно, але якось незграбно. Аналізуємо у статті нову ІПК та надаємо поради від редакціїАналітикаСьогодні 08:3037
- У разі виявлення помилок у 4ДФ платник має подати Розрахунок із відповідним типом коригування. Для виключення рядка у графі 10 зазначають «1», для введення нового – «0»Сьогодні 08:2851
- Уряд визначив особливості розподілу та використання гуманітарної допомоги приватними медзакладами й ФОП, які працюють за Програмою медичних гарантій. Допомогу надаватимуть для імунопрофілактики та лікуванняСьогодні 08:0922
- Операція з передачі основних засобів до статутного капіталу іншої юрособи є об’єктом оподаткування ПДВ. ДПС зазначила, що вона оподатковується на загальних підставах за основною ставкоюСьогодні 07:5456
- Для виправлення помилок у Д4 потрібно подати уточнюючий розрахунок. У таблицях 1 та 2 помилкові показники сторнують і в наступному рядку зазначають правильні, а в таблицях 3 та 4 – лише правильні даніСьогодні 07:3231
- Поєднання щорічної та додаткової відпустки в одному наказі: оформлення і розрахунок за Порядком №100Чи можна поєднати щорічну основну та додаткову відпустки в одному наказі? Розбираємо, в яких випадках це допустимо, і як розрахувати відпусткові, якщо дві відпустки йдуть поспіль (а також якщо вони починаються в різних місяцях)АналітикаСьогодні 07:3083
- 20 жовтня (вівторок) потрібно буде подати податкову звітність за вересень 2026 року. Зокрема, єдину звітність з ПДФО, ВЗ та ЄСВ (юрособам) та декларацію з ПДВ, акцизу тощо. Але зробити це можна й після війни, якщо зараз немає такої можливостіСьогодні 07:07398
- Відповідальним за підготовку законопроєкту Кабміну визначено Мінсоцполітики, а строк його подання уряду датується жовтнем 2026 року. Докладніше про це далі у новині08.10.2026104
- Мінфін має подати Кабміну законопроєкт щодо обмежень зловживань в сфері пільгового оподаткування до 30.11.2026. Мета – протидія штучній мінімізації податків і збільшення бюджетних надходжень. Конкретні зміни стануть відомі після оприлюднення документа08.10.202644
- Порядок заповнення Розрахунку ФОП/НПД не передбачає коригування рядків 07–082. Виправити помилки можна лише у показниках щодо кількості працівників та нових робочих місць08.10.202677
- Платники єдиного внеску можуть подати довідку-розрахунок на виплату заробітної плати онлайн через Електронний кабінет. Після автоматизованої перевірки платник отримує квитанцію про результат її опрацювання08.10.202682
- Після успішного підписання обома сторонами Дія автоматично передає Європротокол до МТСБУ, після чого він надсилається в страхові. Докладніше про це – у новині08.10.202643
- У разі ліквідації підприємства останнім звітним періодом з податку на прибуток є період, на який припадає дата ліквідації. В останній декларації потрібно зробити відповідну позначку в полі 1008.10.202639
- За 9 місяців 2026 року надходження єдиного внеску на загальнообов’язкове державне соціальне страхування склали 569,9 млрд грн. Це на 18,9% більше відповідного показника минулого року08.10.202628
- За розпорядженням КМУ №999 Мінцифри у грудні 2026 року має забезпечити впровадження не менше як 25 нових електронних послуг у «Дії». Докладніше про це у новині08.10.202699

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
14 жовтня, середа - Витрати підприємства-платника податку на прибуток: правила формування, зв’язок з бухобліком, коригування фінрезультату
Лектор: Самарченко О.Р.
15 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
16 жовтня, пʼятниця - Відрядження-2026: ТОП-50 помилок, які потрібно виправити, щоб уникнути податкових штрафів Добові, аванс, відмітки, (не)дозволені витрати на відрядження, розрахункові та підтверджені документи, курсові розрахунки та різниці, дистанційні працівники...
Лектор: Мойсеєнко Т.
20 жовтня, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Бланк звітуЗвіт про внески за непрацевлаштування осіб з інвалідністю діє з 25 вересня: набрав чинності Наказ №453
- "Субрахунок 308 за дебетом кореспондує тільки з кредитом дохідних субрахунків 701, 702, 703 (іноді можливий рахунок 71" в плані рахунків є рахунок 709 ( Дохід від реалізації в роздріб) і субрахунки 7091 (Дохід від роздрібного продажу) і 7092 (Вирахування з доходу від роздрібного продажу). Хіба не вони мають використовуватись при роздрібних продажах і кореспондувати з 308 рахунком?Увага! Роздрібну готівку потрібно буде обліковувати окремо: як підготуватися?
- вітаю! підкажіть будь ласка, чи потрібно подавати пустий даний звіт ФОПам у яких нема найманих працівників ? дякуюПодання Звіту про внесок на працевлаштування осіб з інвалідністю роботодавцями зі штатом до 8 осіб (аудіоверсія)
