Визначення терміну «Реалізація підакцизних товарів (продукції)»
Реалізація підакцизних товарів (продукції)
Реалізація підакцизних товарів (продукції)
- Реалізація підакцизних товарів (продукції) - будь-які операції на митній території України, що передбачають відвантаження підакцизних товарів (продукції) згідно з договорами купівлі-продажу, міни, поставки та іншими господарськими, цивільно-правовими договорами з передачею прав власності або без такої, за плату (компенсацію) або без такої, незалежно від строків її надання, а також безоплатного відвантаження товарів, у тому числі з давальницької сировини, реалізація суб’єктами господарювання роздрібної торгівлі підакцизних товарів.
Реалізація пального або спирту етилового для цілей розділу VI цього Кодексу - будь-які операції з фізичної передачі (відпуску, відвантаження) пального або спирту етилового з переходом права власності на таке пальне або спирт етиловий чи без такого переходу, за плату (компенсацію) чи без такої плати на митній території України з акцизного складу/акцизного складу пересувного:
до акцизного складу;
до акцизного складу пересувного;
для власного споживання чи промислової переробки;
будь-яким іншим особам.
Поняття "реалізація спирту етилового" застосовується виключно для суб’єктів господарювання, що здійснюють діяльність з виробництва спирту етилового.
Не вважаються реалізацією пального операції з фізичної передачі (відпуску, відвантаження) пального на митній території України:
у споживчій тарі ємністю до 5 літрів (включно), крім операцій з реалізації такого пального його виробниками;
при використанні пального суб'єктами господарювання, які не є розпорядниками акцизного складу/акцизного складу пересувного, що передано (відпущено, відвантажено) платником акцизного податку таким суб'єктам господарювання виключно для потреб власного споживання чи промислової переробки.
На період дії правового режиму воєнного стану, надзвичайного стану не вважаються реалізацією пального:
операції з фізичної передачі (відпуску, відвантаження) пального на митній території України, що здійснюються у зв’язку з примусовим відчуженням або вилученням такого пального для потреб держави відповідно до Закону України "Про передачу, примусове відчуження або вилучення майна в умовах правового режиму воєнного чи надзвичайного стану", за умови якщо у майбутньому його попереднім власником або уповноваженою ним особою не буде здійснено заходів щодо отримання компенсації за примусово відчужене або вилучене пальне;
операції з фізичної передачі (відпуску, відвантаження) пального на митній території України, що здійснюються у зв’язку з його передачею Збройним Силам України та добровольчим формуванням територіальних громад, Національній гвардії України, Службі безпеки України, Службі зовнішньої розвідки України, Державній прикордонній службі України, Міністерству внутрішніх справ України, Управлінню державної охорони України, Державній службі спеціального зв’язку та захисту інформації України, іншим утвореним відповідно до законів України військовим формуванням, їх з’єднанням, військовим частинам, підрозділам, установам або організаціям, що утримуються за рахунок коштів державного бюджету, для потреб забезпечення оборони держави, органам місцевого самоврядування, а також на користь центрального органу виконавчої влади, що забезпечує формування та реалізує державну політику у сфері цивільного захисту, сил цивільного захисту та/або закладам охорони здоров’я державної, комунальної власності, та/або структурним підрозділам з питань охорони здоров’я обласних, Київської та Севастопольської міських державних адміністрацій без попереднього або наступного відшкодування їх вартості;
операції з фізичної передачі (відпуску, відвантаження) пального на митній території України як гуманітарної допомоги у порядку, встановленому Кабінетом Міністрів України.
До власного споживання також відносяться операції із заправлення пальним за договорами підряду при одночасному виконанні таких умов:
а) замовники за договорами підряду не здійснюють реалізацію пального іншим особам, крім реалізації бензолу поза межами митної території України в митному режимі експорту;
б) заправлення здійснюється в паливний бак машин, механізмів, техніки та обладнання для агропромислового комплексу, паливний бак транспортних засобів спеціального призначення або паливний бак спеціального обладнання чи пристрою, які:
призначені для виконання робіт на землях сільськогосподарського або лісового призначення, на землях, наданих гірничим підприємствам для видобування корисних копалин та розробки родовищ корисних копалин, а також для виконання робіт з будівництва доріг;
належать іншим особам;
виконують роботи протягом строку дії договору підряду виключно на зазначених у цьому пункті землях, що перебувають у власності або користуванні замовника;
в) транспортні засоби, що здійснюють заправлення в паливний бак машин, механізмів, техніки та обладнання для агропромислового комплексу, у паливний бак транспортних засобів спеціального призначення або в паливний бак спеціального обладнання чи пристрою, зазначені в підпункті "б" цього підпункту, повинні бути обладнані витратомірами-лічильниками на кожному місці відпуску пального наливом з такого транспортного засобу.
Реалізація суб’єктами господарювання роздрібної торгівлі підакцизних товарів - продаж пива, алкогольних напоїв, тютюнових виробів, тютюну, промислових замінників тютюну та рідин, що використовуються в електронних сигаретах, безпосередньо громадянам та іншим кінцевим споживачам для їх особистого некомерційного використання незалежно від форми розрахунків, у тому числі на розлив у ресторанах, кафе, барах, інших об’єктах громадського харчування.
Для цілей оподаткування акцизним податком з реалізації суб’єктами господарювання роздрібної торгівлі підакцизних товарів зіпсовані, знищені товари, або товари, наявність чи місцезнаходження яких не підтверджено таким суб’єктом господарювання, у тому числі товари, нестача яких виявлена за результатами інвентаризації, проведеної суб’єктом господарювання роздрібної торгівлі (у тому числі на вимогу контролюючого органу, надану згідно з підпунктом 20.1.9 пункту 20.1 статті 20 цього Кодексу під час перевірки контролюючим органом), вважаються проданими безпосередньо громадянам та іншим кінцевим споживачам для їх особистого некомерційного використання. Ця норма не застосовується до випадків, передбачених пунктом 216.3 статті 216 цього Кодексу;
Не вважаються реалізацією підакцизних товарів операції з реалізації відповідно до кримінального процесуального законодавства України підакцизних товарів, визначених частиною сьомою статті 293 Митного кодексу України, що здійснюються особами, зазначеними у пункті 212.2-1 статті 212 цього Кодексу.
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Акциз»
Продаж алкоголю через кур’єрську службу: які ліцензії потрібні
ДПС роз’яснила, які ліцензії потрібні для доставки алкоголю кінцевому споживачу. Вимоги залежать від того, кому покупець сплачує кошти – безпосередньо продавцю чи кур’єрській службі
Сьогодні 08:2812
Ліцензії на торгівлю підакцизними товарами видають окремо на кожне місце – ДПС
Закон №3817 передбачає окреме ліцензування кожного місця роздрібної торгівлі алкоголем, тютюновими виробами та рідинами для електронних сигарет. Тому при переїзді магазину на нову адресу суб’єкту господарювання необхідно оформити нову ліцензію
07.10.202629
Нові вимоги до продавців підакцизних товарів у 2027 році: як МЗП 9546 грн вплине на середню зарплату і доходи
Проєкт Держбюджету-2027 передбачає збільшення мінімальної зарплати до 9546 грн. Як таке збільшення вплине на торговців підакцизними товарами? У статті пропонуємо детальний аналіз змін для підприємств і ФОПів та чіткі рекомендації бізнесу
07.10.20261 282
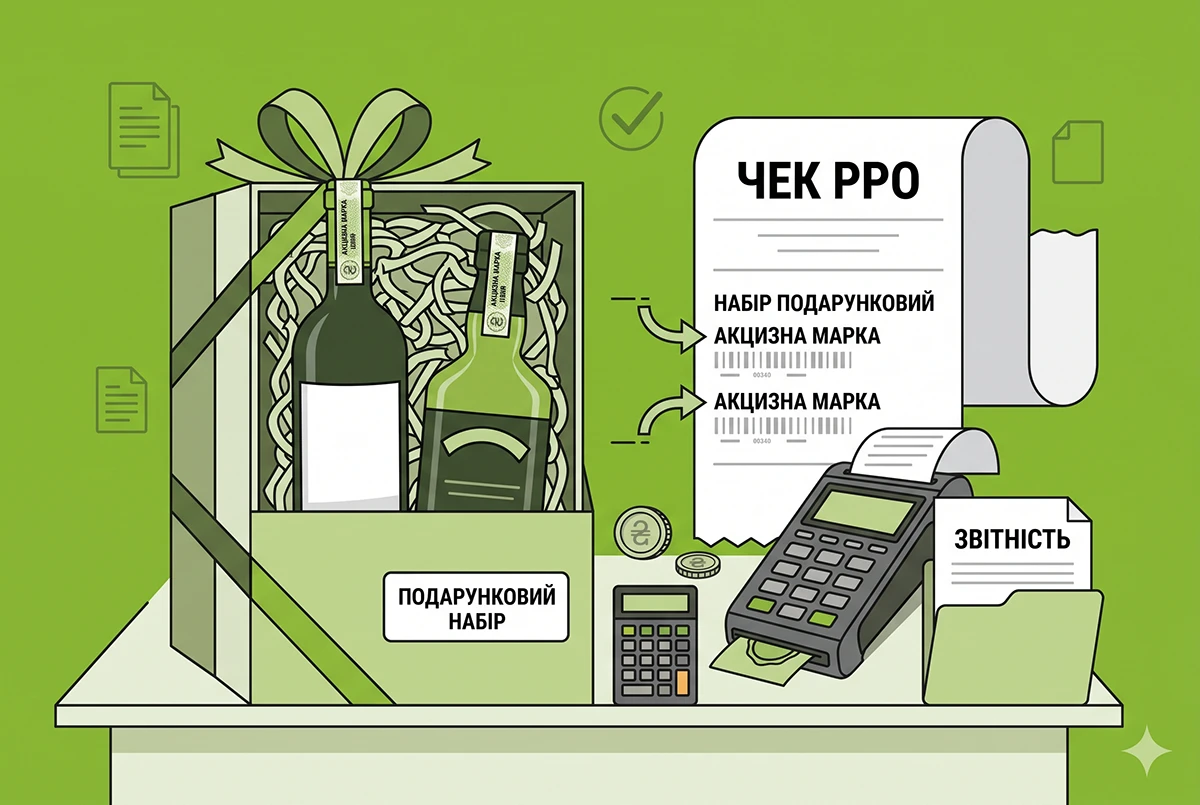
Алкоголь у подарункових наборах: заповнення касових чеків торговцями у 2026 році від ДПС
Під час продажу подарункових наборів із кількома пляшками алкоголю в чеку РРО/ПРРО потрібно зазначати реквізити акцизної марки кожної пляшки. ДПС нагадала, які дані про підакцизні товари мають міститися у фіскальному чеку
07.10.202668
Кадастровий номер замість адреси зберігання пального: як оформити ліцензію у 2026 р.
Якщо місце зберігання пального не має поштової адреси, у заяві на отримання ліцензії замість неї зазначають кадастровий номер земельної ділянки. ДПС пояснила, які ще реквізити потрібно вказати в заяві та формі №20-ОПП
05.10.202671
Коди видів діяльності у звіті №1-ВП: що вказувати в рядку 02.2
У рядку 02.2 щорічного звіту №1-ВП зазначають звітний рік і код виду господарської діяльності, за якою подають звіт. ДПС пояснила, які коди передбачені для малих виробників дистилятів, виноробної продукції, пива та ліцензованих виробників тютюну
05.10.202663
Помилка в коді території в акцизній декларації-2026: порядок подання додатків 5 та 7 від ДПС
Якщо у декларації з акцизного податку помилково зазначено код території, до уточнюючої декларації подають Додаток 5 із правильним кодом і два Додатки 7 — на зменшення за помилковим та збільшення за правильним кодом
05.10.202691
З 2 жовтня 2026 р. Кабмін скасував граничні дати для заявок на акцизні марки
Виробники та імпортери зможуть подавати попередні заявки на акцизні марки протягом місяця, а додаткові — у місяці подання попередньої заявки. Кабмін скасував граничні строки до 8 та 18 числа
05.10.2026646
Генератори на підприємстві у 2026 році: довідник про облік, оподаткування та оформлення
З початком осінньо-зимового сезону 2026/2027 енергосистема України знову під загрозою. Зібрали головні правила для бізнесу: як вести облік генераторів, купувати пальне, зберігати його та дотримуватись пожежної безпеки
05.10.20264 360
Витратомір на повірці у 2026 році: розʼяснення щодо коригуючої Довідки від ДПС
Якщо на зареєстрованому акцизному складі розпломбовано та вилучено витратомір для проведення його повірки, розпорядник акцизного складу подає коригуючу Довідку
01.10.202663
З 30 вересня 2026 року – нові довідники податкових пільг №135/1 та №135/2
ДПСУ оприлюднила нові довідники податкових пільг №135/1 та №135/2 (станом на 30.09.2026). У них надано перелік пільг із податку на прибуток, плати за землю, ПДВ, акцизного податку, податку на нерухомість, місцевих податків та зборів
01.10.20262 714
Використання залишків бензину А-95 після 1 липня 2026 р.: консультація ДПС щодо застосування Закону №1391
З 1 липня 2026 р. в Україні діють нові вимоги до якості бензину. Що робити із залишками бензину А-95? Чи можна продати ці залишки або краще використати їх на власні потреби? Чому змішування А-95 з іншими видами палива загрожує штрафами? Аналізуємо нову ІПК ДПС
01.10.20261 8223
Обсяги продукції у звітах № 1-ВП та № 1-ОП: деталі від ДПС для 2026 року
Наказ Мінфіну №641 затвердив форми звітів №1-ВП та №1-ОП і порядок їх заповнення. ДПС роз’яснила, у яких розділах показники зазначають у дал та дал б. с., а де — лише в дал
30.09.202663
Як виправити помилку в акцизній накладній: правила складання розрахунку коригування
Помилки в зареєстрованій акцизній накладній виправляють шляхом складання та реєстрації розрахунку коригування в ЄРАН. Зокрема, це стосується помилок у реквізитах отримувача пального або спирту етилового
29.09.202676
Календар бухгалтера на 28 вересня – 2 жовтня 2026 року: усі строки звітування та сплати податків
«Дебет-Кредит» підготував актуальний календар важливих дат для бухгалтерів на останні дні вересня – початок жовтня 2026 року: строки подання звітів та сплати податків. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податків
26.09.20264 553
Що бухгалтерів чекає у жовтні 2026 року: чекліст із важливими подіями, датами і дедлайнами
22 важлива законодавча зміна і подія, яка відбудуться у жовтні 2026 р. Це – нові критерії критичності аграрних підприємств; Автоматичне стягнення боргів; перше читання Держбюджету-2027; нове маркування продуктів та інше
26.09.20268 164
Зміни у визначенні максимальної продуктивності обладнання для виробництва спирту у 2026 році: рішення КМУ
Ухвалені зміни забезпечують більш точний і технічно обґрунтований розрахунок максимальної продуктивності обладнання, яка застосовується при обчисленні гарантованого податкового зобов’язання з акцизного податку
25.09.202634
Імпорт вина в цистернах у 2026 році та акцизні марки: роз'яснення ДПС
Податківці наголошують: деякі вина підлягають маркуванню марками акцизного податку, відповідно не можуть ввозитися в цистернах. Чому цистерни не підходять та які є альтернативи — у нашому аналізі свіжої ІПК від ДПС
25.09.2026472
Втрачено через бойові дії пальне: податкові наслідки з акцизу у 2026 р.
Втрата пального через військову агресію не завжди тягне за собою сплату акцизного податку. ДПС роз’яснила, за яких умов податкове зобов’язання не виникає та які документи підтверджують факт втрат
25.09.2026110
30 вересня – останній строк сплати податків за серпень 2026 року
Середа 30 вересня є граничним терміном сплати податкових зобов’язань платниками податків за серпень 2026 року. Але ті, хто поки що не має можливості сплатити податки та підтвердили це, зможуть сплатити після закінчення війни
25.09.20261 375
Останні новини
- Перша і друга групи ЄП доступні лише ФОП, третя – ФОП та юридичним особам, четверта – с/г товаровиробникам за спеціальних умов. Порівняємо ці чотири групи: обмеження щодо діяльності, доходу й працівників, суми податків, строки сплати та правила звітуванняАналітикаСьогодні 09:3033
- Працівник віком від 18 років без медичних протипоказань, який пройшов навчання з охорони праці (НПАОП 0.00-4.12-05) та електробезпеки (НПАОП 40.1-1.21-98), має групу з електробезпеки, посвідчення, інструктажі та допуск, допускається до експлуатації генераторівСьогодні 09:273
- ФОП на загальній системі може розпоряджатися коштами з підприємницького рахунку для власних потреб, оскільки ПКУ не встановлює відповідних обмежень. Водночас рахунки для бізнесу та особистих операцій мають бути окремимиСьогодні 09:0622
- Виплати роялті нерезидентам є доходом із джерелом походження з України. За загальним правилом резидент має утримати 15% податку, якщо інше не передбачено міжнародним договоромСьогодні 08:598
- Як правильно відобразити у додатку 4ДФ кошти, перераховані приватному виконавцю? Аналізуємо нову ІПК про різні варіанти стягнення з працівників боргів та з’ясуємо, як оподатковувати ці суми і в яких випадках застосовувати ознаки доходу «157», «126» і «127»АналітикаСьогодні 08:3084
- ДПС роз’яснила, які ліцензії потрібні для доставки алкоголю кінцевому споживачу. Вимоги залежать від того, кому покупець сплачує кошти – безпосередньо продавцю чи кур’єрській службіСьогодні 08:2828
- ДПС роз’яснила порядок оподаткування доходів ФОП, отриманих від діяльності за незазначеними видами. Для платників єдиного податку такі доходи можуть мати окремі податкові наслідкиСьогодні 08:0546
- Експериментальний проєкт із функціонування системи управління податковими ризиками передбачає їх розподіл за основними видами. ДПС виокремлює, зокрема, ризики реєстрації платника, подання звітності, сплати податків і декларуванняСьогодні 07:5322
- Представники бізнесу поскаржилися на тритижневу затримку відшкодування ПДВ з бюджету. Данило Гетманцев підтвердив проблему і заявив, що її вирішення залежить від ухвалення ВРУ євроінтеграційних законівСьогодні 07:3134
- Якщо платник податків вважає, що орган ДПС склав запит про надання пояснень та копій документів із порушеннями вимог ПКУ, він має три варіанти дій. І не відповідати – це найнебезпечніший з них. Як скласти відповідь на такий запит, читайте даліАналітикаСьогодні 07:307 464
- У трудовому праві сам факт фотографування робочого документа на особистий телефон ще не означає порушення трудової дисципліни. Правова оцінка таких дій залежить від змісту сфотографованого документа, встановлених на підприємстві правил та мети використанняСьогодні 07:06603
- Підписувати податкові накладні від імені платника можуть лише належним чином уповноважені особи. ДПС нагадала, що повноваження на підпис мають випливати з установчих документів, довіреності, закону або інших актів цивільного законодавства07.10.202675
- Закон №3817 передбачає окреме ліцензування кожного місця роздрібної торгівлі алкоголем, тютюновими виробами та рідинами для електронних сигарет. Тому при переїзді магазину на нову адресу суб’єкту господарювання необхідно оформити нову ліцензію07.10.202631
- Підприємці та продавці повинні забезпечувати постійну наявність у касі монет для видачі здачі. Водночас законодавство не визначає конкретної суми, яку необхідно або дозволено тримати на місці проведення розрахунків07.10.202646
- Якщо частину вартості товару покупець сплачує на рахунок за IBAN, а іншу – готівкою, фіскальний чек необхідний саме під час приймання готівки. При цьому до чека має бути включена сума, сплачена раніше07.10.202636
- Міністерство енергетики України затвердило порядок підготовки плану готовності до ризиків в електроенергетиці. Документ має посилити систему запобігання кризам, оцінювання загроз для енергопостачання та реагування на них відповідно до європейських підходів07.10.202625
- Право на земельну частку (пай) не тотожне праву власності на конкретну земельну ділянку. Рівненський апеляційний суд пояснив, чому спадкоємець не може успадкувати сформовані земельні ділянки, якщо державні акти на них оформили вже після смерті спадкодавця07.10.202649
- Комітет ВРУ рекомендував прийняти у ІІ читанні проєкт Закону №15269 щодо корпоративного управління у Фонді гарантування вкладів фізичних осіб. Документ передбачає посилення вимог до керівництва, оновлення ради та відкритість виведення банків07.10.202622
- Критичний статус підприємства не гарантує бронювання кожного працівника: станом на жовтень 2026 року значення мають статус самого роботодавця, встановлений ліміт, вимоги до зарплати, військовий облік та інші умови Порядку №7607.10.20263 294
- Якщо вихлопні гази потрапляють в офіс через неправильно встановлений генератор, несправну систему відведення або розміщення біля вікон і вентиляційних отворів, а працівник захворів, така ситуація може підлягати розслідуванню як нещасний випадок на виробництві07.10.20261 352

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Податкова резидентність осіб, що виїхали закордон. Доходи, податки, спадщина
Лектор: Доценко-Білоус Н.О.
9 жовтня, пʼятниця - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
9 жовтня, пʼятниця - Бухгалтерська осінь-2026: гарячі податково-облікові питання. Податок на прибуток і бухоблік: де шукати ризики у 2026–2027 рр
Лектор: Величко В. В.
9 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
14 жовтня, середа
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- "Субрахунок 308 за дебетом кореспондує тільки з кредитом дохідних субрахунків 701, 702, 703 (іноді можливий рахунок 71" в плані рахунків є рахунок 709 ( Дохід від реалізації в роздріб) і субрахунки 7091 (Дохід від роздрібного продажу) і 7092 (Вирахування з доходу від роздрібного продажу). Хіба не вони мають використовуватись при роздрібних продажах і кореспондувати з 308 рахунком?Увага! Роздрібну готівку потрібно буде обліковувати окремо: як підготуватися?
- вітаю! підкажіть будь ласка, чи потрібно подавати пустий даний звіт ФОПам у яких нема найманих працівників ? дякуюПодання Звіту про внесок на працевлаштування осіб з інвалідністю роботодавцями зі штатом до 8 осіб (аудіоверсія)
- Вітаю. А варіантів, власне кажучи, і не було. По суті, треба було так планувати поставки і реалізацію, щоб на 01/07/2026 вже не було Е0, завозити хоча б Е5, а з 01/072026 завозити Е10. Але це все теорія, бо ми часом ніякого бензину не могли знайти. І, як завжди, наші контролюючі органи разом з законодавчими "трішки" відірвані від реальності. Особливо з огляду на те, що навіть великі компанії бояться зберігати пальне в нафтосховищах, на які полювала р..ня. Просто Ваша стаття виглядала не як аналіз ситуації з конкретним підприємством, а як керування до дій для всіх АЗС.Використання залишків бензину А-95 після 1 липня 2026 р.: консультація ДПС щодо застосування Закону №1391
