Визначення терміну «Податок на добавлену вартість»
Податок на добавлену вартість
ПДВ - це податок на операції з продажу товарів (робіт, послуг) і який є загальнодержавним податком. Оподаткуванню підлягають товари (роботи, послуги) незалежно від того, хто їх споживає (держава за рахунок бюджету, підприємство за рахунок прибутку, населення за рахунок власних коштів).
ДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ Л И С Т Про податок на додану вартість N 11563/7/16-1220-1 від 22.08.2000 м.Київ (див. текст)
ПДВ - це податок на операції з продажу товарів (робіт, послуг), позитивне значення якого підлягає сплаті до бюджету, а від'ємне - відшкодуванню з бюджету у вигляді різниці між загальною сумою податкових зобов'язань, що виникли у зв'язку з продажем товарів (робіт, послуг) протягом звітного періоду, та сумою податкового кредиту.
ДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ ЛИСТ N 5205/6/16-1220-20 від 18.09.2000
Податок на добавлену вартість
(ПДВ) - це непрямий загальнодержавний податок на споживання товарів (робіт, послуг) на митній території України, і порядок нарахування ПДВ щодо оподатковуваних операцій не змінюється жодним міжнародним договором, укладеним між Україною і Російською Федерацією.ДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ Л И С Т 08.01.2003 N 247/7/15-3417-26
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «ПДВ»
ДПС затвердила Реєстр великих платників податків на 2027 рік: поради для тих, хто до нього потрапив
21 жовтня ДПСУ Наказом №708 затвердила Реєстр ВПП на 2027 рік. До нього потрапили юрособи та постійні представництва нерезидентів із 50 млн євро річного доходу та 1,5 млн євро сплачених податків. Розглянемо наслідки потрапляння до Реєстру ВПП у нашій статті
Сьогодні 11:301 150
Надходження до держбюджету від платників: дані від ДПС станом на 1 листопада 2026 р.
За січень–жовтень загальний фонд державного бюджету отримав 1,101 трлн грн податків і зборів, адміністрованих ДПС. Лише в жовтні платники перерахували 74,2 млрд грн. Найбільші надходження забезпечили ПДВ, ПДФО та акцизний податок
Сьогодні 10:5238
Знищення товарів, переданих на реалізацію у 2026 р.: податкові наслідки з ПДВ для продавця та покупця від ДПС
Якщо товари знищено через форс-мажор, раніше нараховані продавцем податкові зобов’язання з ПДВ не коригуються. Для покупця наслідки залежать від умов знищення та розрахунків за товар
Сьогодні 09:5681
Як новоствореному підприємству заповнити заяву №1-ПДВ: роз'яснення ДПС
Для реєстрації платником ПДВ подають заяву за формою №1-ПДВ. Якщо бізнес працює менше року, у ній вказують дані про оподатковувані операції з дати державної реєстрації
Сьогодні 07:0552
Знищення товарів під час воєнного стану: які податкові наслідки з ПДВ у покупця
У разі знищення отриманих товарів через обставини непереборної сили під час воєнного або надзвичайного стану покупець за визначених Податковим кодексом умов не нараховує податкові зобов’язання з ПДВ. Окремо враховуються розрахунки за товар, який було знищено
03.11.202684
Ремонт орендованого приміщення у 2026 році: документальне оформлення, облік та податкові наслідки за ПКУ
Ремонт орендованого приміщення відбувається досить часто. Але ремонтні роботи можуть бути різними за призначенням та результатами. Розглянемо документальне оформлення, облік, бухгалтерські та податкові наслідки таких операцій у підприємницькій діяльності
03.11.20261 953
Чи можна уточнити додаток Д2 та відновити від’ємне значення ПДВ: роз'яснення ДПС
Самостійно виявлені помилки в додатку Д2 до декларації з ПДВ виправляють через уточнюючий розрахунок. Однак подання уточнення за період, який уже перевіряли, може стати підставою для документальної позапланової перевірки
02.11.2026117
Правила скасування ПН та повернення ліміту ПДВ у разі нездійснення експорту: роз’яснення ДПС
ДПС пояснила, як скасовується реєстрація податкової накладної на експорт окремих видів товарів, коли поновлюється реєстраційна сума та в якому періоді відображати таку операцію в декларації з ПДВ
02.11.2026134
Норми витрат пального на підприємстві: покроковий алгоритм затвердження у 2026 році
Розглянемо, якими документами можна скористатися при затвердженні норми витрат пального, а також як застосувати коригуючі коефіцієнти і порядок проведення контрольних замірів. Наводимо зразок наказу по підприємству за Методрекомендаціями ДержавтотрансНДІпроект
02.11.20264 254
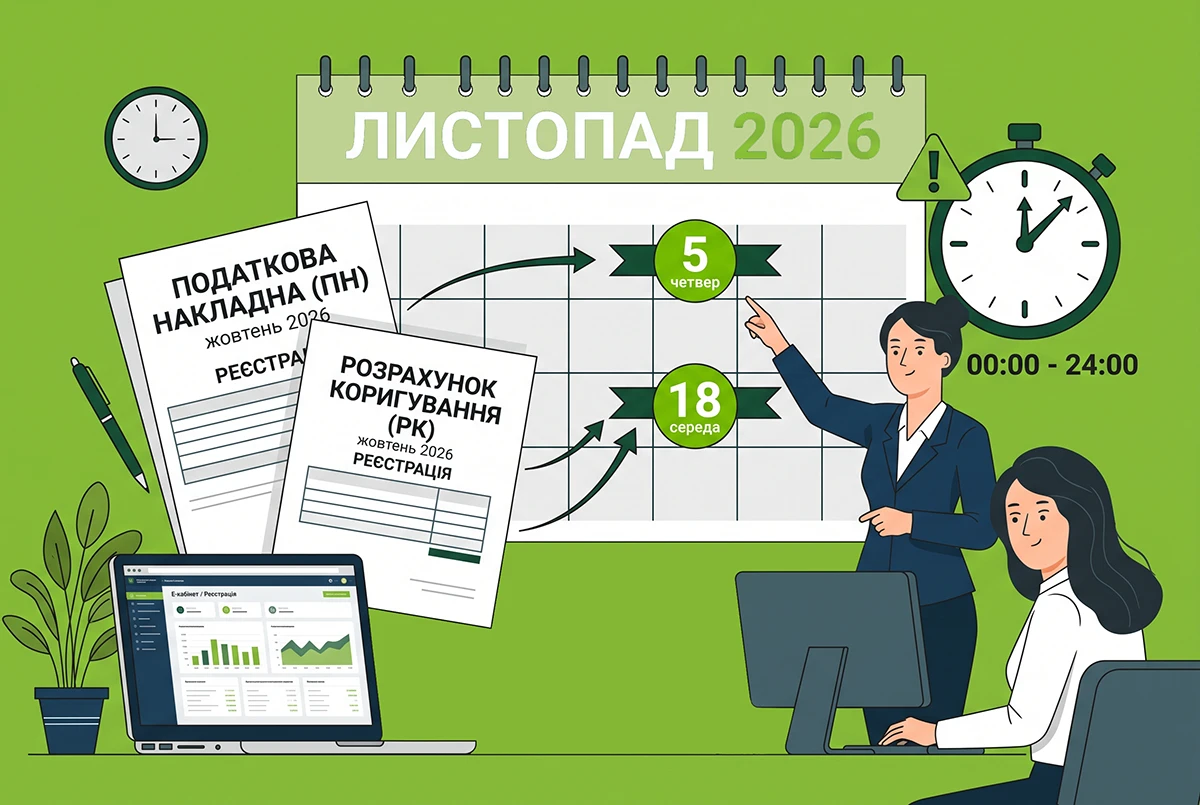
Коли реєструвати ПН/РК за жовтень у листопаді 2026 року: календар від редакції
5 листопада (четвер) та 18 листопада (середа) 2026 року протягом усього дня (з 0 годин 00 хвилин до 24 години 00 хвилин) можна реєструвати ПН/РК за І та ІІ половину жовтня 2026 року
02.11.20261 330
Податкові накладні на подарункові сертифікати: роз’яснення ДПС щодо продажу через ПРРО
ДПС пояснила, що під час продажу подарункових сертифікатів платник ПДВ може складати податкову накладну за щоденними підсумками операцій, якщо дотримано вимоги Податкового кодексу
30.10.2026135
Облік доходів і витрат фізосіб-«єдинників» ІІІ групи зі ставкою 3%: роз'яснення ДПС
ФОПи – платники єдиного податку третьої групи, які зареєстровані платниками ПДВ, ведуть облік доходів і витрат за формою, затвердженою Мінфіном. Облік можна вести на папері, в електронному вигляді або через Е-кабінет
30.10.2026127
З 30 жовтня 2026 року змінилися порядки ведення ЄРПН та ЄРАН: аналіз постанови КМУ №1335
30 жовтня набрала чинності постанова КМУ №1335, якою внесено зміни до порядків ведення ЄРПН та ЄРАН. Документ закріплює статус ДПС як адміністратора, уточнює режим роботи та правила доступу до даних
30.10.20265 660
Норми списання пального за Наказом №43 проти реальних витрат: як Верховний Суд в 2026 р. захистив перевізника
Чи повинні ФОПи визначати витрати на пальне за нормами Наказу №43? Чи достатньо відхилення від його норм, аби оголосити частину пального використаною поза господарською діяльністю? Розглянемо свіжу постанову Верховного Суду на користь підприємців
30.10.20262 350
Оподаткування ПДВ посилок з-за кордону у 2027 році: аналіз змін до ПКУ та МКУ за Законами №5025 та №5026
Іноземні онлайн-магазини, які надсилають в Україну товари у міжнародних поштових та експрес-відправленнях, мають приготуватися до сплати ПДВ з цих товарів вже у 2027 році. Ті, хто не бажає цим займатися, зможуть перекласти обов’язки на посередників з України
30.10.20261 618
Повернення бракованого товару та залік заборгованостей: ДПС роз'яснила ПДВ-наслідки у 2026 році
Як правильно сплачувати та/або коригувати ПДВ, якщо покупець повернув бракований товар, а сплачені за нього кошти зараховуються в якості оплати за інший товар? Аналізуємо нове роз'яснення ДПС: коли складати нові ПН/РК та відображати операції у звітності
29.10.20261 013
Гарантійний ремонт товарів: ДПС пояснила оподаткування ПДВ за ПКУ у 2026 році
Повернення власнику товару після гарантійного ремонту не є постачанням товарів і не спричиняє нарахування податкових зобов’язань з ПДВ. Водночас послуги з гарантійного ремонту оподатковуються ПДВ виходячи з їхньої вартості, яку оплачує виробник
29.10.2026151
Постачання товарів оборонного призначення та нарахування ПДВ у 2026 році: розʼяснення від ДПС
ДПС нагадує: співвиконавці державних оборонних контрактів можуть застосовувати пільгу з ПДВ під час постачання товарів виконавцям для оборонних замовників, якщо товари відповідають установленим кодам УКТ ЗЕД і вимогам законодавства
28.10.2026158
Мінекономіки розглядає підвищення ПДВ на 1% для компенсації воєнних збитків бізнесу
Міністерство економіки та довкілля не відмовляється від ідеї підвищити ПДВ на 1% для наповнення фонду компенсації збитків бізнесу від обстрілів. Водночас відомство готове розглядати альтернативні механізми фінансування
28.10.2026286
Суд підтримав ДПС у справі про приховування доходу та донарахування 3 млн грн податків
Суд визнав обґрунтованими висновки податкової перевірки щодо заниження податку на прибуток за 2023 р. на 2,4 млн грн. Підприємство не включило до доходів вартість неповернутого зерна та систематично не надавало первинні документи на запити контролюючого органу
27.10.2026231
Останні новини
- Податковий комітет підтримав законопроєкт №10225-д до другого читання. Пропонують оподатковувати прибуток від криптооперацій, передбачити пільгові 5% ПДФО для наявних активів та запровадити регулювання ринку. Початок дії правил планують на 1 липня 2027 рокуСьогодні 17:047
- Комітет ВРУ рекомендує прийняти у другому читанні та в цілому законопроєкт №15555. Пропонується заборонити витребування через суди фінансових даних про фізосіб та юросіб, які НБУ отримує в порядку міжнародного обміну інформацієюСьогодні 16:3912
- ЕВА виявила технічну неточність, яка може ускладнити належне документальне оформлення господарських операцій, зокрема під час імпорту та подальшого переміщення алкогольної продукціїСьогодні 16:0230
- На початку листопада попит на валюту зріс через бюджетні видатки та купівлі населення, тоді як її пропозиція скоротилася. НБУ запевнив, що ситуація контрольована, а міжнародних резервів достатньо для підтримки ринкуСьогодні 15:4345
- Комітет ВРУ рекомендував ухвалити за основу законопроєкт №15449, який передбачає добровільний режим оподаткування з урахуванням сукупних доходів і складу сім’ї, а також можливість ведення господарської діяльності без реєстрації ФОПСьогодні 15:1073
- Перевіряється наявність правових підстав користування нерухомістю за новою адресою безпосередньо в юрособи. Під час створення юрособи перевірка стосується прав засновника (одного із засновників), а під час зміни місцезнаходження — прав безпосередньо юрособиСьогодні 14:3993
- Розрахунки МВФ щодо можливого підвищення цін на електроенергію та газ не означають затвердження нових тарифів. Міненерго підтвердило дію мораторію та пов'язало майбутню реформу з адресною підтримкою населенняСьогодні 14:10108
- Якщо страховку оплачує роботодавець-резидент, внески в межах 30% зарплати працівника не оподатковуються ПДФО та військовим збором. Якщо платить нерезидент, працівник декларує всю суму доходу та самостійно сплачує обидва податкиСьогодні 13:5454
- Як ФОПу визначати валютний дохід від операцій через Etsy, Payoneer та Wise? Аналізуємо дві нові ІПК від ДПС: коли визнавати дохід, за яким курсом його перераховувати, і як враховувати комісії та різницю між курсом НБУ і курсом продажу валютиАналітикаПідсумок від ШІСьогодні 13:30544
- Відтепер працівники-порушники військового обліку відтепер відображаються у Дії у Відомостях персонального обліку. Докладніше про це у новиніВажливоСьогодні 13:03453
- Понад 90% відстрочок від мобілізації можуть продовжуватися автоматично без повторного подання документів. Перевірити строк дії відстрочки та наявність бронювання працівники можуть у застосунку «Резерв+»Сьогодні 12:4285
- Більшість видів діяльності, пов’язаної із підакцизними товарами підлягає ліцензуванню. У цій статті нагадаємо загальні правила для всіх ліцензій і докладно розглянемо питання саме ліцензування зберігання пальногоАналітикаПідсумок від ШІСьогодні 12:3012 96211
- Станом на 2 листопада 2026 р. до переліку заборон включено 243 нових програмних продуктів таких компаній: ТОВ «СМАРТ ТЕКНОЛОДЖІС», ПАТ «ДОМ.РФ», ТОВ «Група компаній Тихі крила», ТОВ «Константа-Дизайн», АТ «Аладдін Р.Д.», ТОВ «Інфорсер Інжиніринг» та іншіВажливоСьогодні 12:025 972
- Оновлення стосуються порядку направлення та проведення оцінювання, розширення критеріїв і строків встановлення інвалідності, організації роботи експертних команд. Постанова набрала чинності з 4 листопада 2026 рокуОновленоПідсумок від ШІСьогодні 12:0027 208
- Електромонтажні роботи можуть виконувати лише працівники з відповідною підготовкою та допуском. Держпраці наголошує на дотриманні правил електробезпеки, перевірці обладнання та використанні засобів індивідуального захистуСьогодні 11:5653
- Під час робочої поїздки на Дніпропетровщину Міністр економіки О. Кравченко зустрівся з понад 50 підприємцями регіону. Серед ключових питань — бронювання, вартість електроенергії, логістика, доступ до ринків ЄС, кредитування та страхування воєнних ризиківСьогодні 11:31105
- 21 жовтня ДПСУ Наказом №708 затвердила Реєстр ВПП на 2027 рік. До нього потрапили юрособи та постійні представництва нерезидентів із 50 млн євро річного доходу та 1,5 млн євро сплачених податків. Розглянемо наслідки потрапляння до Реєстру ВПП у нашій статтіАналітикаПідсумок від ШІСьогодні 11:301 152
- МОЗ разом із НСЗУ, Центром громадського здоров’я та Національним університетом охорони здоров’я України імені П. Л. Шупика оцінить результати реформи первинної допомоги. Дослідження охопить фінансування, кадрове забезпечення, доступність і якість послугСьогодні 11:0628
- За січень–жовтень загальний фонд державного бюджету отримав 1,101 трлн грн податків і зборів, адміністрованих ДПС. Лише в жовтні платники перерахували 74,2 млрд грн. Найбільші надходження забезпечили ПДВ, ПДФО та акцизний податокСьогодні 10:5238
- ШІ-асистентка допомагає зорієнтуватися в послугах Міністерства — від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. Сервіс охоплює 176 послуг, але не аналізує індивідуальні правові ситуації та не надає готових юридичних консультаційСьогодні 10:3481

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Авторизація – красиве слово чи реальні митні спрощення? Митна логістика, митні ризики, митні режими. Авторизований економічний оператор (АЕО). Транзитні та режимні спрощення. Новий митний кодекс – новації митних правил ЄС.
Лектор: Губарєв В.
5 листопада, четвер - Контрольовані іноземні компанії: правила оподаткування «іноземного бізнесу» (визначення, звітність, проблемні та невирішені питання)
Лектор: Самарченко О.Р.
10 листопада, вівторок - Особистий іноземний холдинг:безпечне володіння активами, податкова оптимізація, інвестиційні аспекти та спадкові можливості АКЦЕНТ – на варіанти залучення інвестицій через холдингові структури Case Study – на прикладі іноземних енергетичних, аграрних...
Лектор: Доценко-Білоус Н.О., Михайленко Д.
12 листопада, четвер - Квота 4 – Звітність набула чинності.ТОП-10 кадрових помилок, які потрібно негайно виправити! Зміни у кадровому обліку: ЄРК-КП і профстандарти замість посадових інструкцій. 42 нових кадрових документів: що змінилось та як перейти? + Квота 4% ...
Лектор: Мойсеєнко Т.
12 листопада, четвер
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Добрий день! Галино, дуже гарний матеріал, особливо списки необхідного, які варто мати. Крайня перевірк, ще Фондом твп, показала, що у нас було все, крім роздрукованого Табелю, то інспектори в телефонному режимі уточнювали що-та-як! А були б ще табелі, то питань взагалі не виникало б.Електронні лікарняні у 2026 році: алгоритм дій роботодавця за Законом №1105 та Порядком №328
- Орендодавець фізична особа здає в оренду нежитлове приміщення ФОПу, враховуючи зміни з 23.10 ПДФО та ВЗ сплачує ФОП і звітність теж подає ФОП?5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
- Вітаю,по оренді авто залишаєтся так як і було 5%військового збору і 18%ПДФО?5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
