Визначення терміну «Пеня»
Пеня
Пенею є неустойка, що обчислюється у відсотках від суми несвоєчасно виконаного грошового зобов'язання за кожен день прострочення виконання.
Пеня
- сума коштів у вигляді відсотків, нарахована на суми податкових зобов’язань та/або на суми штрафних (фінансових) санкцій, не сплачених у встановлені законодавством строки, а також нарахована в інших випадках та порядку, передбачених цим Кодексом або іншим законодавством, контроль за дотриманням якого покладено на контролюючі органи.
Пеня
- плата у вигляді процентів, нарахованих на суму податкового боргу (без урахування пені), що справляється з платника податків у зв'язку з несвоєчасним погашенням податкового зобов'язання.
ДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ НАКАЗ Про затвердження Інструкції про порядок нарахування та погашення пені (Інструкція, п.2.4) N 77 від 01.03.2001 м.КиївДЕРЖАВНА ПОДАТКОВА АДМІНІСТРАЦІЯ УКРАЇНИ ЛИСТ Про терміни подання звітності і сплати місцевих, ресурсних і рентних платежів (п.2) N 96/2/18-2010 від 22.03.2001 м.Київ
Пеня
- форма покарання у вигляді грошового стягнення, що застосовується до сторони, яка затримала виконання прийнятого по договору страхування зобов'язання.
КОМІТЕТ У СПРАВАХ НАГЛЯДУ ЗА СТРАХОВОЮ ДІЯЛЬНІСТЮ ПРАВИЛА добровільного страхування транспортних засобів /КАСКО/ (розд. ТЕРМІНИ, ЩО ЗАСТОСОВУЮТЬСЯ У ПРАВИЛАХ) N 19-1 від 25.03.1997
Пеня
- це штрафна санкція, що обчислюється у відсотках від суми несвоєчасно сплаченої адміністративно-господарської санкції, передбаченої Законом (див. текст) за кожний календарний день прострочення виконання зобов'язання.
МІНІСТЕРСТВО ПРАЦІ ТА СОЦІАЛЬНОЇ ПОЛІТИКИ УКРАЇНИ Н А К А З Про затвердження Порядку нарахування пені та її сплати (Порядок, розд.2) 15.05.2007 N 223
Пеня
- сума коштів, яку боржник зобов'язаний сплатити у разі порушення ним зобов'язань за кредитною (субкредитною) угодою, угодою про надання бюджетної позички/фінансової допомоги.
КАБІНЕТ МІНІСТРІВ УКРАЇНИ П О С Т А Н О В А Питання обліку заборгованості, в тому числі простроченої, перед державою за кредитами, залученими державою або під державні гарантії, бюджетними позичками/фінансовою допомогою, наданими Міністерством фінансів у 1993-1998 роках, нарахування пені та списання безнадійної заборгованості (Порядок обліку заборгованості, в тому числі простроченої, перед державою за кредитами, залученими державою або під державні гарантії, бюджетними позичками/фінансовою допомогою, наданими Міністерством фінансів у 1993-1998 роках, нарахування пені та с исання безнадійної заборгованості, п.2) від 2 березня 2011 р. N 174 м.Київ
Пеня
- фінансова санкція, нарахована страхувальником самостійно або за результатами перевірки страхувальника за порушення порядку сплати страхових внесків, нарахованих та/або не сплачених до 01.01.2011, згідно з абзацом другим пункту 5.1 Інструкції про порядок надходження, обліку та витрачання коштів Фонду соціального страхування з тимчасової втрати працездатності, затвердженої постановою правління Фонду соціального страхування з тимчасової втрати працездатності від 26.06.2001 № 16, та/або пунктом 5.1 Інструкції про порядок перерахування, обліку та витрачання страхових коштів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України, затвердженої постановою правління Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України від 12.07.2007 № 36, зареєстрованою в Міністерстві юстиції України 01.08.2007 за № 867/14134, що були чинними на момент виникнення таких порушень, а також за несвоєчасне повернення або повернення не в повному обсязі страхових коштів і штрафних санкцій відповідно до абзацу третього частини першої статті 30 Закону України "Про загальнообов'язкове державне соціальне страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням", що був чинним на момент виникнення таких порушень, та/або абзацу третього частини шостої статті 15 Закону України "Про загальнообов'язкове державне соціальне страхування".
ФОНД СОЦІАЛЬНОГО СТРАХУВАННЯ УКРАЇНИ Методичні рекомендації щодо заповнення Звіту по заборгованості страхувальника зі сплати страхових коштів до Фонду соціального страхування України 05.02.2019 ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Пеня»
Випадки звільнення від штрафу і пені за земельний податок фізосіб у 2026 році: роз'яснює ДПС
Якщо податкове повідомлення-рішення не вручено або не надіслано в установленому порядку, фізичну особу звільняють від відповідальності за несвоєчасну сплату земельного податку чи орендної плати за державну та комунальну землю
09.10.2026160
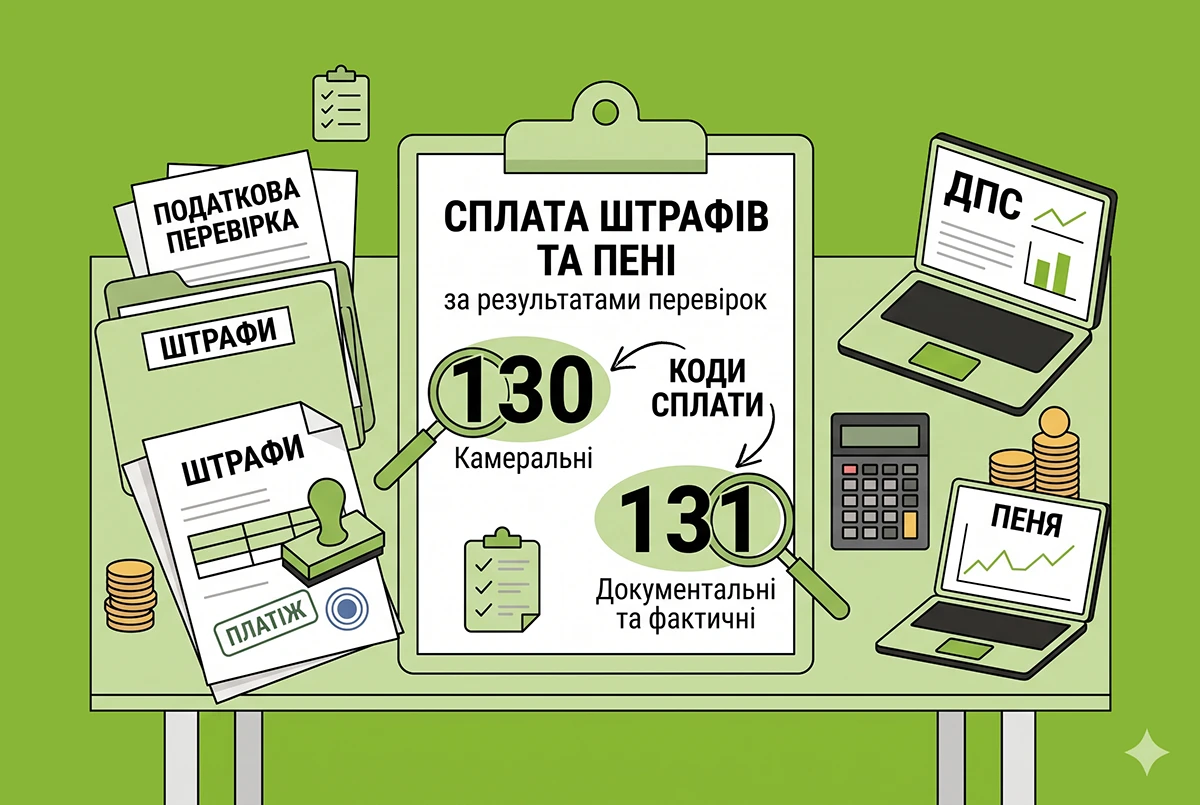
Код виду сплати зазначити в платіжці для штрафів і пені у 2026 р.: роз'яснення ДПС
ДПС нагадала, які коди виду сплати зазначати під час сплати штрафів і пені за результатами податкових перевірок: 130 – для камеральних, 131 – для документальних і фактичних
07.10.2026153
Виправлення помилок у декларації з ПДВ-2026: ДПС про подання уточнюючого розрахунку
Помилки у податковій декларації можна виправити уточнюючим розрахунком або в декларації наступного періоду. Під час воєнного стану штрафи та пеня за таке самовиправлення не нараховуються
28.09.2026387
Борги зі штрафів за непрацевлаштування осіб з інвалідністю до 2026 р.: з 16 вересня діє Постанова КМУ №1124
З 16 вересня діє Порядок адміністрування штрафів і пені за невиконання нормативу працевлаштування осіб з інвалідністю, нарахованих, але не сплачених до 1 січня 2026 р., затверджений Постановою №1124. Він визначає механізм обліку, звірки та стягнення боргів
16.09.20265 444
Код для сплати штрафів за результатами перевірки у 2026 р.: роз'яснення ДПС
ДПС нагадала, які коди зазначати у платіжці під час сплати штрафів і пені за результатами перевірок: 130 - за камеральною, 131 - за документальною або фактичною перевіркою
07.09.2026200
Виправлення помилок у Додатку 1 з ЄСВ до декларації-2026: механізм визначення штрафу від ДПС
Платник ЄСВ, який самостійно виявив помилку в Додатку ЄСВ 1, не визначає суму штрафу у звітності. Водночас за своєчасно не сплачений ЄСВ необхідно сплатити недоїмку та пеню, а штрафні санкції застосовує контролюючий орган у передбачених законом випадках
07.09.2026236
Резидент Дефенс Сіті втратив статус посеред 2026 року: строк та порядок уточнення ПЗ з екоподатку
Після втрати статусу резидента Дефенс Сіті платник втрачає право на звільнення від екологічного податку. Протягом 30 календарних днів він має подати уточнюючу декларацію, нарахувати та сплатити податок і пеню
04.09.202646
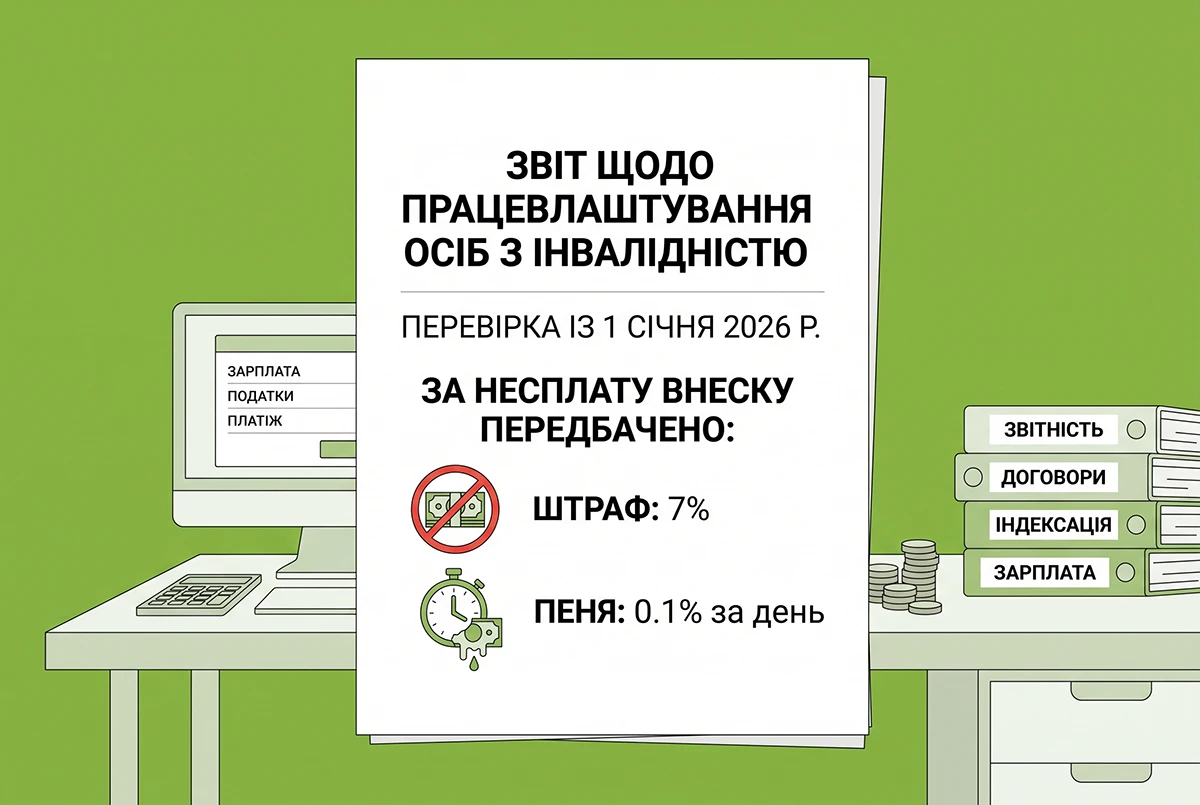
За несплату внеску за непрацевлаштування осіб з інвалідністю штраф 7%: розʼяснення від ДПС
Із 1 січня 2026 р. за несплату внеску на підтримку працевлаштування осіб з інвалідністю передбачено штраф: за прострочення сплати – у розмірі 7% від своєчасно не сплаченої суми, а на недоїмку нараховується пеня – 0,1% за кожен день прострочення
03.09.2026200
10 днів на оскарження рішень ДПС щодо внеску за непрацевлаштування осіб з інвалідністю: проєкт від Мінфіну
СПО профспілок оприлюднило проєкт наказу Мінфіну про Порядок розгляду ДПС скарг на вимоги зі сплати внеску за непрацевлаштування осіб з інвалідністю, пені та штрафів. Скарга подається протягом 10 робочих днів, а розгляд триватиме до 20 днів
24.08.20261 457
Списання штрафів за результатами перевірок ДПС: перелік умов для 2026 року
ДПС нагадує про можливість скасування штрафних санкцій та ненарахування пені за результатами документальних перевірок. Звільнення від фінансових санкцій можливе лише за одночасного дотримання трьох законодавчих умов
24.08.2026288
Пеня у ЗЕД при поверненні частини авансу нерезидентом: роз'яснення ДПС та коментар редакції
Чому виникає пеня, якщо після перегляду вартості імпортних послуг нерезидент повернув частину передоплати із запізненням? Це ж послуги, а не товари! ДПС розглянула ситуацію і пояснила, в чому бачить порушення граничних строків валютних розрахунків
20.08.20261 069
Сплата пені з військового збору: алгоритм заповнення призначення платежу від ДПС
ДПС роз'яснила порядок заповнення реквізиту «Призначення платежу» при сплаті пені з військового збору. При сплаті нарахованої пені використовується код виду сплати «101», а деталі платежу зазначаються у довільній формі
19.08.2026166
Подвійна пеня з ліквідатора за один період: позиція КГС ВС щодо банкрутства
На думку ВС, одночасне стягнення зі замовника аукціону (ліквідатора) пені за несвоєчасне підписання акта про придбання майна на аукціоні та за невідступлення права вимоги за один період прострочення може становити подвійну відповідальність
13.08.202656
Три підстави для скасування штрафів за результатами податкової перевірки: роз'яснення ДПС
За результатами документальних перевірок штрафні санкції вважаються скасованими, а пеня не нараховується за умови дотримання платником податків трьох спеціальних вимог ПКУ під час воєнного стану
13.08.2026388
Штраф за несплату внеску через непрацевлаштування осіб з інвалідністю: проєкт ПФУ вже у Профспілці
ПФУ передав СПО повторно доопрацьований проєкт Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення та сплати внеску за непрацевлаштування осіб з інвалідністю
05.08.20264 270
Лише 4% донарахувань ДПС потрапляють до бюджету: Рада бізнес-омбудсмена проаналізувала ефективність перевірок
Попри рекордне зростання донарахувань ДПС за 2024–2025 роки, до бюджету надійшло лише 4,2–4,5% від цих сум. Більшість нарахувань – це пеня за неповернення валютної виручки компаніями-порушниками, яка зрештою просто перетворилася на безнадійний податковий борг
16.06.2026176
Штрафування ДПС за несплату внеску за непрацевлаштування осіб з інвалідністю: проєкт порядку Мінфіну
У новині наведено деталі проєкту Порядку прийняття рішення податківцями про нарахування пені та накладення штрафу на платників внеску на підтримку працевлаштування осіб з інвалідністю
22.05.20262 5982
Нарахування Антимонопольним комітетом пені за прострочення сплати штрафу: позиція Верховного суду
Нарахування Антимонопольним комітетом України пені за прострочення сплати штрафу є публічно-правовою фінансовою санкцією, яка підпадає під заборону нарахування під час мораторію та ліквідаційної процедури банкрута
08.05.202634
Відлік строків розрахунків у сфері ЗЕД та особливості нарахування пені: деталі від ДПС
У разі порушення граничного строку розрахунків з експорту товарів нарахування пені розпочинається з першого дня після закінчення законодавчо встановленого строку та здійснюється за кожний день прострочення, включаючи день завершення валютного нагляду
22.04.2026154
Облік штрафів та пені, що сплачуються за рішенням суду або за наслідками перевірки: які правила у 2026 році?
Законодавство передбачило різні випадки, у яких підприємство має сплатити контрагенту штраф та/або пеню. Що це за випадки і як та на яку дату відобразити ці санкції у бухгалтерському обліку, розповімо далі
15.04.20266 8112
Останні новини
- Фінансування від ПФУ надійшло, але Казначейство з якихось причин не перераховує лікарняні працівникам. Що робити з обов’язком повідомити ПФУ про виплату лікарняних? Чи подовжується строк для подання такого повідомлення? Аналізуємо роз’яснення ПФУАналітикаСьогодні 08:306
- Організаторам радять надавати перевагу онлайн-формату, заздалегідь визначати укриття та маршрути евакуації. У разі оголошення жовтого рівня загрози захід за можливості слід призупинити, а в разі червоного – негайно зупинитиСьогодні 08:292
- До 4 грудня 2026 року підприємства мають підготуватися до нових правил роботи під час «жовтого» рівня повітряної загрози – чи достатньо наказу керівника або згоди трудового колективу, щоб залишити людей на робочих місцях без укриттяСьогодні 08:0816
- Укртрансбезпека здійснює моніторинг щодо дотримання норм Порядку та Критеріїв на постійній основі. Відповідати критеріям та їх дотриманню для збереження статусу «важливих для національної економіки» – відповідальність субʼєкта господарюванняСьогодні 07:4319
- Мінфін Наказом №514 оновив правила складання первинних документів у Положенні №88. Зміни стосуються використання факсиміле та самостійно розроблених бланків актів. У статті розглянемо суть змін та на що треба звернути увагу з дати набрання ними чинностіАналітикаСьогодні 07:3039
- Звіт за І-ІІІ кв. подається до 9 листопада включно незалежно від нарахування внеску. Нарахований внесок слід сплатити протягом 10 днів після цього строку. За дотримання цих умов за завтування за І–ІІ квартали 2026 року штрафи та пеня не застосовуютьсяВажливоСьогодні 07:244 327
- П’ятниця 30 жовтня є граничним терміном сплати податкових зобов’язань платниками податків за вересень 2026 року. Але ті, хто поки що не має можливості сплатити податки та підтвердили це, зможуть сплатити після закінчення війниВажливоСьогодні 07:07108
- Отримана підприємцем допомога по вагітності та пологах не включається до загального оподатковуваного доходу. Виплата не впливає на розрахунок єдиного податку та не спричиняє додаткових зобов’язань із ПДФО і військового збору20.10.202628
- Щоб застосувати знижку до всіх товарів у чеку, потрібно натиснути «Знижка на чек» у розділі «Кошик», обрати тип знижки, ввести суму або відсоток і натиснути «Продовжити»20.10.202616
- Якщо протягом року змінюється вид угідь і нормативна грошова оцінка землі, юрособа може подати уточнюючу декларацію з єдиного податку четвертої групи. Разом із нею потрібно подати уточнюючі додатки 1 і 320.10.202614
- Таблицю інвентаризації в додатку АМ заповнюють виробники та постачальники оборонної продукції, виконавці оборонних робіт та співвиконавці держконтрактів. У ній зазначають групу основних засобів і балансову вартість на початок та кінець звітного періоду20.10.202634
- Роботодавець не може відмовляти в повній оплаті праці за час повітряної тривоги, якщо працівники в укритті продовжують виконувати свої трудові обов’язки. У такому разі зарплату нараховують на загальних підставах20.10.202648
- Повідомляти роботодавця за сумісництвом про основне місце роботи працівник не зобов’язаний. За незаконну відмову в прийнятті на роботу роботодавцю може загрожувати відповідальність20.10.202652
- Станом на 19 жовтня 2026 року Інспекцією направлено 30 789 листів роботодавцям міста, які у вересні – грудні 2025 року та січні – червні 2026 року мали ознаки порушення трудового законодавства20.10.2026833
- Якщо після повідомлення ДПС про пошкоджене або знищене майно з’явилися нові документи, виявлено додаткові втрати чи уточнено суму збитків, можна подати уточнююче Повідомлення. У ньому зазначають реквізити первинного документа та причину уточненняВажливо20.10.202677
- Українці зможуть оформлювати повідомлення про початок будівельних робіт на підставі будівельного паспорта безпосередньо в мобільному застосунку Дія. Наразі послугу готують до запуску та запрошують охочих долучитися до бета-тестування20.10.202637
- Відтепер у застосунку Дія доступне оформлення двох видів виплат – допомога у зв’язку з вагітністю та пологами, а також допомога по догляду за дитиною до досягнення нею одного року20.10.202651
- Херсонський апеляційний суд наголосив, що під час скорочення роботодавець має пропонувати всі відповідні вакансії, які є від дня попередження про звільнення до дня припинення трудових відносин. У даній справі підприємство не довело дотримання цієї вимоги20.10.202644
- Від початку дії спеціального правового режиму кількість резидентів Defence City зросла більш ніж удвічі. Сукупний кваліфікований дохід підприємств від реалізації озброєння та військової техніки становить майже 111,3 млрд грн20.10.202638
- У разі реорганізації юрособи-платника ПДВ шляхом перетворення проводиться її перереєстрація. Для цього подається заява за формою №1-ПДВ з позначкою «Перереєстрація у зв’язку із перетворенням»20.10.202670

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Фінансування будівництва : ризик-менеджмент або що досліджують органи БЕБ, податкові органи: актуальні тренди вперше вашій увазі буде запропонований докладний перелік практичних ситуацій, за яких замовник втрачає/безповоротно обтяжує проект
Лектор: Доценко-Білоус Н.О.
23 жовтня, пʼятниця - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
23 жовтня, пʼятниця - Законна оптимізація податків. Економія без порушень: Як сплачувати податки правильно, не переплачуючи зайвого
Лектор: Самарченко О.Р.
23 жовтня, пʼятниця - Бухгалтерська осінь-2026: гарячі податково-облікові питання. Податок на прибуток і бухоблік: де шукати ризики у 2026–2027 рр
Лектор: Величко В. В.
26 жовтня, понеділок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- А как внешний совместитель может работать полный рабочий день?Заповнення графи 14 додатка Д1 для сумісників (аудіоверсія)
- Влада практично розписалася у безсиллі вплинути на сзч і "ухилянтів" вирішила різати курку, яка дає яйця. Отже ще більша кількість людей піде у тінь.Корецький підтримує економічне бронювання, але Генштаб потребує мобілізації у 2026 р.
- Вітаю. Що робити, якщо формування ВН в обліковій системі в момент виписки одразу формує проведення по реалізації з відображенням реалізації і відповідно собівартості, хоча це не завжди так, особливо при умові постачання на умовах ДДП. А ВН необхідно виписувати. дякуюДата видаткової накладної та ТТН у 2026 році: ризики та норми ст. 9 Закону про бухоблік (аудіоверсія)
