Визначення терміну «Податкова накладна»
Податкова накладна
Податкова накладна
- електронний документ, який складається платником податку на додану вартість (далі - платник податку) відповідно до вимог Податкового кодексу України (далі - Кодекс) в електронній формі у затвердженому в установленому порядку форматі (стандарті) та надсилається для реєстрації.
КАБІНЕТ МІНІСТРІВ УКРАЇНИ ПОСТАНОВА Про затвердження Порядку ведення Єдиного реєстру податкових накладних (Порядок, п.2) від 29 грудня 2010 р. № 1246 м.Київ
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Податкова накладна»
Автоматичне виключення з переліку ризикових контрагентів: розʼяснення від ДПС для 2026 року
Податківці підкреслили, що контрагенти платника ПДВ автоматично виключаються з переліку ризикових, якщо такого платника виключено з переліку платників, які відповідають критеріям ризиковості
13.11.202650
Зміна ціни експортованого товару після оплати не дає права коригувати податкову накладну — ДПС
Після завершення експорту та реєстрації розрахунку коригування для приведення податкової накладної у відповідність до митної декларації подальша зміна її кількісних і вартісних показників не допускається
13.11.202653
Втрата первинки через збройну агресію та реєстрація ПН/РК: розʼяснення від ДПС
Якщо первинні документи втрачені або їх неможливо вивезти через війну, платник може повідомити про це під час подання пояснень щодо реєстрації ПН/РК та надати наявні докази госпоперації. Застосовуються спеціальні правила пп. 69.28 ПКУ за визначених ним умов
11.11.2026150
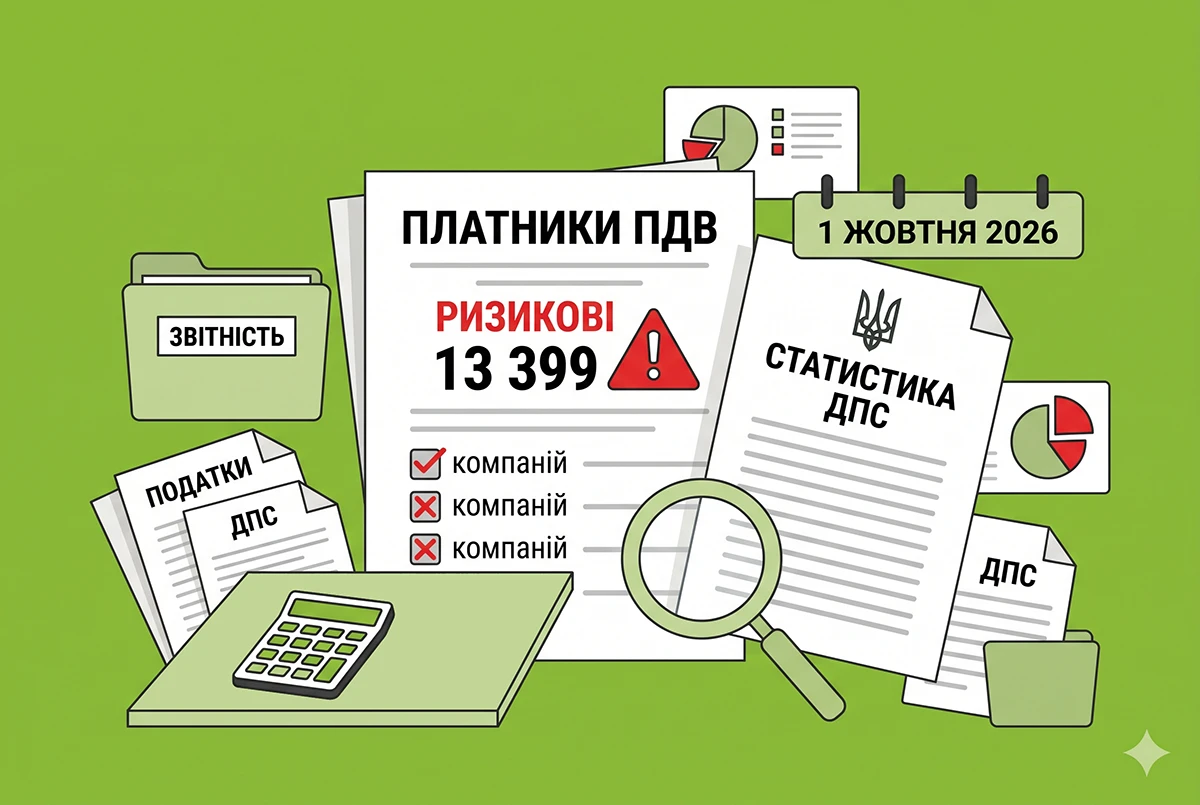
13 399 платників ПДВ є ризиковими станом на 1 жовтня 2026 року: статистика від ДПС
Станом на 1 жовтня 2026 року в Україні налічується 249 тис. платників ПДВ, із яких 161 тис. подавали ПН/РК на реєстрацію. До Переліку ризикових включено 13 399 платників, або 8% від тих, хто реєстрував ПН/РК
10.11.202679
Дата складання ПН із порушенням строку реєстрації: роз’яснення ДПС для 2026 р.
Податкову накладну в Електронному кабінеті створюють у періоді виникнення податкових зобов’язань, а розрахунок коригування — у періоді настання події, що зумовила зміну компенсації. Дата направлення документів на реєстрацію цього правила не змінює
09.11.2026297
Блокування ПН у вересні 2026 року: дані ДПС та коментар Южаніної
У вересні ПН/РК заблокували у 9,5 тис. платників, або 6% тих, хто подавав їх на реєстрацію. Порівняно із серпнем кількість таких платників збільшилася на 1%, а заблокованих ПН/РК стало менше на 4%. Наводимо дані ДПС, оприлюднені Южаніною
09.11.2026183
Календар бухгалтера на 9 – 13 листопада 2026 року: усі строки звітування та сплати податків
«Дебет-Кредит» підготував актуальний календар важливих дат для бухгалтерів на другий тиждень листопад 2026 року: строки подання звітів та сплати податків. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податків
09.11.20264 667
Перегляд підсумків за податковими накладними в Е-кабінеті: інструкція від ДПС
Така інформація відображається в розрізі широкого діапазону фільтрів. Тому можливість відображення підсумкових результатів розділу ЄРПН за вибраним переліком можливе шляхом використання інших програмних продуктів, наприклад Microsoft Excel
06.11.2026142
Податкові ризики договорів у 2026 р. (частина 2). Постачальник вчасно не зареєстрував ПН: що робити
У попередній статті ми розібрали, чому предмет договору настільки важливий для оподаткування операцій. Тепер поговоримо про захист податкового кредиту з ПДВ від іншої загрози – порушення строків реєстрації ПН в ЄРПН. Чи допоможе умова договору про штраф за це?
06.11.20261 740
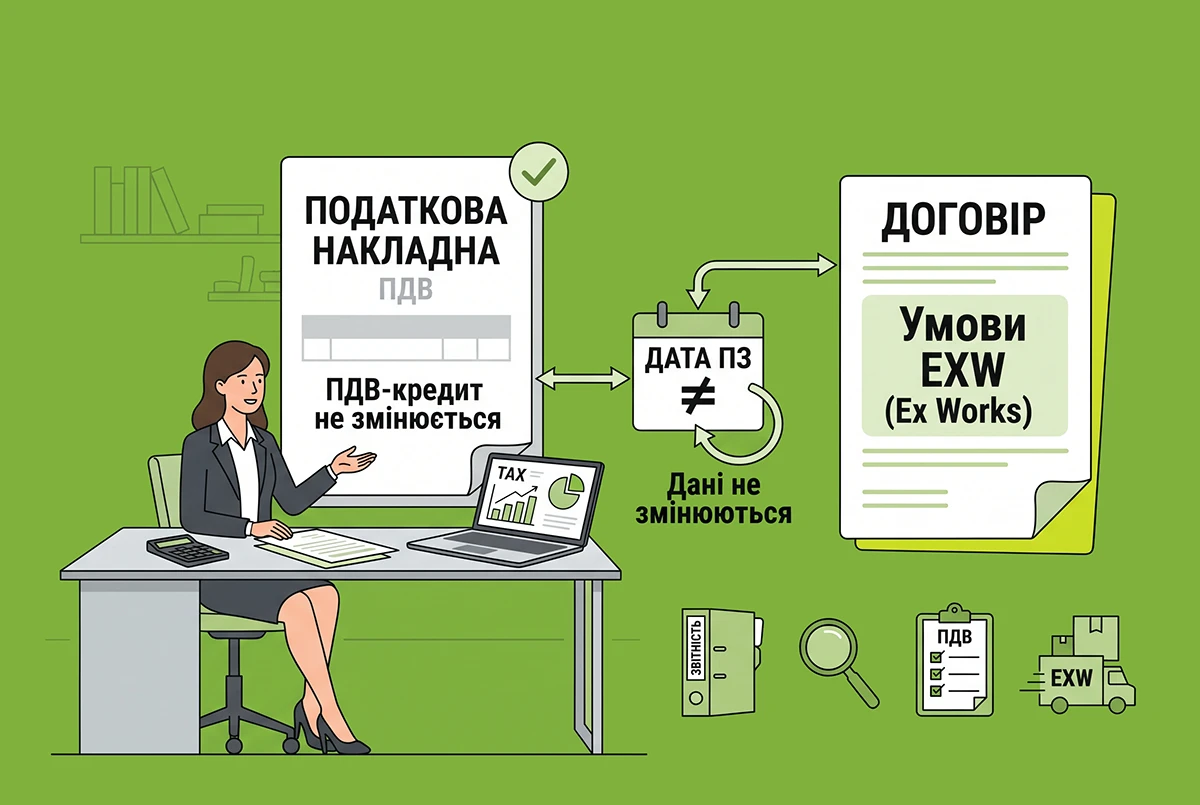
Умови поставки EXW і податковий кредит з ПДВ: розʼяснення від ДПС
Умови поставки EXW не змінюють правила визначення дати податкових зобов’язань постачальника. Покупець формує податковий кредит на підставі зареєстрованої в ЄРПН податкової накладної
05.11.2026167
Правила скасування ПН та повернення ліміту ПДВ у разі нездійснення експорту: роз’яснення ДПС
ДПС пояснила, як скасовується реєстрація податкової накладної на експорт окремих видів товарів, коли поновлюється реєстраційна сума та в якому періоді відображати таку операцію в декларації з ПДВ
02.11.2026193
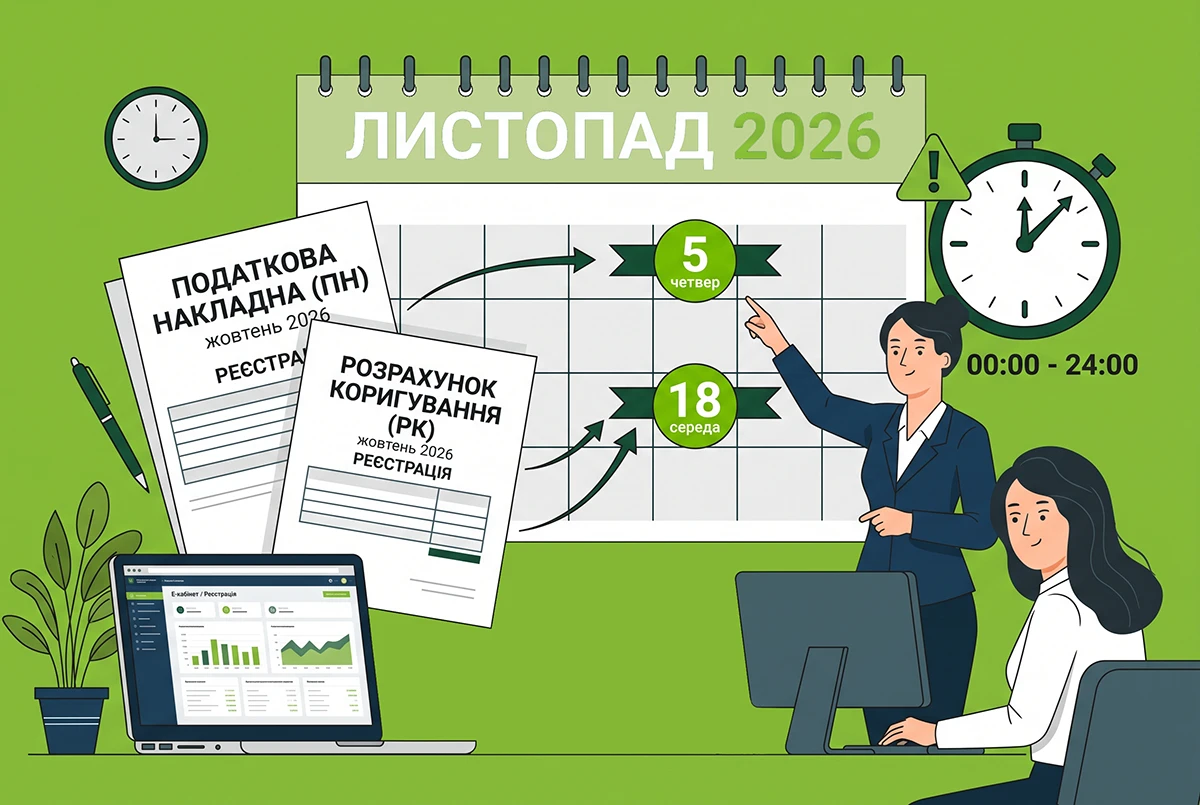
Коли реєструвати ПН/РК за жовтень у листопаді 2026 року: календар від редакції
5 листопада (четвер) та 18 листопада (середа) 2026 року протягом усього дня (з 0 годин 00 хвилин до 24 години 00 хвилин) можна реєструвати ПН/РК за І та ІІ половину жовтня 2026 року
02.11.20261 488
Податкові накладні на подарункові сертифікати: роз’яснення ДПС щодо продажу через ПРРО
ДПС пояснила, що під час продажу подарункових сертифікатів платник ПДВ може складати податкову накладну за щоденними підсумками операцій, якщо дотримано вимоги Податкового кодексу
30.10.2026165
З 30 жовтня 2026 року змінилися порядки ведення ЄРПН та ЄРАН: аналіз постанови КМУ №1335
30 жовтня набрала чинності постанова КМУ №1335, якою внесено зміни до порядків ведення ЄРПН та ЄРАН. Документ закріплює статус ДПС як адміністратора, уточнює режим роботи та правила доступу до даних
30.10.20266 1731
Повернення бракованого товару та залік заборгованостей: ДПС роз'яснила ПДВ-наслідки у 2026 році
Як правильно сплачувати та/або коригувати ПДВ, якщо покупець повернув бракований товар, а сплачені за нього кошти зараховуються в якості оплати за інший товар? Аналізуємо нове роз'яснення ДПС: коли складати нові ПН/РК та відображати операції у звітності
29.10.20261 160
Не включили ПН у декларації з ПДВ: ДПС розповіла про строк для податкового кредиту у 2026 р.
Платники ПДВ можуть включити зареєстровану в ЄРПН податкову накладну до податкового кредиту в наступних звітних періодах, якщо не зробили цього вчасно. На це відведено 365 календарних днів із дати складання документа
22.10.2026495
Товар знищено на складі комісіонера: які ПДВ-наслідки для комітента у 2026 році
Що відбувається з ПДВ у комітента, який передав комісіонеру товар, який був знищений в результаті обстрілу? ДПС в свіжій ІПК роз'яснила, чому комітент не може відкоригувати податкові зобов'язання за ст. 192 ПКУ та скласти розрахунок коригування
22.10.2026916
Анулювання реєстрації платника ПДВ та складання ПН: памʼятка ДПС щодо граничних строків
День анулювання реєстрації платника ПДВ є останнім днем, коли він має право складати та реєструвати податкові накладні. У цей день платник також повинен визначити податкові зобов’язання в передбачених ПКУ випадках, нагадала ДПС
21.10.2026404
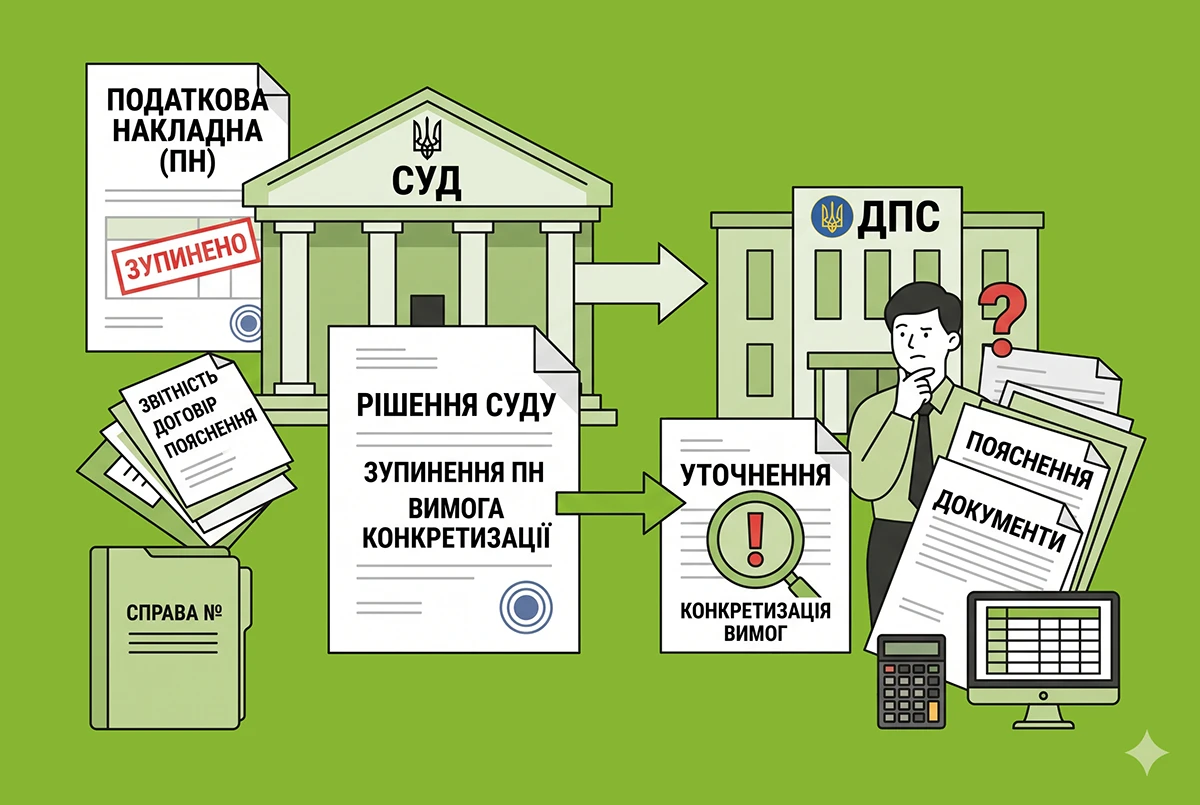
Блокування ПН та рішення ДПС щодо подання документів: позиція суду у 2026 році
Якщо після зупинення реєстрації ПН поданих пояснень і документів недостатньо, ДПС має конкретизувати, що саме потрібно надати додатково. Якщо платник не подасть ці документи протягом п’яти робочих днів, комісія може відмовити в реєстрації накладної
21.10.2026364
«Податок на додану вартість» №15(186) |21.10.2026 р.
Сто вісімдесят шостий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно податку на додану вартість
21.10.202628
Останні новини
- За рік частка компаній, які впровадили ШІ, зросла з 13,1% до 23,4%, а тих, хто розглядає таку можливість, – з 19,9% до 29,8%. Водночас бізнес дедалі більше потребує навчання персоналу й експертної підтримки14.11.202631
- ДРС затвердила план перевірок на 2027 рік, строк дії критичності підприємств можуть продовжити до 1 лютого, законопроєкт про перехід на е-ТТН для внутрішніх перевезень з 1 червня вже у ВРУ та інші не менш важливі новини за минулий тижденьПідсумки14.11.2026141
- Для стягнення моральної шкоди не обов’язково мати висновок психолога чи психіатра, однак позовні вимоги потрібно обґрунтувати. Верховний Суд також роз’яснив, якими доказами можна підтверджувати майнові втрати через війну14.11.202621
- На платформі можна перевірити наявність генераторів, акумуляторів і сонячних панелей, а також з’ясувати, чи працюють під час відключень опалення, ліфти, вода та інтернет. Оновлений індекс враховує характеристики будинків і дає змогу порівнювати їх між собою14.11.202624
- Створення законодавчої бази для платних автошляхів є однією з умов євроінтеграції України. За словами заступника міністра Сергія Деркача, відповідний закон планують ухвалити до кінця 2027 року14.11.202626
- «Дебет-Кредит» підготував актуальний календар важливих дат для бухгалтерів на третій тиждень листопада 2026 року: строки подання звітів та сплати податків. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податківВажливо14.11.2026315
- Для реєстрації ПРРО філії подають електронну заяву J/F1316605. У ній вказують самостійно присвоєний локальний номер, який залишається за програмним реєстратором до скасування його реєстрації13.11.202626
- 13 листопада Президент підписав Закон №5062. Він вводить новий механізм банкрутства, який має враховувати фінансові й організаційні можливості малих підприємств, зменшити витрати на процедуру банкрутства та створити умови для повторного започаткування бізнесу13.11.2026479
- Національний банк пропонує з 01 лютого 2027 року розпочати вилучення монет номіналом 10 копійок з готівкового обігу – з цієї дати монети зазначеного номіналу перестануть бути законним платіжним засобомВажливо13.11.2026433
- Після відновлення живлення працівники повернулися до роботи. Чи потрібно оформлювати простій, якщо зупинилася лише частина зміни? Як відобразити ці години в табелі та скільки за них заплатити?13.11.2026360
- Податківці підкреслили, що контрагенти платника ПДВ автоматично виключаються з переліку ризикових, якщо такого платника виключено з переліку платників, які відповідають критеріям ризиковості13.11.202650
- ВРУ прийняла в цілому законопроєкт №16013 щодо посилення захисту банківських рахунків та платіжних інструментів. Він передбачає кримінальну відповідальність за незаконні дії з рахунками й гаманцями. 13 листопада Президент підписав відповідний закон №5038ОновленоПідсумок від ШІ13.11.20263 225
- ВРУ ухвалила у ІІ читанні та в цілому законопроєкт №15437, а згодом Президент підписав відповідний закон №5066. Він відновлює дію окремих норм Закону про державну допомогу суб’єктам господарювання та вдосконалює моніторинг і контроль за такою підтримкою13.11.2026223
- Для України це практичний крок до посилення захисту інтересів платників податків, підвищення правової визначеності для бізнесу та розвитку міжнародної податкової співпраці з Австралією13.11.202623
- У ВРУ зареєстровано законопроєкт №16224, яким пропонують розширити ПДВ-пільгу на матеріали, складові та комплектуючі до наземних роботизованих комплексів. Крім того, для таких операцій передбачено незастосування п. 198.5 та ст. 199 ПКУ13.11.202628
- В Україні досі немає законодавчо врегульованої приватної детективної діяльності. Водночас адвокати можуть збирати відомості, фіксувати докази та представляти потерпілих у кримінальних провадженнях — пояснює НААУ13.11.202631
- ДРС своїм наказом №164 затвердила План перевірок на 2027 рік. До нього включено 17722 перевірки субʼєктів господарювання. Докладніше в новиніТОП-новина13.11.20262 6631
- Період військової служби мобілізованого працівника зараховується до стажу для щорічної основної відпустки лише до 19 липня 2022 року. Після цієї дати час служби до такого стажу не включається — роз’яснює ФПУ13.11.202654
- ДРС наказом №164 затвердила План перевірок на 2027 рік. Держоргани почали оприлюднювати плани перевірок на 2027 рік (вже є 5). Більшість із них затвердять до 1 грудня, а план ДПС очікуємо до 25 грудня. Усі оприлюднені плани перевірок буде зібрано у цій новиніОновленоПідсумок від ШІ13.11.20265 423
- Документ передбачає відновлення територій, пошкоджених війною, адаптацію до зміни клімату, скорочення забруднення та наближення екологічного законодавства України до вимог ЄС13.11.202627

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- РРО/ПРРО, касові операції: все, що повинен знати суб’єкт підприємницької діяльності. Важливо: розміри та види штрафів при роботі з РРО/ПРРО
Лектор: Самарченко О.Р.
16 листопада, понеділок - SAF‑T UA: як обрати рішення, оцінити бюджет і контролювати ризики
Лектор: Миронюк Юлія
19 листопада, четвер - ПДВ, податок на прибуток, ПДФО, ЗЕД, позовна давність, податково-бухгалтерські новини, податкова звітність
Лектор: Клунько О. А.
23 листопада, понеділок - Відрядження працівників: добові, аванс, відмітки, (не)дозволені витрати на відрядження, розрахункові та підтверджені документи, курсові розрахунки та різниці, дистанційні працівники, відпустки у відрядженні Роз’їзний характер робіт: як організувати...
Лектор: Мойсеєнко Т.
24 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- 14 листопада 2026 року - це понеділок?З 14 листопада 2026 р. зменшуються ліміти на банківські перекази: що треба знати ФОП та юрособам
- Підкажіть, будь ласка, чи ставка ПДФО 5% застосовується до всього доходу отриманого від оренди в 2026 році чи тільки з жовтня 2026? Тобто за період січень - вересень діє ставка 18%, а з моменту набуття чинності нового закону - 5%?Оренда квартири у 2026 році: алгоритм декларування та сплати податків за Законом №4903 (аудіоверсія)
- Значить, щоб оформити закордонний паспорт, то підпис на планшеті можна малювати, натомість бухгалтерські документи під тотальним наглядом, цікаво живемо!Підписання акту приймання-передачі на екрані планшету: позиція ДПС і наслідки при документальній перевірці

