Визначення терміну «Основні засоби»
Основні засоби
Основні засоби
- матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних і архівних фондів, матеріальних активів, вартість яких не перевищує 20000 гривень, невиробничих основних засобів і нематеріальних активів), що призначаються платником податку для використання у господарській діяльності платника податку, вартість яких перевищує 20000 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він довший за рік).
Основні засоби
- матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАКАЗ Про затвердження Положення (стандарту) бухгалтерського обліку 7 "Основні засоби" (п.4) N 92 від 27.04.2000 м.Київ
Основні засоби
- матеріальні активи, які споживчі товариства, споживспілки утримують з метою використання їх у процесі виробництва, реалізації товарів, надання послуг, здійснення адміністративних, соціально-культурних функцій тощо, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
РАДА ЦЕНТРАЛЬНОЇ СПІЛКИ СПОЖИВЧИХ ТОВАРИСТВ УКРАЇНИ VІ збори XVІІ скликання П О С Т А Н О В А Про внесення змін і доповнень до Положення про неподільне громадське майно споживчої кооперації України (Положення, п.2.1) 03.04.2003 (див. текст)
Основні засоби
- матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особ м або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
МІНІСТЕРСТВО ПРАЦІ ТА СОЦІАЛЬНОЇ ПОЛІТИКИ УКРАЇНИ ЦЕНТР ПРОДУКТИВНОСТІ МІЖГАЛУЗЕВІ НОРМАТИВИ чисельності працівників бухгалтерського обліку (Нормативна частина, розд.1, п.1.1) 26.09.2003 N 269
Основні засоби
- матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
ДЕРЖАВНИЙ КОМІТЕТ СТАТИСТИКИ УКРАЇНИ Н А К А З Про затвердження форми одноразового державного статистичного спостереження N 1-амортизація (КОРОТКІ ПОЯСНЕННЯ) 15.12.2003 N 444
Основні засоби
- матеріальні активи, які банк утримує з метою використання їх у процесі своєї діяльності, надання послуг, здавання в лізинг (оренду) іншим особам або для здійснення адміністративних і соціально- культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
ПРАВЛІННЯ НАЦІОНАЛЬНОГО БАНКУ УКРАЇНИ П О С Т А Н О В А Про затвердження Інструкції з бухгалтерського обліку основних засобів і нематеріальних активів банку України (Інструкція, п.1.4) 20.12.2005 N 480
Основні засоби
- основні фонди у вартісному виразі. Основні засоби - термін бухгалтерського обліку.
ЦЕНТРАЛЬНА СПІЛКА СПОЖИВЧИХ ТОВАРИСТВ УКРАЇНИ МЕТОДИЧНІ РЕКОМЕНДАЦІЇ з аналізу і оцінки фінансового стану підприємств (розд.2) 28.07.2006 (див. текст)
Основні засоби
- матеріальні активи, які утримуються для використання їх у виробництві/діяльності або при постачанні товарів, виконанні робіт і наданні послуг для досягнення поставленої мети та/або задоволення потреб суб'єкта бухгалтерського обліку в державному секторі або здавання в оренду іншим особам і використовуються, за очікуванням, більше одного року.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ Н А К А З Про затвердження національних положень (стандартів) бухгалтерського обліку в державному секторі (НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 121 "Основні засоби", п.4) 12.10.2010 N 1202
Основні засоби
- матеріальні активи об'єкта електроенергетики, що виробляє електричну енергію з використанням альтернативних джерел енергії, задіяні в технологічному процесі. До основних засобів належать придбані виробничі споруди, обладнання, виробнича техніка й допоміжне устаткування, мережі підключення, транспортні засоби, комп'ютерна техніка тощо, які включені до первісної вартості будівництва об'єкта електроенергетики, що виробляє електричну енергію з використанням альтернативних джерел енергії.
НАЦІОНАЛЬНА КОМІСІЯ, ЩО ЗДІЙСНЮЄ ДЕРЖАВНЕ РЕГУЛЮВАННЯ У СФЕРІ ЕНЕРГЕТИКИ ПОСТАНОВА Про затвердження Порядку визначення питомої ваги сировини, матеріалів, основних засобів, робіт та послуг українського походження у вартості будівництва об'єктів електроенергетики, що виробляють електричну енергію з використанням альтернативних джерел енергії (Порядок, п.1.4) 15.06.2012 № 749
Основні засоби
- матеріальні активи, які Підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
МІНІСТЕРСТВО ІНФРАСТРУКТУРИ УКРАЇНИ НАКАЗ Про затвердження Порядку визначення майна залізничного транспорту, що передається публічному акціонерному товариству "Українська залізниця" на праві господарського відання (Порядок, розд.2) 12.11.2012 № 667
Основні засоби
- матеріальні активи, які утримуються органом Фонду для забезпечення виконання ним функцій, визначених статутом Фонду і використовуються, за очікуванням, більше одного року.
ПРАВЛІННЯ ФОНДУ СОЦІАЛЬНОГО СТРАХУВАННЯ З ТИМЧАСОВОЇ ВТРАТИ ПРАЦЕЗДАТНОСТІ ПОСТАНОВА Про затвердження Порядку бухгалтерського обліку необоротних активів у Фонді соціального страхування з тимчасової втрати працездатності (Порядок, п.1.2) 20.12.2013 № 63
Основні засоби
- матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особам або для виконання адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
ДЕРЖАВНА СЛУЖБА СТАТИСТИКИ УКРАЇНИ НАКАЗ Про затвердження Методологічних положень з організації державного статистичного спостереження щодо основних засобів (Методологічні положення, п.1.2) 07.07.2014 № 208
Основні засоби
- це матеріальні активи, які підприємство/установа утримує з метою використання їх у процесі виробництва/діяльності або постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
ВИКОНАВЧА ДИРЕКЦІЯ ФОНДУ ГАРАНТУВАННЯ ВКЛАДІВ ФІЗИЧНИХ ОСІБ РІШЕННЯ Про затвердження Положення щодо організації продажу активів (майна) банків, що ліквідуються (Положення, розд.2, п.1) 24.03.2016 № 388
Основні засоби
- матеріальні активи, які підприємство утримує з метою використання у процесі виробництва, постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких становить більше одного року (або операційного циклу, якщо він довший за рік).
НАЦІОНАЛЬНА КОМІСІЯ, ЩО ЗДІЙСНЮЄ ДЕРЖАВНЕ РЕГУЛЮВАННЯ У СФЕРАХ ЕНЕРГЕТИКИ ТА КОМУНАЛЬНИХ ПОСЛУГ ПОСТАНОВА Про затвердження Методики формування, розрахунку та встановлення тарифів на теплову енергію, що виробляється на теплоелектроцентралях, теплових електростанціях та когенераційних установках (Методика, п.1.3) 01.08.2017 № 991
Основні засоби
– матеріальні активи, які підприємство утримує з метою використання у процесі виробництва, постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких становить більше одного року (або операційного циклу, якщо він довший за рік).
НАЦІОНАЛЬНА КОМІСІЯ, ЩО ЗДІЙСНЮЄ ДЕРЖАВНЕ РЕГУЛЮВАННЯ У СФЕРАХ ЕНЕРГЕТИКИ ТА КОМУНАЛЬНИХ ПОСЛУГ ПОСТАНОВА Про затвердження Методики формування, розрахунку та встановлення тарифу на електричну енергію, що виробляється на гідроелектростанціях (Методика, п.1.3) 01.08.2017 № 989
Основні засоби
- матеріальні активи, які підприємство утримує з метою використання у процесі виробництва, постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких становить більше одного року (або операційного циклу, якщо він довший за рік).
НАЦІОНАЛЬНА КОМІСІЯ, ЩО ЗДІЙСНЮЄ ДЕРЖАВНЕ РЕГУЛЮВАННЯ У СФЕРАХ ЕНЕРГЕТИКИ ТА КОМУНАЛЬНИХ ПОСЛУГ ПОСТАНОВА Про затвердження Методики формування, розрахунку та встановлення тарифів на електричну та теплову енергію, що виробляється на атомних електростанціях (Методика, п.1.3) 01.08.2017 № 990
Основні засоби
- це матеріальні об'єкти, що їх:
а) утримують для використання у виробництві або постачанні товарів чи наданні послуг для надання в оренду або для адміністративних цілей;
б) використовуватимуть, за очікуванням, протягом більше одного періоду.
МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 16 (МСБО 16). Основні засоби (розд. Визначення) 01.01.2012 (див. текст)
"Основні засоби" означає всі матеріальні та нематеріальні активи, вироблені як результати процесів виробництва, які використовують повторно або постійно, в процесах виробництва протягом понад одного року.
РЕГЛАМЕНТ ЄВРОПЕЙСЬКОГО ПАРЛАМЕНТУ І РАДИ (ЄС) № 1303/2013 від 17 грудня 2013 року про встановлення спільних положень щодо Європейського фонду регіонального розвитку, Європейського соціального фонду, Фонду гуртування, Європейського сільськогосподарського фонду розвитку сільських територій та Європейського фонду морського та рибного господарства та про встановлення загальних положень щодо Європейського фонду регіонального розвитку, Європейського соціального фонду, Фонду гуртування та Європейського фонду морського і рибного господарства та скасування Регламенту Ради (ЄС) № 1083/2006 (ст.95)17.12.2013 ( див. текст )
Основні засоби
– це матеріальні об’єкти, що їх:
а) утримують для використання у виробництві або постачанні товарів чи наданні послуг для надання в оренду або для адміністративних цілей;
б) використовуватимуть, за очікуванням, протягом більше одного періоду.
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт бухгалтерського обліку 16 Основні засоби (п.6) 01.01.2024 ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Основні засоби»
Інвентаризація необоротних активів – 2026: правила проведення і особливості воєнного часу від Мінфіну та ДПСУ
У цій статті розглянемо основні особливості інвентаризації основних засобів (ОЗ), нематеріальних активів (НМА) та незавершених капітальних інвестицій, яку проводять перед складанням річної фінансової звітності за 2026 рік
16.09.20269 2572
Викрадення ТМЦ та основних засобів у 2026 році: ДПС пояснила облік ПДВ
ДПС Чернівецької області роз’яснює: при викраденні ТМЦ платник нараховує ПДВ за п. 198.5 ПКУ, а за документально підтвердженого викрадення основних засобів податкові зобов’язання не нараховуються
10.09.2026165
Звільнення капітального ремонту від ПДВ у 2026 році: аналіз роз'яснення ДПС
Капітальний ремонт гуртожитку за бюджетні кошти – чи можна не платити ПДВ за такі роботи? Коли працює пільга за п. 197.15 ПКУ? Що вирішує статус об’єкта нерухомості в Реєстрі речових прав та чи треба коригувати вже виконані до 2026 року етапи?
04.09.20262 717
Придбане обладнання розбирається на запчастини: це ремонт чи поліпшення для податкового обліку?
Підприємство замінює у генераторі двигун шляхом розукомплектування придбаної спеціально для цього установки. Що відбувається: ремонт чи поліпшення? І які податкові наслідки в того, хто здійснює такий демонтаж через брак запчастин? Аналізуємо нову ІПК від ДПС
28.08.20263 3902

Поліпшене орендоване майно знищено обстрілом: ДПС розповіла про наслідки з податку на прибуток для орендаря
Як правильно списати знищене війною майно в орендованому приміщенні та визначити податок на прибуток? Розбираємо роз'яснення ДПС: детальна формула для рядка 1.2.2 Додатка РІ, податкові різниці та практичні поради для бухгалтера
20.08.20262 131

Списання знищених активів через ракетний обстріл-2026: алгоритм дій від ДПС
Списання знищених товарів, запасів та основних засобів потребує належного документального підтвердження. Підприємству необхідно провести інвентаризацію та зібрати підтвердні документи, які фіксують факт такого знищення
14.08.20261 386

Оренда квартири фізособі: ДПС розповіла про нарахування податкової амортизації ТОВ
ТОВ має право нараховувати податкову амортизацію за ст. 138 ПКУ на квартиру, передану в оренду фізичній особі для проживання. Головна умова – об’єкт обліковується як основний засіб, амортизується в бухобліку та використовується у госпдіяльності
13.08.2026143

Списання активів та основних засобів: ДПС розповіла, чи виникають податкові зобов'язання з ПДВ
При списанні малоцінних необоротних активів та запасів через неможливість їх використання у госпдіяльності потрібно нарахувати ПДВ за п. 198.5 ПКУ. При ліквідації ОЗ податкові зобов'язання не нараховуються за умови наявності документа про знищення
11.08.2026438

Переведення основних засобів до невиробничих: чи потрібно коригувати фінрезультат з податку на прибуток
ДПС роз'яснила, чи проводяться коригування фінансового результату до оподаткування при переведенні об'єктів ОЗ до складу невиробничих, та як це впливає на нарахування податкової амортизації
10.08.2026175
Як амортизувати ліцензію, видану на 1,5 роки, якщо мінімальний строк амортизації НМА за ПКУ становить 2 роки
Як амортизувати ліцензію на програмне забезпечення, якщо право користування надається лише на півтора роки? В свіжій ІПК читаємо відповіді ДПС на це та інші питання платників податку на прибуток: від дати старту амортизації до обліку поліпшень НМА
04.08.20263 3692
Врахування недоамортизованої частини ремонту орендованого майна у фінансовому результаті: роз'яснення ДПС
ДПС у Дніпропетровській області наголосила, що при визначенні фінансового результату до оподаткування у витратах враховується недоамортизована частина ремонту орендованого основного засобу по закінченню договору оперативної оренди
30.07.2026157
База оподаткування при продажу інвестиційної нерухомості платником ЄП: роз'яснення ДПС і коментар редакції
Плануєте продавати нерухомість, яку здавали в оренду? Через нюанси бухобліку платник єдиного податку ризикує сплатити податок з усієї суми виторгу. У статті аналізуємо позицію ДПС, норми ПКУ і НП(С)БО, а також даємо практичні рекомендації для збереження пільги
29.07.20261 785
Податкові наслідки безкоштовного отримання і передачі товарів або ОЗ: ДПС роз’яснила, як сплачувати ПДВ
Безкоштовно передаєте товари чи обладнання або отримуєте їх безоплатно? Часто виникає питання: чи треба сплачувати ПЗ з ПДВ за такою передачею? Адже податкового кредиту при отриманні цих активів не було! Наводимо ІПК ДПС з цього приводу та наш коментар
10.07.20262 646
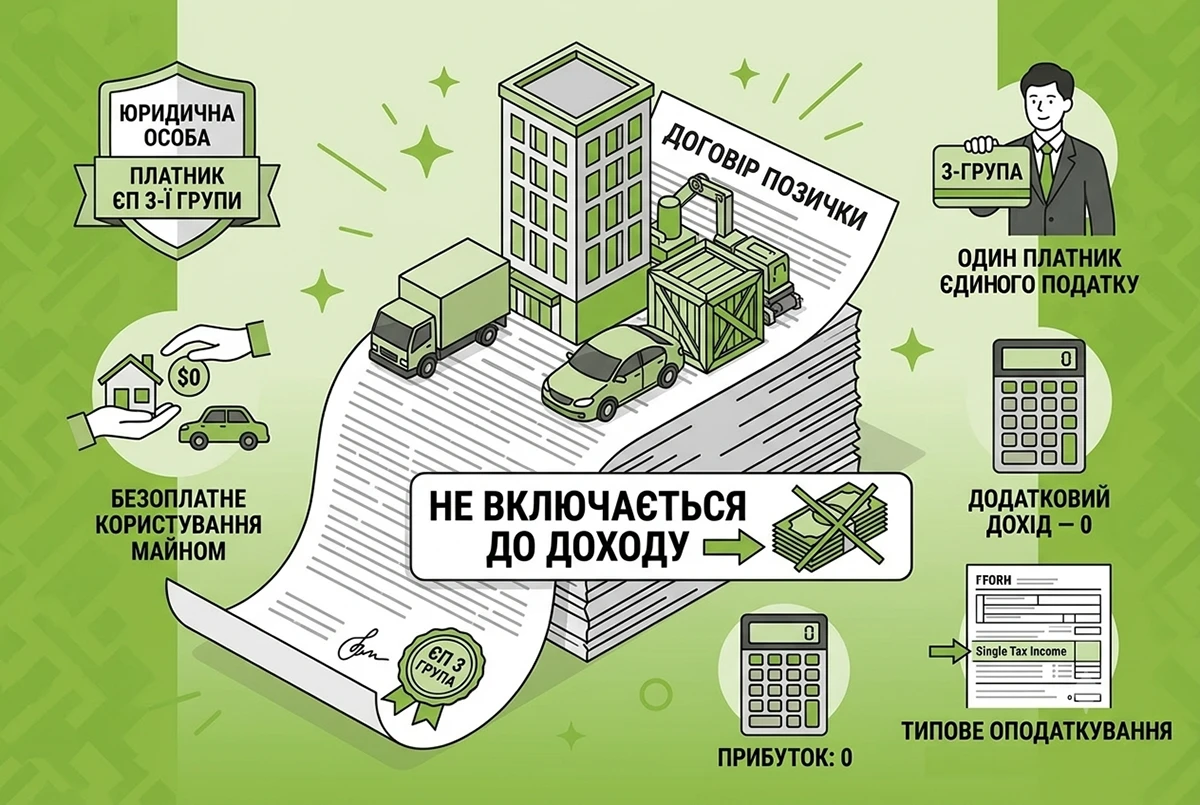
Отримання майна в безоплатне користування «єдинником»: чи буде дохід у 2026 році
Отримання юридичною особою – платником єдиного податку 3-ї групи майна у безоплатне користування за договором позички не включається до її доходу, оскільки право власності на майно не переходить, за умови повернення об'єкта в належному стані та у строк
29.06.2026211
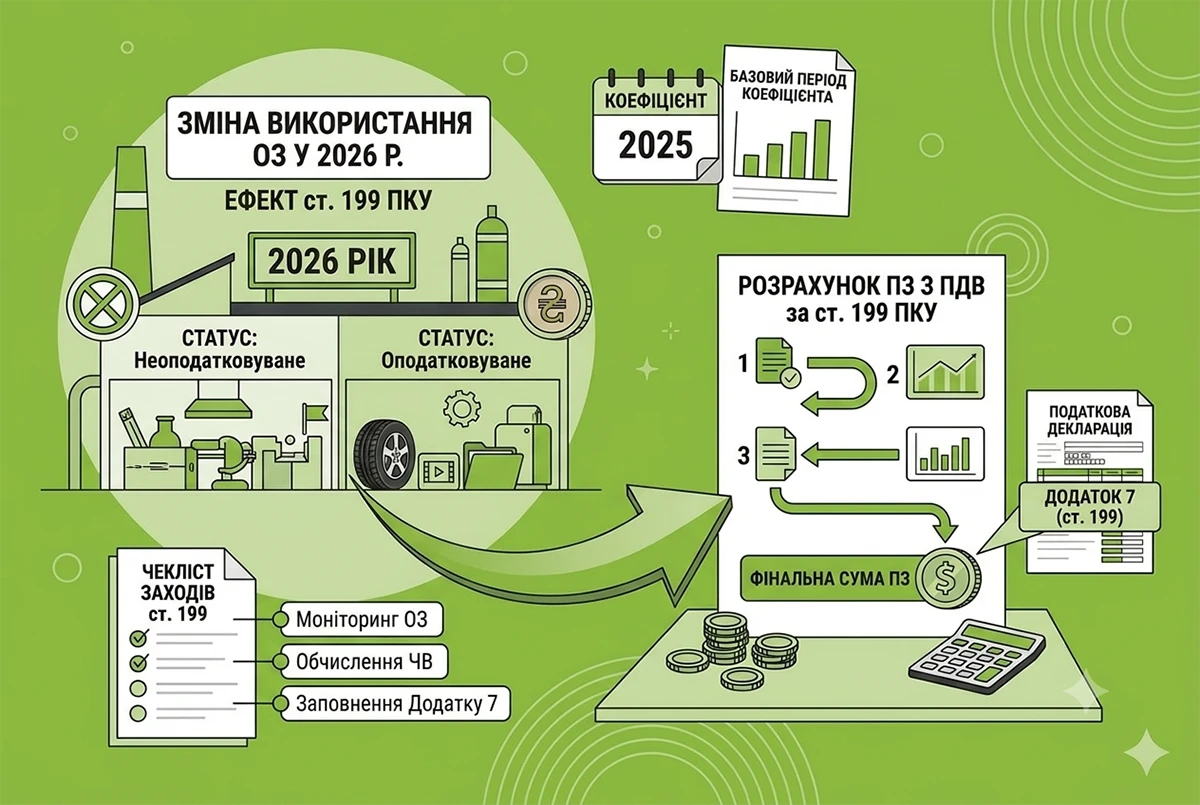
Зміна використання ОЗ у 2026 році: коли виникають ПЗ з ПДВ за ст. 199 ПКУ
ПДВ-зобов'язання за ст. 199 ПКУ виникають, якщо ОЗ починають використовуватися в операціях, що не є об’єктом оподаткування або звільнені від нього. Тоді платник має нарахувати компенсуючі ПЗ з ПДВ пропорційно частці використання в неоподатковуваних операціях
24.06.2026234
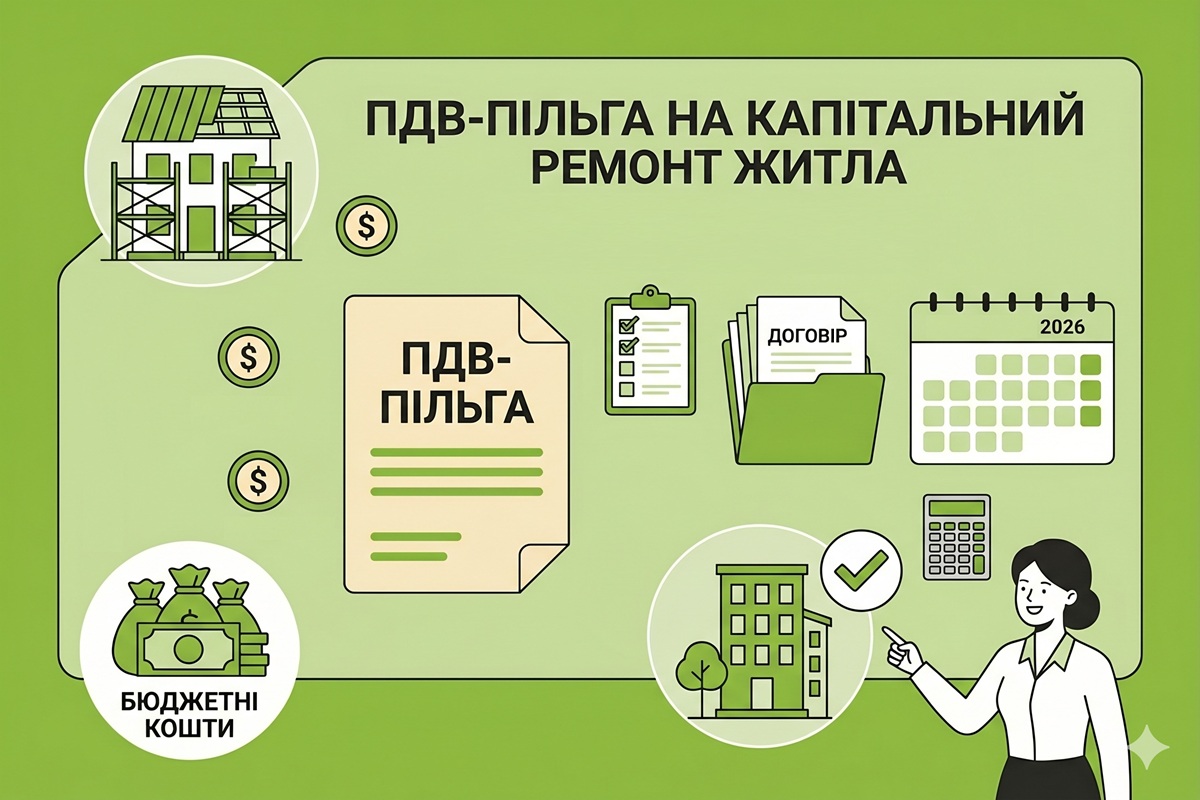
Підстави для пільги з ПДВ на капітальний ремонт житла за п. 197.15 ПКУ у 2026 році: роз'яснення від ДПС
Оподаткування будівельних робіт, що фінансуються за рахунок бюджету, традиційно викликає чимало запитань на стику податкового та містобудівного законодавства. Цього разу розглянемо правила застосування ПДВ-пільги: кому вона надається і які має наслідки
18.06.20261 465
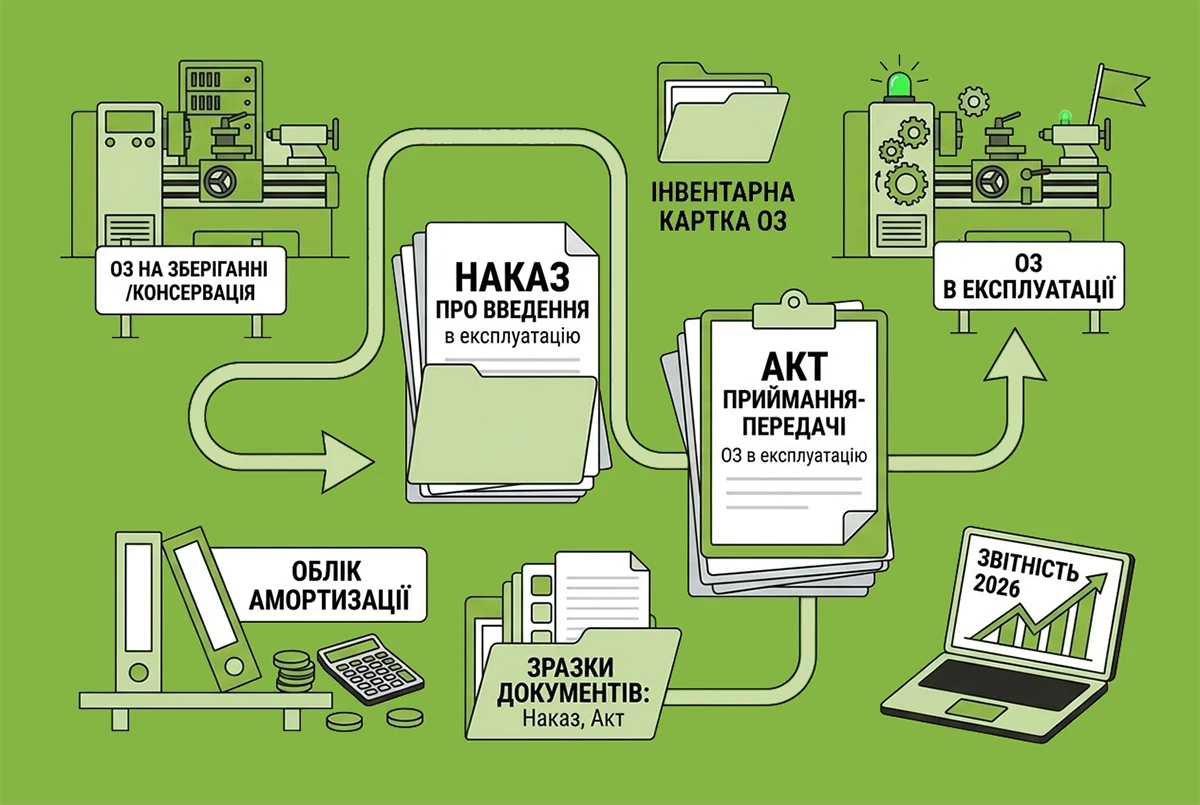
Повторне введення ОЗ в експлуатацію у 2026 році: алгоритм дій, бухгалтерський облік та зразок акта
Підприємство вирішило продати ОЗ (складське обладнання) і перевело його за залишковою вартістю на субрахунок 286. Але протягом 2 років так і не продало. Прийнято рішення знову використовувати це обладнання, ввівши в експлуатацію. Як відобразити це в обліку?
15.06.20263 655
Використання основних засобів в оподатковуваних і звільнених операціях: роз’яснює ДПС
Якщо основні засоби, придбані з ПДВ, починають використовуватися одночасно в оподатковуваних і неоподатковуваних операціях, платник податку повинен нараховувати податкові зобов’язання з ПДВ. У ДПС пояснили порядок такого нарахування
12.06.2026228
Списання основних засобів у 2026 році: документальне оформлення та облік за НП(С)БО
Підприємство у 2026 році передає основні засоби (далі – ОЗ) іншим особам за плату або безоплатно, здійснює їх ліквідацію тощо. Які особливості бухгалтерського обліку таких господарських операцій? Розгляньмо у статті та наведемо зразки наказу та актів
10.06.20267 344
Фізособа-«загальник» провела ремонт ОЗ у 2026 році: що з витратами
Фізособа-«загальник» має право (за власним бажанням) включити до складу витрат звітного періоду вартість поточного ремонту використаних у господарській діяльності лише тих основних засобів, які підлягають амортизації
01.06.202661
Останні новини
- У ІІ кварталі 2026 року реальний ВВП України зріс на 0,4% у річному вимірі та на 0,3% порівняно з І кварталом. НБУ зазначив, що зростання підтримали споживання та інвестиції, водночас атаки на інфраструктуру стримували економікуСьогодні 12:0814
- Перевірити, чи перебуває працівник на військовому обліку, можна через «Резерв+». Якщо після авторизації застосунок формує військово-обліковий документ, дані людини є в реєстрі «Оберіг», однак їх актуальність потрібно перевіряти окремоСьогодні 11:2219
- Кабмін змінив порядок надання допомоги на проживання ВПО. Виплати, які людина отримувала до 31 серпня 2026 року, можуть автоматично продовжити ще на 6 місяців за умови відповідності критеріям, визначеним законодавствомСьогодні 10:1941
- Верховна Рада прийняла за основу законопроєкт №15358 про відповідальність за перевищення допустимого рівня шуму транспортних засобів. Документ передбачає штрафи до 34 000 грн і позбавлення права керуванняСьогодні 09:0621
- НААУ представила дайджест судової практики за ІІ та ІІІ квартали 2026 року. Видання містить 18 рішень щодо мобілізації, військового обліку, бронювання працівників, ВЛК, повісток та перетину кордонуСьогодні 08:1062
- У проєкті Держбюджету-2027 видатки загального фонду на соціальну сферу за напрямами Мінсоцполітики передбачено на рівні 540,3 млрд грн – на 72,6 млрд грн більше, ніж у 2026 році. Кошти мають забезпечити пенсії, субсидії та інші соціальні виплати19.09.202634
- Держбюджет-2027 вже у ВРУ, плани-графіки перевірок ПФУ на ІV квартал, оподаткування посилок до 150 євро та штрафи за дроп-схеми та передачу карток прийнято за основу. А ще – нова облікова ставка та проєкт оновлення Положення про первинку №88Важливо19.09.20261 600
- Житлова субсидія для особи за кордоном: ПФУ пояснив, як перебування понад 60 днів впливає на виплатуПФУ пояснив, як перебування за кордоном впливає на призначення житлової субсидії. Осіб, які перебувають за межами України понад 60 днів, не включають до складу домогосподарства, а про такий виїзд потрібно повідомити Пенсійний фонд19.09.202635
- МОН розповіло про початок 2026/2027 навчального року та ключові зміни в освіті. Понад 3,5 млн учнів навчаються у 11 940 школах, а серед нововведень – обов’язкова англійська для старших груп садочків і пілотування профільної старшої школи19.09.202661
- Пенсійний фонд України роз’яснив, куди подавати заяву на одноразову грошову допомогу «Зимова підтримка» у 2026 році. Спосіб подання залежить від того, до якого з двох переліків входить територіальна громада заявника19.09.202692
- У разі оголошення повітряної тривоги, незалежно від типу загрози, діє чіткий і непорушний алгоритм: усі робочі процеси негайно зупиняються, а працівники переходять до найближчого укриття19.09.202641
- «Дебет-Кредит» підготував актуальний календар важливих дат для бухгалтерів на четвертий тиждень вересня 2026 року: строки подання звітів та сплати податків. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податківВажливо19.09.20262 046
- ФПУ пояснила, що працівник не може за власним бажанням перервати щорічну відпустку. Закон дозволяє відкликання лише за згодою працівника та у визначених випадках18.09.202652
- Європейська Бізнес Асоціація підтримує законопроєкт №15454 та його ухвалення у першому читанні. Документ пропонує зміни до аукціонів, гарантій стабільності законодавства та угод про розподіл продукції18.09.202619
- За І півріччя 2026 року 41 тютюнова компанія, яка звітувала за аналогічні періоди 2025-го і 2026-го, отримала сукупно 6,5 млрд грн чистого прибутку. Виторг цих компаній зріс на 10% – до 198,2 млрд грн, а 71% вийшли у плюс18.09.202620
- За III квартал 2026 року декларацію з екологічного податку потрібно подавати за старою формою, а за IV квартал – за оновленою. ДПС нагадала, що нова форма вперше застосовується після набрання чинності наказом Мінфіну №30018.09.202635
- ДПС роз’яснила, що за відсутності найманих працівників Додаток Д1 до Розрахунку не подається. Для юросіб Д1 формують щомісяця, а ФОП та особи, які провадять незалежну професійну діяльність, подають ФІЗ-Д1 щоквартально – лише за наявності працівників18.09.202694
- Від початку проєкту проаналізовано та систематизовано близько 9 200 записів Класифікатора професій, проведено їх зіставлення з міжнародною класифікацією ISCO-08, підготовлено пропозиції щодо об’єднання схожих записів, вилучення неактуальних записів18.09.202643
- Щоб допомогти бізнесу безпечно мігрувати на вітчизняні аналоги, ми зібрали 6 українських рішень від резидентів Дія.City. Вони стануть надійними альтернативами для різних бізнес-процесів18.09.202668
- Кабмін пропонує внести зміни до ПКУ про відмову в реєстрації акцизних накладних, якщо у виробника/імпортера нафтопродуктів недостатньо фінансового забезпечення для підтримання їх мінімального запасу. Інформацію про це ДПС отримуватиме від Міненерго18.09.202622

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Організація, облік та оподаткування операцій з нерезидентами Особливості ЗЕД-діяльності під час воєнного стану Аналіз останніх змін податкового законодавства
Лектор: Самарченко О.Р.
23 вересня, середа - Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26К, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
23 вересня, середа - Штучний інтелект для бухгалтерів: промпт-інженерія, приклади використання, ризики, правове регулювання та впровадження у роботу компанії
Лектор: Логойда І., Бундз Т.
24 вересня, четвер - КУРС «Сучасний КАДРОВИК» 11 вересня-02 жовтня! 42 нові форми кадрових документів, ЄРК-КП і профстандарти (ISCO-08/ESCO), Платформа «Обрій»: реформування кадрового обліку та нова логіка кадрового адміністрування, план дій кадровик
Лектор: Мойсеєнко Т.
25 вересня, пʼятниця
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Ще хочу уточнити. Робітники, які знаходяться на ТОТ, (їх доля не відома) участі у розрахунку СКШП не беруть?Як заповнити новий Звіт про працевлаштування осіб з інвалідністю за 3 кв. 2026 р.: аналіз наказу Мінфіну №453
- В тайкий тяжкий час де йде війна нам підвищують податки, ФОПів з ПДВ закопають, підприємства ледь виживають. Зато депутати крадуть та втікають. Дуже справедливо. Держава не думає за людей. Їдеш на роботу одні пенсіонери залишилися, шкутильгають на роботу бо молодь виловили вже і працювати не ма кому.Збільшення ставки ПДВ до 21,5% для покриття витрат постраждалого бізнесу: пропозиція Мінекономіки
- Добрий день. Вірно я зрозуміла, що філія самостійно подає за себе звіт, а у разі її ліквідації уточнюючий звіт подає головне підприємство заповнюючи рядок 5 (вказується код ЄДРПОУ філії)?Як заповнити новий Звіт про працевлаштування осіб з інвалідністю за 3 кв. 2026 р.: аналіз наказу Мінфіну №453
