Визначення терміну «Нерезиденти»
Нерезиденти
Нерезиденти
- це:
а) іноземні компанії, організації, утворені відповідно до законодавства інших держав, їх зареєстровані (акредитовані або легалізовані) відповідно до законодавства України філії, представництва та інші відокремлені підрозділи з місцезнаходженням на території України;
б) дипломатичні представництва, консульські установи та інші офіційні представництва інших держав і міжнародних організацій в Україні;
в) фізичні особи, які не є резидентами України.
Якщо відповідно до вимог укладеного Україною міжнародного договору, що містить положення про обмін інформацією для податкових цілей, згода на обов’язковість якого надана Верховною Радою України, або укладеного на його підставі міжвідомчого договору та цього Кодексу фінансовий агент зобов’язаний перевіряти та встановлювати, резидентом якої держави є власник або контролер власника фінансового рахунка, положення цього підпункту застосовуються в частині, що не суперечить правилам міжнародного договору.
Нерезиденти:
а) юридичні особи, утворені відповідно до законодавства інших держав, які здійснюють свою діяльність за межами України, а також їх відокремлені підрозділи з місцезнаходженням на території України, які не здійснюють господарську діяльність відповідно до законодавства України;
б) розташовані на території України дипломатичні представництва, консульські установи, інші офіційні представництва іноземних держав та міжнародних організацій, які мають дипломатичні привілеї та імунітет;
в) фізичні особи: іноземці та особи без громадянства, громадяни України, які мають постійне місце проживання за межами України, у тому числі ті, які тимчасово перебувають на території України.
Нерезиденти
- юридичні особи, суб'єкти підприємницької діяльності, що не мають статусу юридичної особи (філії, представництва тощо), з місцезнаходженням за межами України, які створені й діють відповідно до законодавства іноземної держави, у тому числі юридичні особи та інші суб'єкти підприємницької діяльності, створені за участю юридичних і фізичних осіб;
ЗАКОН УКРАЇНИ Про Національну програму інформатизації (ст.1) м. Київ, 4 лютого 1998 року N 74/98-ВР
Нерезиденти:
а) фізичні особи (іноземні громадяни, громадяни України, особи без громадянства), які мають постійне місце проживання за межами України, у тому числі ті, які тимчасово перебувають на території України;
б) юридичні особи та інші суб’єкти господарювання з місцезнаходженням за межами України, які створені та діють відповідно до законодавства іноземної держави, у тому числі ті, частки участі в яких належать резидентам;
в) розташовані на території України іноземні дипломатичні, консульські, торговельні та інші офіційні представництва, міжнародні організації та їх відокремлені підрозділи, що мають імунітет і дипломатичні привілеї, а також представництва інших організацій з місцезнаходженням за межами України, що не здійснюють підприємницької діяльності відповідно до законодавства України;
г) відокремлені підрозділи юридичних осіб, зазначених у підпункті "в" пункту 9 частини першої цієї статті, що розташовані за межами України та здійснюють підприємницьку діяльність відповідно до законодавства іноземної держави;
ґ) інші особи, які не є резидентами відповідно до пункту 9 частини першої цієї статті.
ЗАКОН УКРАЇНИ Про валюту і валютні операції (ст.1) м. Київ, 21 червня 2018 року № 2473-VIII
"нерезиденти":
фізичні особи (іноземні громадяни, громадяни України, особи без громадянства), які мають постійне місце проживання за межами України, в тому числі ті, що тимчасово перебувають на території України;
юридичні особи, суб'єкти підприємницької діяльності, що не мають статусу юридичної особи (філії, представництва тощо), з місцезнаходженням за межами України, які створені й діють відповідно до законодавства іноземної держави, у тому числі юридичні особи та інші суб'єкти підприємницької діяльності з участю юридичних осіб та інших суб'єктів підприємницької діяльності України;
розташовані на території України іноземні дипломатичні, консульські, торговельні та інші офіційні представництва, міжнародні організації та їх філії, що мають імунітет і дипломатичні привілеї, а також представництва інших організацій і фірм, які не здійснюють підприємницької діяльності на підставі законів України.
ДЕКРЕТ КАБІНЕТУ МІНІСТРІВ УКРАЇНИ Про систему валютного регулювання і валютного контролю (ст.1) м.Київ, 19 лютого 1993 року N 15-93
Нерезиденти
- це юридичні особи та суб'єкти підприємницької діяльності, що не мають статусу юридичної особи України, з місцезнаходженням за межами України, які створені та діють відповідно до законодавства іноземної держави, у тому числі юридичні особи та інші суб'єкти підприємницької діяльності з участю юридичних осіб та інших суб'єктів підприємницької діяльності України.
ПОСТАНОВА ВЕРХОВНОЇ РАДИ УКРАЇНИ Про затвердження Правил застосування Закону України "Про оподаткування прибутку підприємств" (правила, Розд.І, п.1) м.Київ, 27 червня 1995 року N 247/95-ВР
Нерезиденти
- громадяни, які мають постійне місце проживання за межами України, в тому числі ті, які тимчасово перебувають на території України; юридичні особи, суб'єкти підприємницької діяльності, що не мають статусу юридичної особи (філії, представництва тощо) з місцезнаходженням за межами України, які створені та здійснюють свою діяльність відповідно до законодавства іноземної держави, у тому числі юридичні особи й інші суб'єкти підприємницької діяльності за участю юридичних осіб та інших суб'єктів підприємницької діяльності України; розташовані на території України дипломатичні представництва, консульські установи, торговельні та інші офіційні представництва іноземних держав, міжнародні організації та їх філії, що мають дипломатичні привілеї та імунітет, а також представництва інших іноземних організацій і фірм, які не здійснюють підприємницьку діяльність відповідно до законодавства України.
ДЕРЖАВНА СЛУЖБА СТАТИСТИКИ УКРАЇНИ Н А К А З Про затвердження Методологічних положень з організації державного статистичного спостереження щодо оцінки обсягів неформальної торгівлі у статистиці зовнішньої торгівлі товарами (Методологічні положення, розд.2) 05.09.2011 N 225
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Нерезиденти»
Обсяг контрольованих операцій в Україні зріс до 3,7 трлн грн у 2025 році: дані від ДПС
У 2025 році платники подали до ДПС 2742 звіти про контрольовані операції – приблизно на 2% менше, ніж роком раніше. Водночас їхня задекларована сума зросла на 12% і сягнула 3,7 трлн грн
22.10.202649
Створення єдиного е-порталу для працевлаштування іноземців: ВРУ пропонують прийняти законопроєкт №16073
16 жовтня 2026 року у ВРУ зареєстровано проєкт Постанови №16073/П про прийняття за основу урядового законопроєкту №16073 щодо працевлаштування іноземців та осіб без громадянства
20.10.202668
Податкове резидентство у 2026 році: ДПС про документи для міжнародних пільг
Довідка про податкове резидентство має бути видана компетентним органом іноземної держави, належним чином засвідчена та перекладена. ДПС нагадала про вимоги до паперових та електронних документів, виданих у Молдові й Грузії
15.10.2026122
Складання ПН на послуги нерезиденту у 2026 р.: алгоритм від ДПС
У разі постачання послуг нерезиденту з місцем постачання в Україні платник ПДВ має скласти й зареєструвати податкову накладну. У ній потрібно вказати найменування або ПІБ покупця, країну його реєстрації та умовний індивідуальний податковий номер
15.10.2026223
Масштабування ризик-орієнтованого підходу у податковому контролі: плани від ДПС на 2027 рік
Державна податкова служба планує розширити застосування системи управління податковими ризиками. Це питання, а також цифрову трансформацію та оцінювання ефективності роботи служби обговорили з представниками МВФ і Світового банку
14.10.2026128
Зарахування податків, сплачених за кордоном при декларуванні доходів в Україні: розʼяснення від ДПС
Сума зарахування податку, сплаченого за кордоном, не може бути більшою за податок із річного оподатковуваного доходу, розрахований відповідно до українського законодавства
14.10.202692
Зміни в оподаткуванні запозичень податком на прибуток з 2028 р.: ВРУ прийняла закон за основу
Законопроєкт №16036, який прийнято у І читанні, стосується запровадження класичного правила обмеження витрат платників податку на прибуток на запозичення в межах 30% EBITDA та поширення його на борги перед резидентами й нерезидентами
13.10.2026713
Зміни у розкритті Нацбанком банківської таємниці судам: прийнято у І читанні закон
Документ пропонує заборонити витребування через суди фінансових даних про фізосіб та юросіб, які НБУ отримує в порядку міжнародного обміну інформацією
13.10.2026104
Спрощена декларація з ПДВ за 3 квартал 2026 року: інструкція із заповнення та подання
Нерезиденти, які надають електронні послуги фізособам на митній території України, зобов’язані сплачувати ПДВ та декларувати його у спрощеній декларації з ПДВ. Розповімо про порядок її складання та подання за 3 квартал 2026 року
13.10.20263 054
Придбання валюти для закордонних відряджень у 2026 р.: розʼяснення від ДПС
Підприємства та ФОП можуть купувати іноземну валюту для витрат на закордонні відрядження на підставі заяви до банку. У межах установленого ліміту до 100 000 євро на день документи, що підтверджують підстави для купівлі, не подаються, якщо банк не запитує їх
09.10.2026153
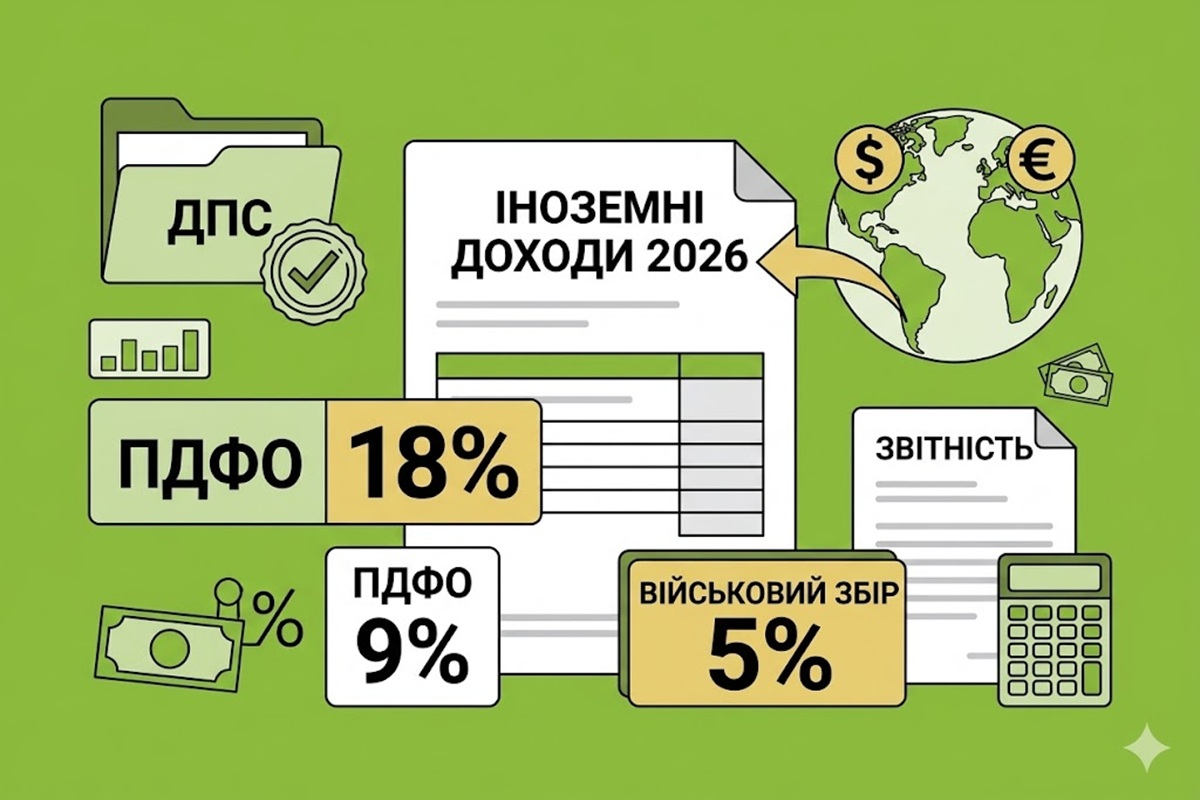
Іноземні доходи у 2026 році: ДПС пояснила ставки ПДФО та військового збору
Податкові резиденти України мають декларувати іноземні доходи та сплачувати ПДФО за ставкою 18% і військовий збір за ставкою 5%, якщо не передбачено винятків. Податки, сплачені за кордоном, можна зарахувати за умовами міжнародного договору
09.10.2026162
Виплата нерезиденту роялті-2026: податкові наслідки для платника від ДПС
Виплати роялті нерезидентам є доходом із джерелом походження з України. За загальним правилом резидент має утримати 15% податку, якщо інше не передбачено міжнародним договором
08.10.2026175
Нарахування ПДВ на рекламу в Facebook та Instagram у 2026 році: роз'яснення ДПСУ для ФОП-рекламодавців
Як бізнесу, зокрема, ФОПу, купувати рекламу в іноземних соцмережах, з нарахуванням ПДВ чи без? Розбираємо колізію статей 208 та 208-1 ПКУ, свіже роз’яснення ДПС та правила, які звільняють від сплати ПДВ й додаткової звітності з послуг нерезидента
07.10.20262 329
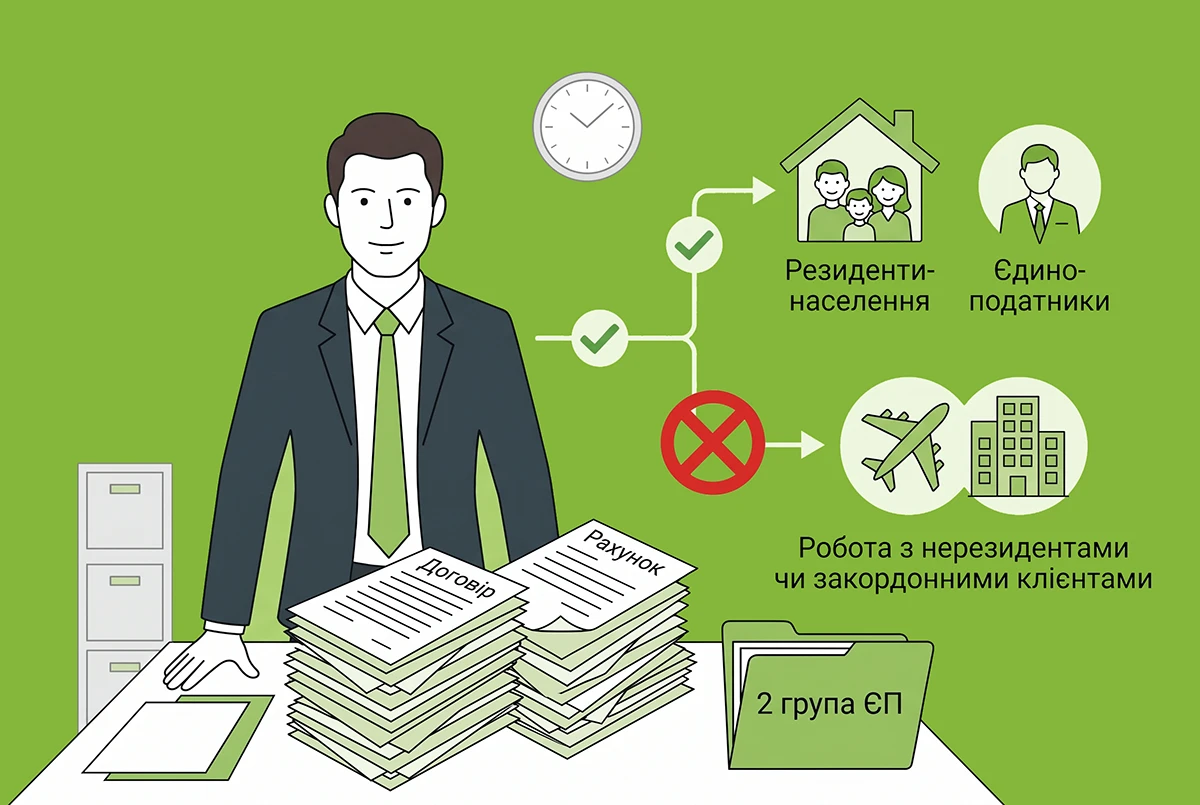
Клієнти фізособи-«єдинника» 2 групи за кордоном: податкові наслідки-2026
ФОП 2 групи ЄП може надавати послуги виключно резидентам-населенню та іншим єдиноподатникам. ЗЕД, робота з нерезидентами чи закордонними клієнтами та отримання валюти для неї під забороною
07.10.2026400
Зміни в отриманні валютних ліцензій для фінкомпаній та ломбардів: НБУ розробив проєкт постанови
Зокрема, пропонується передбачити можливість отримання такої ліцензії одночасно з отриманням або розширенням обсягу ліцензії на діяльність фінансової компанії чи ломбарду, яка включає право на надання коштів та банківських металів у кредит
02.10.202643
Відображення придбання та продажу основних засобів у файлі SAF-T UA у 2026 р.: поради від ДПС
Інформація щодо продажу або придбання необоротних активів відображається у SAF-T UA, як у підрозділах «Відомості про продаж» або «Відомості про придбання / закупівлю», так і в підрозділі «Операції з необоротними активами»
02.10.2026144
Виплати нерезиденту при зменшенні статутного капіталу-2026: відображення в додатку 4ДФ
У додатку 4ДФ до єдиної звітності з ПДФО, ВЗ та ЄСВ у графі 6 «Ознака доходу» такі виплати відображаються за ознакою доходу «109». Докладніше про це далі у новині
29.09.2026206
ПДВ при безоплатному отриманні та продажу імпортованих зразків: ДПС нагадала правила
ПДВ, сплачений при імпорті безоплатно отриманих зразків товарів, включають до податкового кредиту за митною декларацією. При подальшому постачанні база ПДВ не може бути нижчою за ціну придбання
29.09.2026175
Довідка про статус податкового резидента-2026: алгоритм отримання від ДПС
Довідку про статус податкового резидента України можна безкоштовно отримати в електронній або паперовій формі протягом 10 календарних днів. Для використання документа за кордоном його можна апостилювати, обравши під час замовлення паперову форму довідки
29.09.2026149
Неприбуткова організація виплачує дохід нерезиденту у 2026 р.: податкові наслідки від ДПС
Неприбутковий статус не звільняє організацію від обов’язку утримати та сплатити податок із доходів нерезидента. ДПС пояснила, як у такому випадку звітувати та які рядки декларації заповнювати
28.09.2026114
Останні новини
- В Україні працюють над статистичним реєстром населення, відновленням обстежень домогосподарств і збором даних про зайнятість та безробіття. Окремо Держстат планує систематизувати статистику руйнувань, втрат та інших наслідків російської агресіїСьогодні 11:562
- 23 жовтня КМУ створив Координаційний центр з організації бронювання, встановив розмір бронювання для ОПК і ПЕК 95%, уточнив визначення критичност та ініціював перегляд критеріїв за новими вимогами. Самого тексту постанови станом на суботу, 24 жовтня, немає!ОновленоСьогодні 11:406 0023
- Стажування працівника оформлюють наказом із визначенням мети, строку та місця його проведення. Якщо під час стажування працівник виконує роботу, вона підлягає оплаті. Неоформлення трудових відносин є порушенням законодавстваСьогодні 11:3114
- Підприємства, які використовують автотранспорт, періодично здійснюють заміну автомобільних шин (як сезонну, так і через зношення). У статті розглянемо, як відображати автошини в бухгалтерському обліку і як операції з ними впливають на оподаткуванняАналітикаСьогодні 11:3014 210
- ЗфЗаяву про скасування реєстрації КОРО подають до контролюючого органу за місцем її реєстрації не пізніше двох робочих днів із дня виникнення відповідної підстави. Якщо книгу викрали, до заяви додають копію документа органу поліціїСьогодні 11:1314
- Одноразова премія до професійного свята може входити до середньої зарплати для обчислення лікарняних. Визначальними умовами є її нарахування в розрахунковому періоді та сплата єдиного соціального внескуСьогодні 10:5038
- Право на відпустки для окремих категорій працівників регулює Закон «Про відпустки». Зокрема, особи з інвалідністю мають право на подовжену щорічну основну відпустку, а працівники, які виховують дітей, за визначених законом умов — на додаткову соцвідпусткуСьогодні 10:3030
- Президент вніс у Верховну Раду законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжать на 90 днів, тобто з 31 жовтня 2026 до 29 січня 2027 рокуТОП-новинаСьогодні 10:301 757
- Запуск еАкцизу тепер перенесено на 1 липня 2027 року, але чинним ліцензіатам потрібно буде зареєструватися вже навесні. Розглянемо послідовність переходу: від тестування системи до електронного маркування залишків, а також відповідальність за порушенняАналітикаСьогодні 10:3039
- Після визнання банкрутом протягом п’яти років діють обмеження щодо повторного банкрутства та обов’язок повідомляти про неплатоспроможність перед укладенням певних договорів. Також три роки особа не вважається такою, що має бездоганну ділову репутаціюСьогодні 10:0538
- Під час окремих нотаріальних операцій можуть перевіряти джерела походження коштів. Така вимога передбачена законодавством про фінансовий моніторинг, а підтвердження законності доходів допомагає пройти необхідні процедуриСьогодні 09:5343
- 13 жовтня ВРУ прийняла у ІІ читанні законопроєкт №15532 щодо перенесення термінів запровадження електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин для е-сигаретах, а вже 23 жовтня відповідний Закон №5013 підписав ПрезидентОновленоСьогодні 09:403 129
- Надходження плати за землю зросли на 12,1%, або 4,1 млрд грн, порівняно з аналогічним періодом минулого року. Найбільше коштів отримали бюджети Дніпропетровщини – 6,7 млрд грн, Києва – 5,1 млрд грн та Одещини – 3,3 млрд грнСьогодні 09:3216
- Згідно із Законом №3814, номенклатура справ є обов’язковим локальним (внутрішнім) документом для усіх юросіб. З’ясуємо, як складається цей документ, хто його розробляє та затверджує і які наслідки можуть бути в разі відсутностіАналітикаСьогодні 09:308 0226
- Оновлення водних директив ЄС передбачає перегляд переліків забруднювачів і вдосконалення систем моніторингу та обміну даними. Україна опрацьовує ці зміни для наближення національного законодавства до європейських стандартів у межах євроінтеграціїСьогодні 09:0936
- Хоча ключові норми щодо онлайн-платформ почнуть працювати з 1 січня 2027 року, частина важливих змін, зокрема щодо оренди та пільг на землю, набрала чинності вже сьогодні – 23 жовтня 2026 року. Про це далі в новиніВажливоСьогодні 08:51117
- Оплата за товар надійшла з рахунку 2650? ДПС роз'яснила, чи вважається такий переказ через небанківські фінансові установи розрахунковою операцією та коли постачальнику обов'язково застосовувати РРО. Аналізуємо свіжу ІПК та наводимо рекомендації для бізнесуАналітикаСьогодні 08:30871
- Коли можна законно не допустити податкову на перевірку? Які три документи податковий інспектор зобов’язаний показати? Що ви маєте надати на кожному рівні контролю, а що просять просто «для зручності»? Як свіжа практика Верховного Суду змінила правила гриСьогодні 08:2686
- До 9 листопада всім роботодавцям (в т.ч. ФОПам) незалежно від кількості працівників слід відзвітувати з 4% внесків за І, ІІ та ІІІ квартали 2026 року. Порядок заповнення ще не затверджено, тож орієнтуємося на примітки до форми та приклади від ДПСТОП-новинаСьогодні 08:0223 78912
- П’ятниця 30 жовтня є граничним терміном сплати податкових зобов’язань платниками податків за вересень 2026 року. Але ті, хто поки що не має можливості сплатити податки та підтвердили це, зможуть сплатити після закінчення війниВажливоСьогодні 07:59786

Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Шановна редакція ДЕБЕТ-КРЕДИТ, перестаньте скрізь користуватися ШІ. Колись у вас статті були чіткі та зрозумілі. Зараз видно, що нововведення аналізує не людина з аналітичним розумом, а робот, якому всеодно на дійсність.Звітність щодо осіб з інвалідністю у 2026 році: алгоритм дій для роботодавця зі штатом 5 осіб (аудіоверсія)
- автор цього роз'яснення - ШІ , тож і не дивно))))Звітність щодо осіб з інвалідністю у 2026 році: алгоритм дій для роботодавця зі штатом 5 осіб (аудіоверсія)
- Було роз'яснення що Розділи I, II, III заповнюються тільки платниками цього внеску. Навіть якщо у вас 50 чоловік в штаті, але норма з працевлаштування осіб з інвалідністю виконана, ви просто подаєте порожній звіт, так само і ті у кого менше 8 працівниківЗвітність щодо осіб з інвалідністю у 2026 році: алгоритм дій для роботодавця зі штатом 5 осіб (аудіоверсія)
