Визначення терміну «Накопичена амортизація нематеріальних активів»
Накопичена амортизація нематеріальних активів
Накопичена амортизація нематеріальних активів
- сума амортизації об'єкта нематеріальних активів з початку його корисного використання.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАКАЗ Про затвердження Положення (стандарту) бухгалтерського обліку (Положення, п.4) N 242 від 18.10.99 м.Київ
Накопичена амортизація нематеріальних активів
- сума амортизації об’єкта нематеріальних активів з початку його корисного використання.
ПРАВЛІННЯ НАЦІОНАЛЬНОГО БАНКУ УКРАЇНИ П О С Т А Н О В А Про затвердження Інструкції з бухгалтерського обліку основних засобів і нематеріальних активів банку України (Інструкція, п.1.4) 20.12.2005 N 480
Накопичена амортизація нематеріальних активів
- сума амортизації об'єкта нематеріальних активів з початку його корисного використання.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 122 "Нематеріальні активи" (п.4) 12.10.2010 N 1202
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Амортизація»
Тимчасова консервація ОЗ у 2026 році: ДПС роз'яснила, чи втрачає підприємство право на прискорену амортизацію
Консервація основних засобів не відбирає право на прискорену податкову амортизацію за ПКУ. ДПС це підтвердила: право зберігається, але нарахування такої амортизації призупиняється на період консервації. Подробиці у статті
29.09.2026768
Основні засоби на консервації: наслідки з податкової амортизації у 2026 році
ДПС пояснила, що тимчасова консервація основних засобів не позбавляє підприємство права на прискорену амортизацію. Водночас на період консервації нарахування прискореної податкової амортизації призупиняється
22.09.2026158

Поліпшене орендоване майно знищено обстрілом: ДПС розповіла про наслідки з податку на прибуток для орендаря
Як правильно списати знищене війною майно в орендованому приміщенні та визначити податок на прибуток? Розбираємо роз'яснення ДПС: детальна формула для рядка 1.2.2 Додатка РІ, податкові різниці та практичні поради для бухгалтера
20.08.20262 270

Оренда квартири фізособі: ДПС розповіла про нарахування податкової амортизації ТОВ
ТОВ має право нараховувати податкову амортизацію за ст. 138 ПКУ на квартиру, передану в оренду фізичній особі для проживання. Головна умова – об’єкт обліковується як основний засіб, амортизується в бухобліку та використовується у госпдіяльності
13.08.2026151

Переведення основних засобів до невиробничих: чи потрібно коригувати фінрезультат з податку на прибуток
ДПС роз'яснила, чи проводяться коригування фінансового результату до оподаткування при переведенні об'єктів ОЗ до складу невиробничих, та як це впливає на нарахування податкової амортизації
10.08.2026181
Як амортизувати ліцензію, видану на 1,5 роки, якщо мінімальний строк амортизації НМА за ПКУ становить 2 роки
Як амортизувати ліцензію на програмне забезпечення, якщо право користування надається лише на півтора роки? В свіжій ІПК читаємо відповіді ДПС на це та інші питання платників податку на прибуток: від дати старту амортизації до обліку поліпшень НМА
04.08.20263 4352
Нематеріальні активи на підприємстві у 2026 році (частина 2): від амортизації до ліквідації та продажу
У цій статті ми продовжуємо тему обліку нематеріальних активів. Цього разу ми розглянемо такі аспекти бухгалтерського обліку НМА, як їх амортизація, продаж, безоплатна передача та ліквідація
29.05.20262 081
Мінімальні строки амортизації в податковому обліку: деталі початку застосування від ДПС
Для нарахування амортизації у податковому обліку та проведення коригування фінрезультату платник податку на прибуток застосовує мінімально допустимі строки амортизації основних засобів з дати введення в експлуатацію кожного окремого об’єкта основних засобів
15.04.2026246
Бухоблік оренди цілісного майнового комплексу: практичні приклади від редакції
Чи можна взяти в оренду ціле підприємство? Як вести облік витрат на утримання і покращення такого об’єкта оренди? Чи можна цей об’єкт або його покращення амортизувати? Про все це – далі у нашій статті
02.04.20261 928
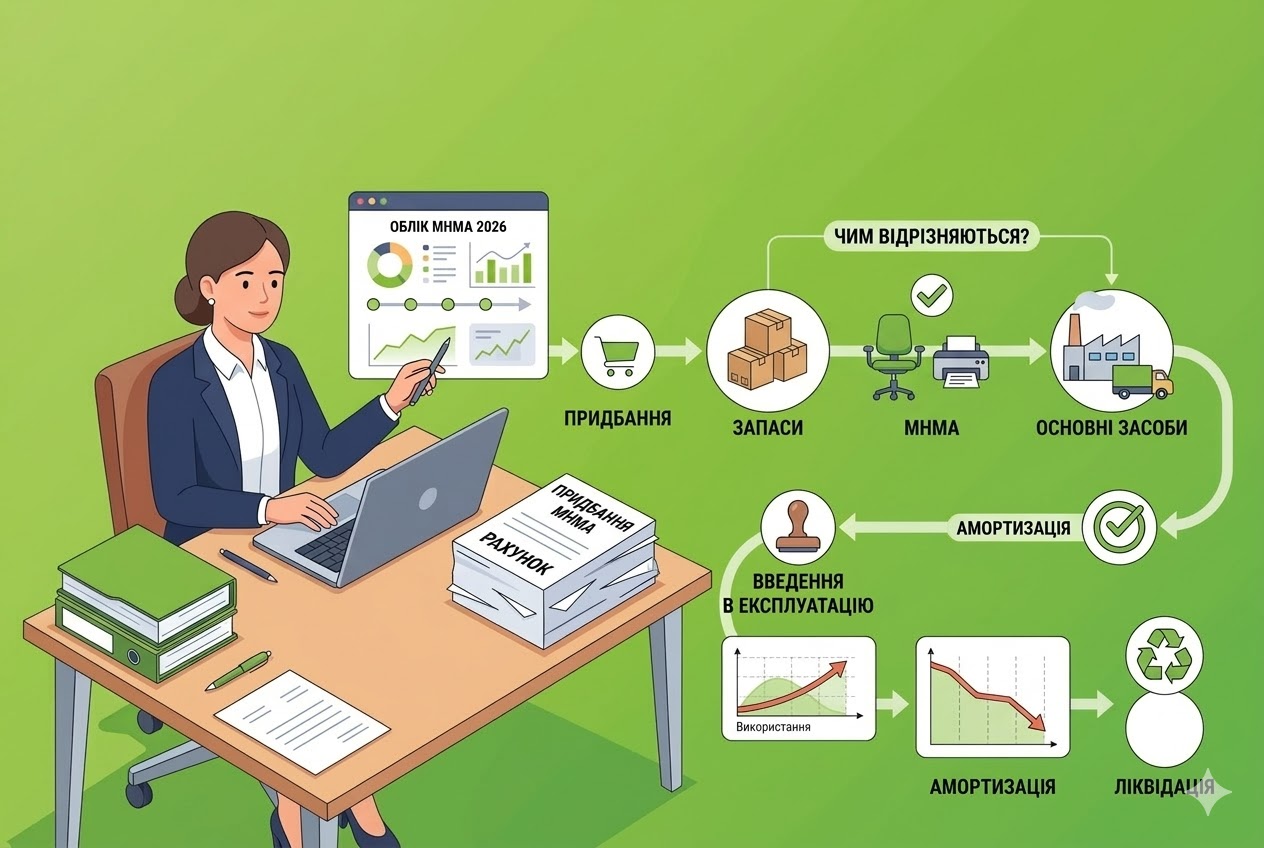
Малоцінні необоротні матеріальні активи: облік у 2026 році – від придбання до ліквідації
Чим малоцінні необоротні матеріальні активи відрізняються від основних засобів або запасів? Як їх ідентифікувати при зарахуванні на баланс та введенні в експлуатацію? Чи нараховується на них амортизація? Відповіді читайте у статті від редакції
16.03.20269 7032
Поліпшення орендованих основних засобів: податкові наслідки з податку на прибуток
Витрати на поліпшення (ремонт) орендованих ОЗ, що збільшують майбутні економічні вигоди, які спочатку очікувалися від їх використання, у податковому обліку відображаються як окремий об’єкт групи 9 з мінімальним строком корисного використання 12 років
16.03.2026225
Амортизація основних засобів за НП(С)БО 7 у 2026 році: методи розрахунку, приклади та бухгалтерські проводки
Припустімо, юрособа придбала ОЗ: автомобіль, меблі, обладнання або нерухомість, які планує використовувати у власній господарській діяльності. Як визнати витрати з придбання таких активів? Які методи амортизації може обрати юрособа? Та як показати її в обліку?
10.03.20263 880
Безоплатно отримані основні засоби: чи підлягають податковій амортизації?
Основні засоби, отримані безоплатно та залучені до господарської діяльності, амортизуються в податковому обліку відповідно до положень п. 138.3 ПКУ
17.02.2026244
Чи можуть фізособи-«загальники» включати до витрат амортизацію своїх ОЗ?
Фізособи-«загальники» мають право (за власним бажанням) включати до складу витрат, пов’язаних з провадженням їх госпдіяльності, амортизаційні відрахування з відповідним веденням окремого обліку таких витрат
03.02.202684
Чи нараховувати податкову амортизацію на активи, внесені до статутного капіталу?
У податковому обліку не передбачено обмежень щодо нарахування амортизації на ОЗ та НМА, внесені до статутного капіталу. Якщо вони призначені для використання в господарській діяльності платника податку, то й підлягають амортизації
29.01.2026155
Чи підлягають податковій амортизації необоротні активи, які тимчасово не використовуються?
Податкова амортизація не нараховується за період невикористання (експлуатації) основних засобів у господарській діяльності у зв’язку з їх консервацією
18.11.2025284
Огляд судової практики Верховного Суду за вересень 2025 року
Зокрема, в огляді йдеться про правомірність обліку обладнання сонячної електростанції на субрахунку 104, права на його прискорену амортизацію та відповідальність за відсутність цифрового коду акцизної марки у фіскальних чеках
03.11.2025126
Придбали вживаний ОЗ: як нараховувати податкову амортизацію?
У податковому обліку мінімально допустимий строк амортизації вартості придбаного основного засобу, що був у використанні, встановлюється підприємством при визнанні цього об’єкта активом. Однак він не може бути меншим за мінімально допустимі строки
10.10.2025165
Амортизація безоплатно отриманих активів: що треба врахувати?
У податковому обліку не передбачено обмежень щодо нарахування амортизації на основні засоби, безоплатно отримані платником податку. Тому такі основні засоби, які призначені для використання в госпдіяльності платника податку, підлягають податковій амортизації
08.10.2025302
Чи подавати додаток АМ до декларації з прибутку у разі незастосування податкових різниць?
Якщо платник податку, у якого річний дохід за останній річний період не перевищує 40 млн грн, прийняв рішення про незастосування всіх податкових різниць, то додаток АМ не подається
15.05.2025269
Останні новини
- Податковий агент при виплаті доходу фізичній особі – орендодавцю, у вигляді сум комунальних платежів, зобов’язаний нарахувати, утримати та сплатити (перераховувати) ПДФО за ставкою 18%02.10.202612
- Для забезпечення відображення у Реєстрі самозайнятих осіб достовірної інформації про платника податків щодо видів діяльності, самозайнята особа у разі їх зміни повинна подати Заяву за ф. №5-ОПП з позначкою «Зміни»02.10.202617
- Довіреність, що видана платником податків – фізичною особою на представництво його інтересів та ведення справ, пов’язаних із сплатою податків, має бути відповідним чином нотаріально посвідчена02.10.202623
- У версію 1.34.9.0 «Єдиного вікна», зокрема, додано оновлену податкову декларацію з податку на прибуток та звіт про нарахування і сплату внеску на підтримку працевлаштування осіб з інвалідностю02.10.202625
- Бізнес просив дозволити відстрочення податків без відсотків і застави, зупинити планові перевірки та спростити підтвердження звітності після знищення документів. За повідомленням депутатки Ольги Василевської-Смаглюк, Мінфін не підтримав ці пропозиції02.10.202618
- ФОП 2 групи ЄП може надавати послуги виключно резидентам-населенню та іншим єдиноподатникам. ЗЕД, робота з нерезидентами чи закордонними клієнтами та отримання валюти для неї під забороною02.10.202626
- У ВРУ зареєстровано законопроєкт №16114, який пропонує розширити трудові можливості молоді, запровадити електронні договори, оновити норми праці неповнолітніх та скоротити робочий час02.10.202626
- У ВРУ зареєстровано законопроєкт №16118, який пропонує запровадити нові підстави для відстрочки від мобілізації та звільнення з військової служби для тих, хто здійснює постійний догляд за літніми родичами02.10.202667
- Міністерство відновлення затвердило Технічний регламент енергетичного маркування холодильних приладів з функцією прямого продажу. Документ гармонізує українські вимоги з нормами Європейського Союзу02.10.202625
- Фінансова директорка будівельної компанії на Львівщині не декларувала ПДВ під час продажу майнових прав на нерухомість. До притягнення до кримінальної відповідальності вона повністю відшкодувала державі понад 8 млн грн збитків02.10.202633
- Міністерство енергетики оновило критерії критичності для підприємств. Статус зможуть отримати компанії з іноземними інвестиціями, які будують потужності для виготовлення енергообладнання02.10.2026354
- Заклад освіти не зобов’язаний проводити цільовий інструктаж працівникам підрядної організації, які виконують роботи підвищеної небезпеки. У підрядника мають бути визначені відповідальні за безпечне проведення робіт02.10.202625
- Асистент вчителя не має кваліфікаційних категорій, а атестується на відповідність займаній посаді. У 2026 році його посадовий оклад залежить від стажу: 13 865 грн — до 5 років, 14 731 грн — понад 5 років02.10.202647
- ЄС та Україна визначили фінансові ресурси для покриття бюджетних і оборонних потреб України у 2026 році. Сторони також домовилися прискорити виділення €45 млрд у межах Ukraine Support Loan на 2027 рік02.10.202635
- ПФУ пояснив, як оцінюють вплив локальної та загальної вібрації на працівників. Умови праці можуть належати до допустимого, шкідливого або небезпечного класу залежно від перевищення нормативного рівня.02.10.202644
- Президент підписав законопроєкт №13007-д, який реформує роботу Фонду гарантування вкладів, НБУ та інститутів спільного інвестування. Документ посилює захист прав кредиторів і спрощує процедуру виведення неплатоспроможних банків з ринку02.10.2026216
- Працівники проходять вступний, первинний, повторний, позаплановий та цільовий інструктажі з пожежної безпеки. ПФУ в Луганській області пояснив строки їх проведення, вимоги до організації та порядок документування02.10.202664
- Кабмін затвердив Положення про державну реєстрацію ветеринарних лікарських засобів. Документ визначає вимоги до заяв, реєстраційних досьє, маркування та умови зупинення, відновлення і припинення реєстрації02.10.202621
- Чи поширюється пільга з ПДВ (п. 197.15 ПКУ) на ремонт за бюджетні кошти інженерних мереж, електричних мереж житлових будинків, асфальтового покриття на прибудинкових територіях і у проїздах? Коментуємо позицію ДПС у статтіАналітика02.10.2026368
- У "Резерв+" з 14:30 2 жовтня по 16:00 4 жовтня не можна буде оформити відстрочку, пов'язану з інвалідністю - власною, дітей або батьків через планові технічні роботи в системах МінсоцполітикиВажливо02.10.2026620
Журнали «Дт-Кт»
- Запитання і відповіді
- Працевлаштування осіб з інвалідністю у 2026 році: покроковий алгоритм та вимоги для роботодавців
- Як підтвердити інвалідність працівника у 2026 році для зарахування до нормативу: роз’яснення ПФУ
- Звіт про внески за непрацевлаштування осіб з інвалідністю діє з 25 вересня: набрав чинності Наказ №453
- Звітування про внески за непрацевлаштування осіб з інвалідністю-2026: деталі ДПС щодо граничного строку
- Чи подавати Звіт про внески за осіб з інвалідністю у 2026 р. при штаті менше 8 працівників: аналіз Закону №875
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Перехід на нові КВЕДи для ФОП та Юросіб, нова обов’язкова звітність з 1 січня 2027! Нові коди NACE для бізнесу, вплив на резидентів Дія.City, розбіжності кодів, вплив на податки та ліцензії, подання змін до ЄДР. Відповідальність...
Лектор: Мойсеєнко Т.
5 жовтня, понеділок - Податкова звітність-2026: актуальні питання, поради щодо їх вирішення
Лектор: Самарченко О.Р.
5 жовтня, понеділок - ТОП-10 кадрових помилок, які потрібно негайно виправити! Зміни у кадровому обліку: ЄРК-КП і профстандарти замість посадових інструкцій. 42 нових кадрових документів: що змінилось та як перейти? + Квота 4% за ІІІ квартал і нова звітність...
Лектор: Мойсеєнко Т.
8 жовтня, четвер - Податкова резидентність осіб, що виїхали закордон. Доходи, податки, спадщина
Лектор: Доценко-Білоус Н.О.
9 жовтня, пʼятниця
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Доброго дня, яку суму можна зняти з корпоративної карти підприємства для подальшого внесення в касу підприємства (повернення підзвітних коштів) для подальшої виплати орендної плати за земельні паї? Чи є при цьому ліміт 50 тисяч?Корпоративна картка на підприємстві: правила використання та обліку у 2026 році
- Мобілізовані ФОПи, у тому числі ті, які обрали спрощену систему оподаткування, та які є роботодавцями, звільняються від сплати єдиного внеску за себе з 01.10.2025 (підкатегорія 201.04.02 «ЗІР»). Таким чином, мобілізований ФОП, навіть якщо він має найманих працівників, звільняється від сплати ЄСВ за себе.ДПС пояснила, від яких податків звільняють ФОП під час військової служби
- Доброго дня. А якщо на підприємстві один директор і то сумісник, чи потрібно подавати звіт?Подання Звіту про внесок на працевлаштування осіб з інвалідністю роботодавцями зі штатом до 8 осіб (аудіоверсія)
