Визначення терміну «Мито»
Мито
Мито
- це загальнодержавний податок, встановлений Податковим кодексом України та цим Кодексом, який нараховується та сплачується відповідно до цього Кодексу, законів України та міжнародних договорів, згода на обов'язковість яких надана Верховною Радою України.
"Мито"
- усі види мита, податків, зборів або інші види сплати, що нараховуються і справляються на територіях держав Договірних Сторін під час застосування митного законодавства, виключаючи збори та види сплати, які обмежені до приблизної вартості наданих послуг.
УГОДА між Кабінетом Міністрів України і Урядом Румунії про взаємодопомогу в митних справах (ст.1) м.Бухарест, 19 червня 2000 року (див. текст)
"Мито" означає всі види мита, зборів, податків та будь-яких інших виплат, що стягуються на територіях Договірних Сторін і закріплені в митному законодавстві, за винятком зборів та виплат за надані послуги.
Міжнародна конвенція про адміністративну взаємодопомогу у сфері митних відносин (ст.1) м. Брюссель, 27 червня 2003 року (див. текст)
"Мито" означає мито та всі інші податки, збори або інші нарахування, які стягуються при імпорті або експорті товарів, але не включаючи збори та нарахування, які є незначними у порівнянні з приблизною вартістю наданих послуг.
Угода між Кабінетом Міністрів України та Урядом Чорногорії про взаємну допомогу в митних справах (ст.1) м. Київ, 17 червня 2009 року (див. текст)
"Мито" означає мито та всі інші податки, збори або інші нарахування, які стягуються при імпорті або експорті товарів, але не включаючи збори та нарахування, які є незначними в порівнянні з приблизною вартістю наданих послуг.
УГОДА між Кабінетом Міністрів України та Урядом Республіки Сербія про взаємну допомогу в митних справах (ст.1) м. Белград, 5 березня 2010 року (див. текст)
"Мито" включає митний або імпортний збір та платіж будь-якого виду, що стягується з або у зв’язку із ввезенням певного товару, у тому числі будь-який додатковий податок або додатковий збір, пов’язаний із ввезенням такого товару, однак не включає:
(a) збір, еквівалентний внутрішньому податку, запровадженому відповідно до Статті III: 2 ГАТТ 1994 по відношенню до подібних, безпосередньо конкурентних або взаємозамінних товарів Сторони або по відношенню до товарів, з яких такий імпортований товар був вироблений, цілком або частково;
(b) антидемпінгове або компенсаційне мито, що стягується відповідно до національного законодавства Сторони;
(c) збір або інший обов’язковий платіж, що стягується відповідно до Статті VIII ГАТТ 1994; або
(d) надбавку, що пропонується або стягується з товару, що ввозиться, яка виникає в будь-якій системі управління торгами у зв’язку із адмініструванням кількісних обмежень на імпорт, тарифних квот або рівнів тарифних преференцій.
УГОДА про вільну торгівлю між Україною та Канадою (ст.1.6) м.Київ, 11 липня 2016 року ( див. текст )
Мито означає будь-який митний або імпортний збір або платіж будь-якого виду, що стягується у зв'язку з імпортом товарів, включаючи будь-який додатковий податок або збір, пов'язаний з імпортом такого товару, однак не включає:
(i) збір, еквівалентний внутрішньому податку, що стягується відповідно до статті III.2 ГАТТ 1994 по відношенню до аналогічних, безпосередньо конкуруючих або взаємозамінних товарів Сторони або по відношенню до товарів, з яких імпортований товар був вироблений цілком або частково;
(ii) антидемпінгові, компенсаційні, захисні мита, що застосовуються відповідно до статті VI ГАТТ 1994, Антидемпінгової Угоди, Угоди про субсидії, Угоди про захисні заходи;
(iii) плату або інший збір, пов'язаний з імпортом, що відповідає вартості наданих послуг.
УГОДА ПРО ВІЛЬНУ ТОРГІВЛЮ МІЖ КАБІНЕТОМ МІНІСТРІВ УКРАЇНИ ТА УРЯДОМ ДЕРЖАВИ ІЗРАЇЛЬ (ст.1.2) м. Єрусалим, 21 січня 2019 року ( див. текст )
Для цілей цієї Глави "мито" включає будь-яке мито або інший платіж, пов'язаний з імпортом або експортом товару, зокрема будь-який додатковий податок або додатковий платіж, пов'язаний з імпортом або експортом товару. "Мито" не включає:
a) платежі, еквівалентні внутрішньому податку, що стягуються згідно зі статтею 32 цієї Угоди;
b) мита, що стягуються згідно з Главою 2 ("Засоби захисту торгівлі") Розділу IV цієї Угоди;
c) збори та інші платежі, що стягуються згідно зі статтею 33 цієї Угоди.
УГОДА ПРО ПОЛІТИЧНЕ СПІВРОБІТНИЦТВО, ВІЛЬНУ ТОРГІВЛЮ І СТРАТЕГІЧНЕ ПАРТНЕРСТВО МІЖ УКРАЇНОЮ ТА СПОЛУЧЕНИМ КОРОЛІВСТВОМ ВЕЛИКОЇ БРИТАНІЇ І ПІВНІЧНОЇ ІРЛАНДІЇ (ст.27) м.Лондон, 8 жовтня 2020 року ( див. текст )
"Мито" включає збори будь-якого виду, що накладаються на або у зв'язку з імпортом або експортом.
УГОДА ПРО ЦИФРОВУ ТОРГІВЛЮ МІЖ УКРАЇНОЮ ТА СПОЛУЧЕНИМ КОРОЛІВСТВОМ ВЕЛИКОЇ БРИТАНІЇ І ПІВНІЧНОЇ ІРЛАНДІЇ (додаток А,частина 6, ст.131) м.Київ; м.Лондон 20 березня 2023 року( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Мито»
Відтермінування еАкцизу, новий Митний кодекс і SEPA: ЄВА назвала пріоритети для Ради
Європейська Бізнес Асоціація закликала Верховну Раду прискорити ухвалення восьми пріоритетних законопроєктів, зокрема щодо еАкцизу, нового Митного кодексу, приєднання до SEPA та регулювання віртуальних активів
13.10.2026135
«Зовнішньоекономічна діяльність» №07(88) | 02.10.2026 р.
Вісімдесят восьмий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно податку на додану вартість
02.10.20266
Новий Митний кодекс на основі правил ЄС: презентація від Мінфіну
Україна готує новий Митний кодекс на основі правил ЄС, який має наблизити українську митну систему до європейських стандартів. Законопроєкт уже ухвалено Верховною Радою у першому читанні
23.09.2026156
Бізнес закликав ВРУ скасувати 10% мито на експорт сої та ріпаку
Українська зернова асоціація підтримала законопроєкт №15522-1, який передбачає обнулення 10% експортного мита на сою та ріпак з дня набрання законом чинності
23.09.202679
Митне оформлення телефону за IMEI: Держмитслужба запустила новий онлайн-сервіс
Держмитслужба запустила онлайн-сервіс для перевірки митного оформлення мобільних телефонів за IMEI. Система показує, чи містяться відомості про зазначений IMEI у даних митного оформлення пристроїв, здійсненого з 4 вересня 2026 року
18.09.202665
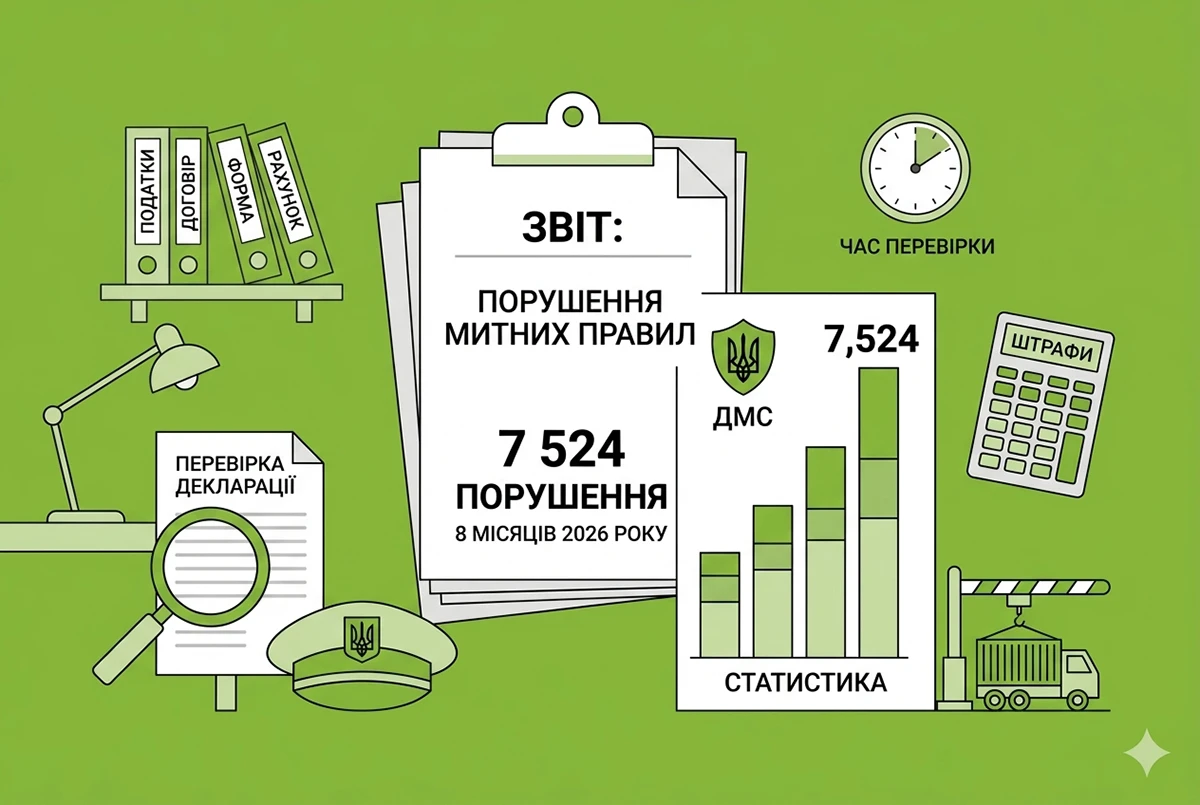
7 524 порушення митних правил зафіксовано за 8 місяців 2026 року: статистика від ДМС
За 8 місяців 2026 року митні органи виявили 7 524 порушення митних правил на 2,9 млрд грн – на 17% більше, ніж за аналогічний період 2025 року. У 3 104 справах вилучено товари та транспорт на 509 млн грн
09.09.202652
Новий Митний кодекс України: Мінфін розповів про причини ухвалення та зміни для бізнесу
ВРУ ухвалила за основу проєкт нового Митного кодексу України. Документ є вимогою для євроінтеграції та залучення 1,5 млрд євро макрофінансової допомоги. Він уніфікує правила з ЄС, посилює цифровізацію та стандарти безпеки
26.08.2026121
«Зовнішньоекономічна діяльність» №06(87) | 20.08.2026 р.
Вісімдесят сьомий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно податку на додану вартість
20.08.202613

Скасування вивізного мита на олійні культури: у ВРУ зареєстровано законопроєкт № 15522
У ВРУ зареєстровано законопроєкт №15522 про запровадження 3-річного мораторію на експортне мито для сої, ріпаку та соняшнику. Мета ініціативи — підтримка ліквідності аграріїв та підвищення закупівельних цін
19.08.2026127
Розширення пільг на імпорт резервних джерел живлення: у ВРУ зареєстровано законопроєкти №15483 та №15484
7 серпня у ВРУ зареєстровано законопроєкти №15483 та №15484, які передбачають розширення податкових і митних пільг на імпорт резервних джерел живлення
10.08.2026121

Новий Митний кодекс України-2027: комітет ВРУ рекомендує прийняти законопроєкт
Податковий комітет Верховної Ради України рекомендував парламенту прийняти у першому читанні проект нового Митного кодексу України, який є одним із ключових законопроєктів на шляху до інтеграції України в європейський митний простір
05.08.2026112

Цифрова реформа митниці до 2030 року: наказ Мінфіну №406
Мінфін наказом від 27.07.2026 №406 затвердив Стратегічний план цифрового розвитку Держмитслужби до 2030 року. Нові європейські стандарти передбачають пришвидшення митних процедур, зменшення паперових документів та інтеграцію систем із базами ЄС
05.08.2026115
Більше пільг для імпорту товарів оборонного призначення: у ВРУ зареєстровано законопроєкти №15463 та №15464
3 серпня у ВРУ зареєстровано законопроєкти №15463 та №15464, які передбачають розширення податкових і митних пільг на ввезення товарів оборонного призначення
04.08.2026164
Кабмін зареєстрував у ВРУ проєкт нового Митного кодексу–2027
Уряд зареєстрував у ВРУ проєкт нового Митного кодексу №15450, тотожний законопроєкту №15295. Документ імплементує регламенти ЄС, змінює підходи до авторизацій, декларування, митного боргу та звільнень від сплати мита для українського бізнесу
29.07.202694
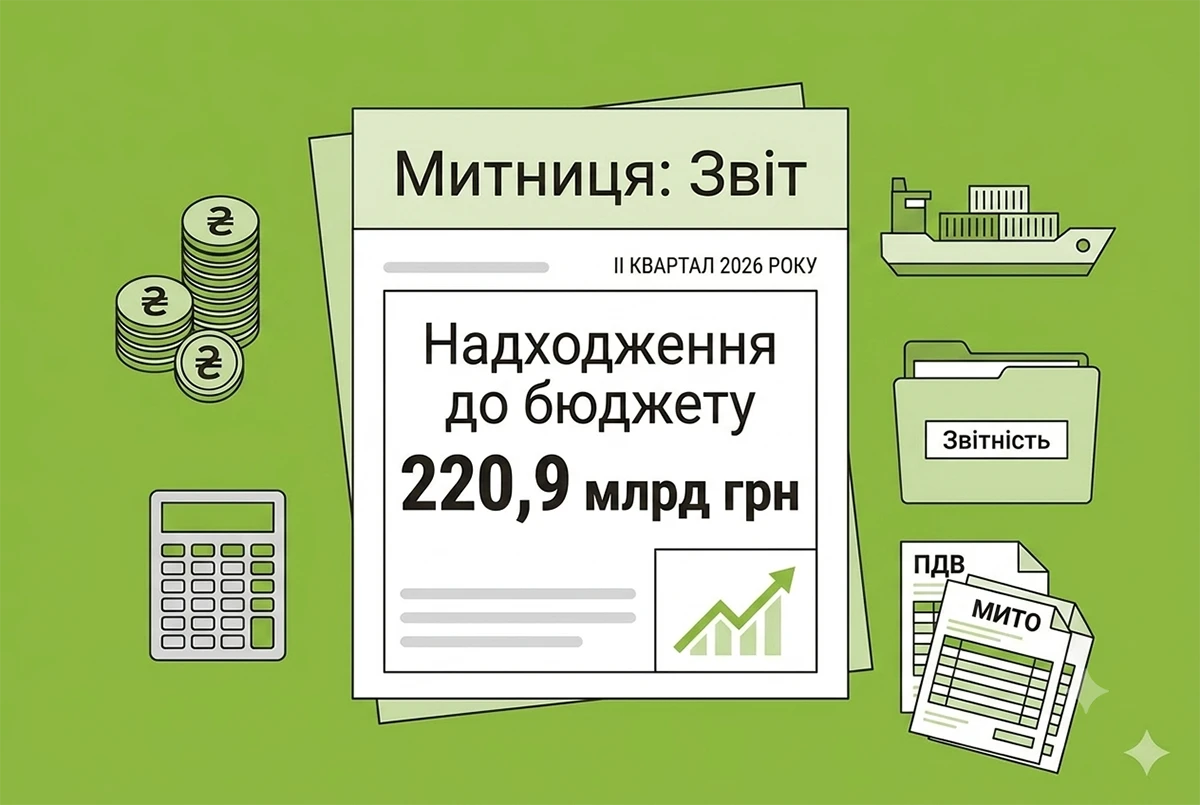
Митниця – результати роботи за ІІ квартал 2026 року і проєкт нового Митного кодексу: коментар від Южаніної
За ІІ квартал 2026 року митниця забезпечила 220,9 млрд грн надходжень до бюджету – це найвищий квартальний показник за останні роки. Загальний товарообіг України у ІІ кварталі 2026 року зріс до 36,8 млрд доларів США. Однак імпорт в 2,5 рази перевищує експорт
21.07.2026104
«Зовнішньоекономічна діяльність» №05(86) | 09.07.2026 р.
Вісімдесят шостий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно податку на додану вартість
09.07.202618
Канада продовжила безмитний режим для України до 9 червня 2027 року
Канада подовжила скасування імпортних мит на українські товари до 9 червня 2027 року. Завдяки цьому рішенню вітчизняні експортери зможуть додатково заощадити приблизно 1,2 млн канадських доларів
22.06.202687
Новий Митний кодекс: Гетманцев проти надання митниці правоохоронних функцій до її повної реформи
Надання ДМС функцій слідства є передчасним і знівелює сенс створення БЕБ, – вважає Голова Податкового комітету Данило Гетманцев. Він критикує норму урядового проєкту нового Митного кодексу, ухвалення якого є умовою траншу ЄС на EUR1,45 млрд
16.06.2026134
Новий Митний кодекс України з 1 грудня 2027 року: у ВРУ зареєстровано законопроєкт №15295
У ВРУ зареєстрували проєкт нового Митного кодексу України №15295 для інтеграції з ЄС. Він передбачає повний перехід на європейську термінологію та процедури. У разі прийняття більшість норм набере чинності з 1 грудня 2027 року
04.06.2026884
«Зовнішньоекономічна діяльність» №04(85) | 27.05.2026 р.
Сто сімдесят дев'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно податку на додану вартість
27.05.202617
Останні новини
- ДПС нагадує, що дивіденди, нараховані фізичній особі резидентом Дія Сіті, відображають у додатку 4ДФ за ознакою доходу «109». Це правило поширюється і на дивіденди, які не включаються до оподатковуваного доходу за певних умовСьогодні 20:216
- Платник податку на прибуток змінив адресу у 2026 році: куди подавати звіт про контрольовані операціїЯкщо зміна місцезнаходження платника податку на прибуток передбачає перехід до іншого контролюючого органу, звіт про контрольовані операції та повідомлення про участь у міжнародній групі компаній подають за попереднім місцем обліку до завершення рокуСьогодні 19:514
- У ВРУ зареєстровано постанову КМУ щодо перегляду норм постанови КМУ №1092 про роботу бізнесу під час жовтого рівня загрози. Пропонується дозволити працювати без укриттів за письмовою згодою працівниківСьогодні 19:0621
- Роботодавець оплатив навчання працівника на рік наперед: розʼяснення ДПС щодо заповнення додатку 4ДФСуму, нараховану за навчання працівника за весь навчальний рік, відображають у додатку 4ДФ або ФІЗ-4ДФ за місяць нарахування. При цьому дохід зазначають у повному обсязі незалежно від того, чи виплатили його фактичноСьогодні 18:5919
- Самостійно виявлені помилки в додатку Д2 до декларації з ПДВ виправляють через уточнюючий розрахунок. Однак подання уточнення за період, який уже перевіряли, може стати підставою для документальної позапланової перевіркиСьогодні 18:1018
- Оновлення стосуються порядку направлення та проведення оцінювання, розширення критеріїв і строків встановлення інвалідності, організації роботи експертних командТОП-новинаПідсумок від ШІСьогодні 17:48773
- Під час бронювання працівників у «Дії» роботодавці можуть зіткнутися з недоступністю сервісу й неможливістю подати заяву. У підтримці пояснили, як діяти у разі помилки: видалити чернетки, очистити кеш і cookie та подати заяву через інкогніто або інший браузерТОП-новинаПідсумок від ШІСьогодні 17:02368
- Кабмін збільшив розмір допомоги при простої за програмою «Точка опори» до трьох мінімальних зарплат. Допомога розраховується як різниця між середньою зарплатою за 6 місяців та оплатою простою, а ЄСВ сплачується додатковоСьогодні 16:36557
- Трудове законодавство не робить винятків для сімейного бізнесу. Якщо член родини фактично працює на умовах найманої праці, відсутність окремої виплати чи домовленість про безоплатну допомогу не звільняють роботодавця від обов'язкуСьогодні 16:0177
- Операційний план передбачає розроблення нормативної бази для застосування європейських стандартів ESRS, запровадження єдиного електронного формату звітування, удосконалення аудиторських вимог і підготовку бізнесу до нових правилСьогодні 15:4945
- Коктейлі з вмістом спирту понад 0,5% визнаються алкогольними напоями. Їх продаж кінцевим споживачам, зокрема на розлив у кафе, барах і ресторанах, є об’єктом акцизного оподаткування за нормами ПКУСьогодні 15:1539
- До огляду увійшли правові висновки щодо майнових, земельних, трудових, сімейних і житлових спорів, захисту авторських прав, відшкодування шкоди, кредитних договорів та застосування процесуального законодавстваСьогодні 14:4747
- ДПС пояснила, як скасовується реєстрація податкової накладної на експорт окремих видів товарів, коли поновлюється реєстраційна сума та в якому періоді відображати таку операцію в декларації з ПДВСьогодні 14:0271
- Оновлені вимоги встановлюють мінімальну кількість фруктової сировини у джемах і мармеладах, правила зазначення фруктів у назві та інформації про їхній вміст на етикетці. Для виробників також передбачено перехідний періодСьогодні 13:4135
- Уряд розширив можливості послуги «е-Підприємець». Зокрема, онлайн можна буде подавати заяву про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням або через які провадиться діяльність, а також повідомлення про прийняття працівника на роботуВажливоПідсумок від ШІСьогодні 13:152 239
- Для закладів охорони здоров’я, реабілітаційних установ і надавачів соціальних послуг діє спеціальний норматив працевлаштування осіб з інвалідністю — 2 %. Розбираємо правила розрахунку, умови зарахування працівників, пільги та строки звітуванняСьогодні 13:11125
- Декларацію з податку на прибуток за ІІІ кв. 2026 року подаємо за оновленою формою. Формати для подання в е-формі застосовуємо такі: J0100130 – для юросіб; F0100730 – для фізосіб та J0100930 – для інститутів спільного інвестуванняВажливоПідсумок від ШІСьогодні 12:582 213
- ФРУ пропонує зміни до Порядку №76: скасувати обмежений перелік галузей для критичності; дати 2 місяці переходу при скасуванні критерію; продовжити рішення, що спливають у листопаді–грудні; скоротити місячний строк розгляду тощоСьогодні 12:461 263
- Розбираємо свіжу ІПК від ДПС щодо пільг з податку на нерухоме майно для КВЕД B–F. Чи може скористатися цією пільгою ФОП? Наводимо вимоги ПКУ та правила класифікації нерухомості, які потрібно враховувати виробникам в 2026 роціАналітикаПідсумок від ШІСьогодні 12:301 066
- Поріг заборгованості, за якого допускається звернення стягнення на єдине житло, зріс із 170 тис. до понад 430 тис. грн. Закон також передбачає окремі гарантії для військовослужбовців і боржників із територій бойових дій та окупаціїСьогодні 12:18115

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок - Перехід на нові КВЕДи для ФОП та Юросіб, нова обов’язкова звітність з 1 січня 2027! Нові коди NACE для бізнесу, вплив на резидентів Дія.City, розбіжності кодів, вплив на податки та ліцензії, подання змін до ЄДР. Відповідальність + податкові...
Лектор: Мойсеєнко Т.
3 листопада, вівторок - Податок на додану вартість: відповіді на питання, що не втрачають актуальності з часом (відображення кредиту, операції, блокування документів та інші питання щодо найпроблемнішого податку) Аналіз нових чергових змін до декларації з ПДВ
Лектор: Самарченко О.Р.
4 листопада, середа - Авторизація – красиве слово чи реальні митні спрощення? Митна логістика, митні ризики, митні режими. Авторизований економічний оператор (АЕО). Транзитні та режимні спрощення. Новий митний кодекс – новації митних правил ЄС.
Лектор: Губарєв В.
5 листопада, четвер
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- ФО-П в липні 2026р. сплатив на умовах попередньої оплати фізичній особі орендну плату з вересня по грудень 2026р. з утриманням ПДФО 18% та відповідно відобразив у звіті з 3 квартал. Чи потрібно тепер повернути орендодавцю надмірно утриманий ПДФО у рпозмірі 13% за період з 23.10.26 по 31.12.26?5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
- Вітаю, 23.10.2026 року набрав закон чинності про пдфо 5% сплати по оренді. Як на Вашу думку якщо я оплатила 23.10.26 року і отримала 18 % чи маю я доплатити орендарю різницю .5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
- Добрий день. Якщо будуть інфо щодо рішення про критичність від ОВА та Міністерств, котрі переглянуть критерії і приведуть їх у відповідність змінам, прошу повідомити. Щиро дякую заздалегідь!Аналіз Постанови КМУ №1328 про бронювання працівників з 27.10.2026 р.: строки, ліміти та Координаційний центр
