Визначення терміну «Консолідована фінансова звітність»
Консолідована фінансова звітність
консолідована фінансова звітність
- фінансова звітність підприємства, яке здійснює контроль, та підприємств, які ним контролюються, як єдиної економічної одиниці;
ЗАКОН УКРАЇНИ Про бухгалтерський облік та фінансову звітність в Україні (ст.1) м. Київ, 16 липня 1999 року N 996-XIV
Консолідована фінансова звітність
- фінансова звітність, яка відображає фінансове становище, результати діяльності та рух грошових коштів юридичної особи та її дочірніх підприємств як єдиної економічної одиниці.
НАЦІОНАЛЬНА СЛУЖБА ПОСЕРЕДНИЦТВА І ПРИМИРЕННЯ НАКАЗ Про затвердження Інструкції щодо здійснення фінансово-господарської діяльності відділеннями Національної служби посередництва і примирення в Автономній Республіці Крим та областях (Інструкція, п.1.3) N 87 від 28.03.2001 м.Київ
Консолідована фінансова звітність
- фінансова звітність, контролюючого суб'єкта та контрольованих ним суб'єктів як єдиної економічної групи.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ Н А К А З Про затвердження національних положень (стандартів) бухгалтерського обліку в державному секторі (НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 102 "Консолідована фінансова звітність", п.4) 24.12.2010 N 1629
Консолідована фінансова звітність
- фінансова звітність підприємства, яке здійснює контроль, та підприємств, які ним контролюються, як єдиної економічної одиниці.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАКАЗ Про затвердження Національного положення (стандарту) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності" (Національне положення (стандарт), п.3) 07.02.2013 № 73
Термін "консолідована фінансова звітність" означає фінансову звітність групи БНП, у якій активи, зобов'язання, доходи, витрати та грошові потоки кінцевої материнської компанії таконституентних суб'єктів відображені так, ніби вони відповідають одному суб'єкту господарювання.
ДИРЕКТИВА РАДИ 2011/16/ЄС від 15 лютого 2011 рокупро адміністративну співпрацю у сфері оподаткування та про скасування Директиви 77/799/ЄEC (додаток III, секція I) 15.02.2011 ( див.текст )
Консолідована фінансова звітність
- фінансова звітність групи, подана як фінансова звітність одного економічного суб'єкта господарювання.
МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 27 (МСБО 27). Консолідована та окрема фінансова звітність (п.4) 01.01.2012 (див. текст)
Консолідована фінансова звітність
- це фінансові звіти групи, подані як фінансова звітність одного економічного суб'єкта господарювання.
МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 28 (МСБО 28). Інвестиції в асоційовані підприємства (п.2) 01.01.2012 (див. текст)
Консолідована фінансова звітність
– це фінансова звітність групи, у якій активи, зобов’язання, власний капітал, дохід, витрати та грошові потоки материнського підприємства та його дочірніх підприємств подаються як активи, зобов’язання, власний капітал, дохід, витрати та грошові потоки єдиного економічного суб’єкта господарювання.
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт бухгалтерського обліку 28 Інвестиції в асоційовані та спільні підприємства (п.3) 01.01.2024 ( див. текст )
Консолідована фінансова звітність
– фінансова звітність групи, у якій активи, зобов’язання, власний капітал, дохід, витрати та грошові потоки материнського підприємства та його дочірніх підприємств подаються як активи, зобов’язання, власний капітал, дохід, витрати та грошові потоки єдиного економічного суб’єкта господарювання.
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт бухгалтерського обліку 27 Окрема фінансова звітність (п.4) 01.01.2024 ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Фінансова звітність»
Мінфін змінив правила бухобліку державного та комунального майна: наказ №565 діє з 20 листопада
Мінфін вніс зміни до Інструкції про застосування Плану рахунків та правил обліку активів підприємств державного і комунального секторів. Зміни стосуються, зокрема, майна на праві узуфрукта
20.11.2026264
Модернізація бухобліку та фінзвітності для держсектора: Уряд затвердив стратегію
Мета Стратегії - продовжити модернізацію системи бухгалтерського обліку та фінансової звітності в державному секторі відповідно до міжнародних стандартів. Докладніше в новині
20.11.202667
Зміни до НП(С)БО 25 та Спрощеного Плану рахунків з 1 січня 2027 р.: аналіз наказу Мінфіну №483 та алгоритм дій
З 1 січня 2027 року наказом Мінфіну №483 змінюються правила спрощеного обліку та фінзвітності за НП(С)БО 25. У статті аналізуємо обов'язкові умови для облікової політики, нові рядки Балансу, оновлений Спрощений План рахунків та покроковий алгоритм підготовки
13.11.20263 869
NACE 2.1-UA у фінзвітності держсектору з 2027 року: Мінфін затвердив зміни до НП(С)БОДС 101 і 103
Мінфін затвердив зміни до форм фінансової звітності для бюджетників наказом №555. Головна причина – перехід від КВЕД-2010 до NACE 2.1-UA. З 2027 року у фінзвітності можна буде зазначати код основного виду діяльності за КВЕД-2010 та/або NACE 2.1-UA
11.11.2026145
Поліпшення орендованого майна у 2026 році: ДПС пояснила облік та амортизацію за ПКУ
ДПС роз’яснила, як орендарю відображати витрати на поліпшення орендованих основних засобів, застосовувати податкові різниці та нараховувати амортизацію з мінімальним строком 12 років
09.11.2026188
9 листопада – граничний строк подання податкової звітності за III квартал 2026 року
9 листопада є граничним строком подання до ДПС звітності за III квартал 2026 року: декларацій платника єдиного податку ФОПами і юрособами III групи, з рентної плати, екологічного податку, єдиної звітності з ПДФО, ВЗ та ЄСВ для податкових агентів – ФОПів тощо
06.11.20262 497
Звітність зі сталого розвитку у 2027–2030 роках: Кабмін затвердив план упровадження стандартів ЄС
Операційний план передбачає розроблення нормативної бази для застосування європейських стандартів ESRS, запровадження єдиного електронного формату звітування, удосконалення аудиторських вимог і підготовку бізнесу до нових правил
02.11.2026111
З 30 жовтня діють зміни до НП(С)БО 25 «Спрощена фінзвітність»: речові права, узуфрукт та інші зміни
Мінфін вніс зміни НП(С)БО 25 «Спрощена фінансова звітність». Зміни стосуються уточнення термінології та відображення в майна у звітності державних і комунальних підприємств. Зміни до НП(С)БО 25 діють з 30 жовтня
30.10.2026416
Що змінюється в бухобліку та фінзвітності підприємств з 01.01.2027 р.: аналіз Наказів Мінфіну №483 і №520
З 1 січня 2027 року зміняться правила спрощеного бухобліку для малих і мікропідприємств. Які нові рядки з’являться у фінзвітності, які зміни буде внесено до Плану рахунків і як до цих новацій підготуватися вже зараз? Читайте у статті
29.10.202615 2002
Подання фінансової звітності до ДПС у 2026 році: обов’язок платників податку на прибуток
Платники податку на прибуток мають подавати фінзвітність разом із відповідною декларацією. Компанії, зобов’язані оприлюднювати річну фінзвітність разом з аудиторським звітом, повинні подати її до контролюючого органу не пізніше 10 червня наступного року
28.10.2026375
Нове в бухобліку та фінзвітності для малого бізнесу з 1 січня 2027 р.: опубліковано Накази Мінфіну №483 і №520
Мінфін двома наказами (№483 від 15.09.26 та №520 від 02.10.26) вніс зміни до НП(С)БО 25, форм спрощеної фінзвітності, вимог до фінзвітності та до спрощеного Плану рахунків. Обидва накази вже офіційно опубліковані, але набирають чинності з 01 січня 2027 р.
26.10.202612 5023
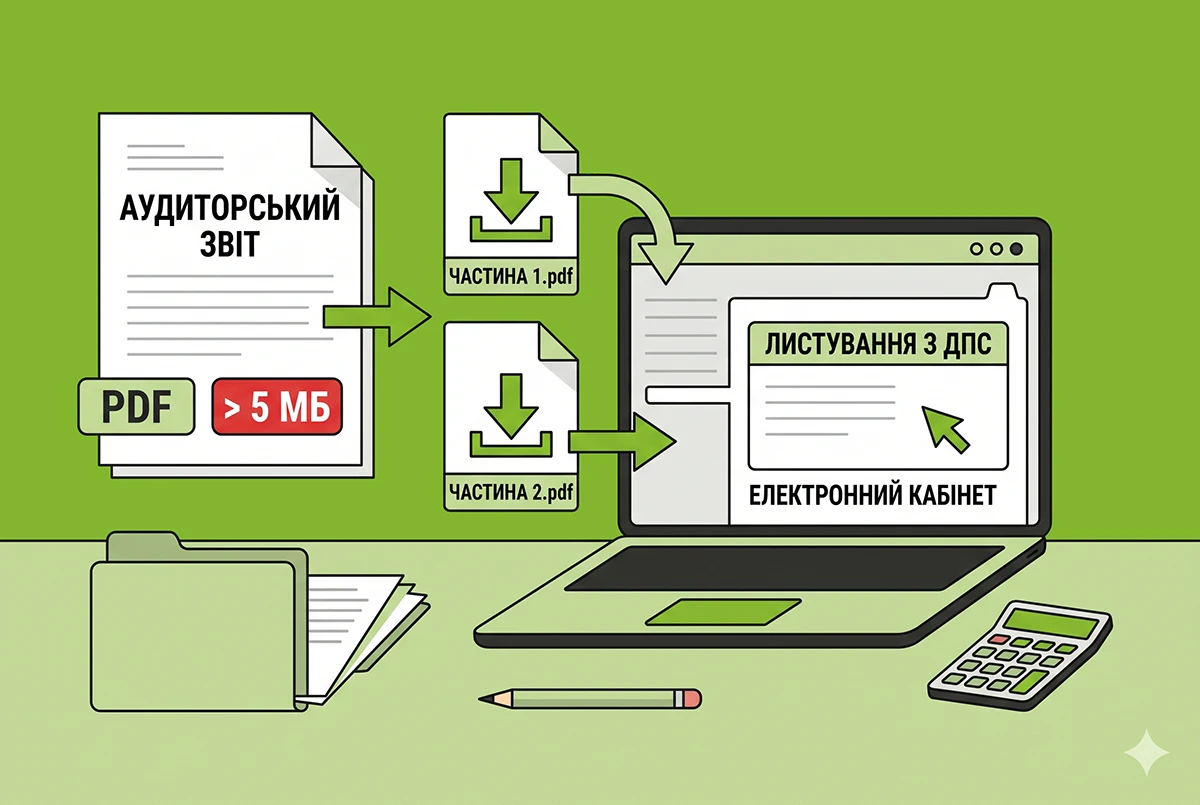
Аудиторський звіт у 2026 р.: алгоритм подання через Е-кабінет
Якщо PDF-файл аудиторського звіту перевищує ліміт у 5 МБ, платник податку на прибуток може надіслати його частинами через меню «Листування з ДПС». Кожна частина має відповідати встановленому обмеженню та містити реквізити супровідного листа
20.10.2026152
Фінансова звітність за 9 місяців 2026 р.: форми звітності, строки та порядок подання до Держстату і ДПС
Хто і як складає проміжну (квартальну) фінзвітність? Як її подати до Держстату та до ДПС (платникам податку на прибуток і не тільки)? Який граничний строк звітування за 9 місяців 2026 року? Що буде, якщо не подати звітність? Про все це читайте у нашій статті
20.10.202621 492
«Бланки і звітність» №15(186) | 20.10.2026 р.
Сто вісімдесят шостий лист тематичної розсилки «Дебету-Кредиту», яка присвячена перевіркам різних органів влади та їхній діяльності в цілому
20.10.20268
CRS у 2026 році: ДПС передала дані про фінансові рахунки до 97 юрисдикцій
За результатами звітної кампанії ДПС передала дані про фінансові рахунки до 97 партнерських юрисдикцій та отримала інформацію від 83. Обмін відбувається в межах міжнародних зобов’язань України щодо податкової прозорості
09.10.2026136
Інвентаризація резерву сумнівних боргів і забезпечень – 2026: бухгалтерські та податкові наслідки
У статті розглянемо облік забезпечень та резерву сумнівних боргів, граничні строки проведення їх інвентаризації перед складанням річної фінзвітності за 2026 рік. А також порадимо, як відображати результати інвентаризації в бухгалтерському та податковому обліку
05.10.20267 356
Інвентаризація дебіторської і кредиторської заборгованості – 2026: порядок проведення за Положенням №879
У цій статті ми розглянемо особливості інвентаризації дебіторських заборгованостей і кредиторських зобов’язань. А також розповімо про відображення результату такої інвентаризації (виявлених розбіжностей) і списання безнадійної заборгованості в бухобліку
01.10.202617 0992
«Бланки і звітність» №14(185) | 29.09.2026 р.
Сто вісімдесят п'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена перевіркам різних органів влади та їхній діяльності в цілому
29.09.202611
Календар бухгалтера на жовтень 2026 року: усі строки звітування та сплати податків
План важливих дат для бухгалтерів на жовтень 2026 року: строки подання звітів та сплати податків на весь наступний місяць. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податків
25.09.20268 902
Хто та коли має подавати фінансову звітність у 2026 році: нагадування від ДПС
Платники податку на прибуток подають фінансову звітність разом із декларацією. ДПС нагадала строки та особливості звітування для підприємств, сільгоспвиробників, неприбуткових організацій і платників дивідендів на державну частку
24.09.2026470
Останні новини
- Фактичне самостійне виховання дитини не завжди означає автоматичне право на відстрочку. Водночас, на думку авторки, держава має заздалегідь з'ясовувати, чи є дорослий, який зможе забезпечити дитині догляд у разі мобілізації батькаСьогодні 12:0817
- Нові критерії критичності для деяких областей та міністерств, реформа спрощеної системи як вимога МВФ, плани перевірок на 2027 рік вже 9 держорганів, зміни для продавців на маркетплейсах тощо. Про ці та інші важливі новини – у дайджестіПідсумкиСьогодні 11:30118
- Представники ОСББ, ЖБК та керуючих компаній у Києві можуть подавати одну заявку від усього будинку через Telegram-бот. Підтверджені звернення отримуватимуть найвищий пріоритет під час реагування на аваріїСьогодні 11:139
- Документ передбачає виявлення вразливих природних зон, оцінювання екологічних ризиків, пошук альтернативних проєктних рішень, а також заходи з відновлення екосистем і моніторингуСьогодні 10:1120
- За січень–жовтень жінки зареєстрували 148 470 ФОПів – це 60% від загальної кількості нових підприємців. Найбільше підприємиць з’явилося в Києві, Дніпропетровській та Київській областяхСьогодні 09:1016
- Орієнтовно зимовий відпочинок у школах України триватиме з 24 грудня 2026 року до 10 січня 2027-го включно. Навчання планують відновити 11 січня, однак конкретні дати школи можуть визначати самостійноСьогодні 08:0831
- ДПС роз’яснила: нульова залишкова вартість у бухгалтерському обліку означає відсутність збільшення фінрезультату під час списання. Якщо за ПКУ об’єкт ще має залишкову вартість, фінрезультат можна зменшити на неї20.11.202642
- Податківці розпочали щорічне опитування платників податків щодо якості обслуговування та зручності користування податковими сервісами. Опитування триватиме з 20 листопада до 13 грудня 2026 року включно20.11.202611
- Зміни внесли до сьомого регіонального критерію, який визначає сфери діяльності підприємств. Його положення привели у відповідність до урядової постанови. Водночас умови для підприємств, установ та організацій комунальної форми власності залишилися без змін20.11.202629
- Для Вінницької області затверджено 7 критеріїв визначення важливих підприємств, Львівської – 10, а Кіровоградської – аж 18. Також встановлено нові критерії для Київської області. Які саме – читайте у новині20.11.202694
- У період з 28.12 по 30.12.2026 Казначейство працює у звичайному режимі. З 29.12.2026 по 01.01.2027 прийняття органами Казначейства е-документів від клієнтів через СДО не здійснюється, а з 2 січня 2027 р. органи Казначейства знову працюють у звичайному режиміТОП-новинаПідсумок від ШІ20.11.2026451
- Мінфін вніс зміни до Інструкції про застосування Плану рахунків та правил обліку активів підприємств державного і комунального секторів. Зміни стосуються, зокрема, майна на праві узуфрукта20.11.2026264
- З 5 грудня кав'ярня, перукарня чи СТО зможе працювати під час «жовтої» тривоги, якщо має сховище. Уряд погоджується зарахувати й чуже укриття поруч. Хто з бізнесу не зможе виконати умов?20.11.20261 415
- Гетманцев підтверджує свою обіцянку зробити все можливе, аби рішення про введення ПДВ для фізичних-осіб підприємців було відкладено до кінця війни, але це залежатиме від тривалості війни20.11.2026850
- Неможливість зареєструвати ПН через технічний збій сервісів у 2026 році: коли ДПС не накладає штрафиВідповідальність за прострочення реєстрації ПН/РК в ЄРПН через збої на сервері ДПС не застосовується, якщо в Е-кабінеті виявлено технічну/методологічну помилку чи збій, визнані адміном/методологом або повідомленням ДПС, чи підтверджені судом20.11.202657
- Підприємства зможуть отримати до 30 млн грн за пошкоджене або знищене майно, зокрема екскаватори, бульдозери й навантажувачі. Також передбачено до 5 млн грн на рік на страхування воєнних ризиків20.11.202622
- Якщо сільгоспземлю офіційно передано в оренду, суборенду або користування, мінімальне податкове зобов’язання сплачує користувач. Якщо власник обробляє ділянку самостійно, МПЗ нараховують йому з урахуванням уже сплачених податків20.11.202669
- Мінагрополітики опрацьовує компенсації за втрачений урожай, підтримку релокованих господарств і відшкодування логістичних витрат. Також просуваються законопроєкти щодо земельних питань та оподаткування аграрного бізнесу20.11.202642
- Європейська Бізнес Асоціація закликає Верховну Раду ухвалити в першому читанні законопроєкт №14087, який має врегулювати право українських компаній з іноземним капіталом володіти несільськогосподарськими землями20.11.202646
- Підприємство має протягом семи днів повідомити ТЦК та СП про передачу транспортного засобу в довгострокову оренду або лізинг. Автомобіль також потрібно включити до відомості про наявність і технічний стан транспорту, яку подають двічі на рік20.11.202675
Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- ПДВ, податок на прибуток, ПДФО, ЗЕД, позовна давність, податково-бухгалтерські новини, податкова звітність
Лектор: Клунько О. А.
23 листопада, понеділок - Відрядження працівників: добові, аванс, відмітки, (не)дозволені витрати на відрядження, розрахункові та підтверджені документи, курсові розрахунки та різниці, дистанційні працівники, відпустки у відрядженні Роз’їзний характер робіт: як організувати...
Лектор: Мойсеєнко Т.
24 листопада, вівторок - Облік на виробничому підприємстві: новий погляд на відомі правила обліку, особливості під час воєнного стану
Лектор: Самарченко О.Р.
25 листопада, середа - Зарплатні зміни з 01.01.2027. ЄСВ, ПДФО, звітність, індексація, лікарняні/декретні:зміни з 1 січня, закон прийнято! Правила оподаткування доходів (матеріальні допомоги, подарунки). Заповнення зарплатної об’єднаної звітності, звітності по квоті 4%...
Лектор: Мойсеєнко Т.
25 листопада, середа
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- А як міністр фінансів пропонує вести діяльність коли на кредиті зависає весь обіговий капітал ТОВки? Проходити документальну перевірку 60 днів, а потім чекати на бюджетне відшкодування на яке в бюджеті нема грошей?«Скрутки» з ПДВ та купівля податкового кредиту в Telegram-каналі: інтерв'ю міністра фінансів
- серьозно? за помилку в чеке на суму 100грн. і суму 100000грн штраф однаковий 8647????Штраф 1 МЗП за всі технічні помилки в реквізитах чеків РРО: правка до законопроєкту №16036 від Гетманцева
- Шановна Світлано, у вас є свій розхвалений ШІ-консультант — користуйтеся ним, коли пишете відповіді. Ви ж офіційний представник, а скільки орфографічних помилок у тексті! Вибачте, не змогла стриматися.Відображення мобілізованого працівника без нарахування заробітної плати в єдиній звітності (аудіоверсія)
