Визначення терміну «Іноземна філія»
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Філія»
Єдина звітність за відокремлені підрозділи у 2026 році: правила подання від ДПС
Юрособа подає окремий Розрахунок ЮО за кожен неуповноважений підрозділ, якщо вони перебувають на обліку в різних ДПІ. За підрозділи в одній ДПІ подають один Розрахунок із даними всіх працівників
29.09.2026128
Рядок 033 додатку 4ДФ: роз'яснення ДПС щодо заповнення даних про відокремлений підрозділ
У рядку 033 Розрахунку зазначають повне найменування відокремленого підрозділу. Якщо підрозділ не має назви, вказують назву підприємства, тип об’єкта та його адресу
04.09.2026110
Подання єдиної звітності з Додатком 4ДФ за відокремлений підрозділ: правила ДПС
ДПС у Тернопільській області роз'яснила порядок звітування за неуповноважені відокремлені підрозділи. Юридична особа подає окремий Податковий розрахунок з Додатком 4ДФ за кожну філію до контролюючого органу за своїм основним місцем обліку
28.08.2026217
Нова форма №10-зез (квартальна) на 2027 рік: наказ Держстату №208
Держстат наказом від 20.08.2026 №208 затвердив нову форму державного статистичного спостереження №10-зез (квартальна) «Звіт про іноземні інвестиції». Звітувати за оновленим бланком потрібно буде з І кварталу 2027 року
21.08.2026183
Єдина звітність з ПДФО та ЄСВ за неуповноважений підрозділ: порядок подання від ДПС
ДПС роз'яснила, що юрособа подає окремий Розрахунок ЮО з Додатком 4ДФ по кожному з відокремлених підрозділів юридичної особи, не уповноважених нараховувати, утримувати і сплачувати (перераховувати) ПДФО до бюджету
18.08.2026226
Підприємство з відокремленим підрозділом в іншій області: роз'яснення ДПС про ПДФО та єдину звітність у 2026 р
Наявність працівників, нерухомості та обладнання поза адресою підприємства є дуже поширеною ситуацією. Часто юрособи в таких випадках не поспішають оформлювати створення відокремленого підрозділу. Але питання сплати ПДФО за таких працівників у них виникають...
01.07.20263 820
Мінфін готує зміни до ПКУ для неприбуткових організацій і бізнесу
Мінфін оприлюднив проєкт змін до Податкового кодексу для узгодження з новими правилами діяльності юросіб. Документ уточнює статус неприбуткових організацій, роботу відокремлених підрозділів і норми щодо держпідприємств
08.05.20261 910
Юрособа має підрозділ без назви: як заповнювати рядок 033 єдиної звітності
Якщо юридична особа має неуповноважений сплачувати податок відокремлений підрозділ, який не має найменування, то у рядку 033 заголовної частини Розрахунку зазначається назва підприємства та тип об’єкта (магазин, кіоск, склад) та адреса його місцезнаходження
07.05.202650
Оприбуткування готівки філією у разі різних режимів з головним підприємством: деталі від ДПС
Підприємства, що мають відокремлені підрозділи, які проводять касові операції і режим роботи яких не збігається з розпорядком функціонування бухгалтерії внутрішнім документом визначають порядок взаємодії відокремлених підрозділів із бухгалтерією
05.05.202686
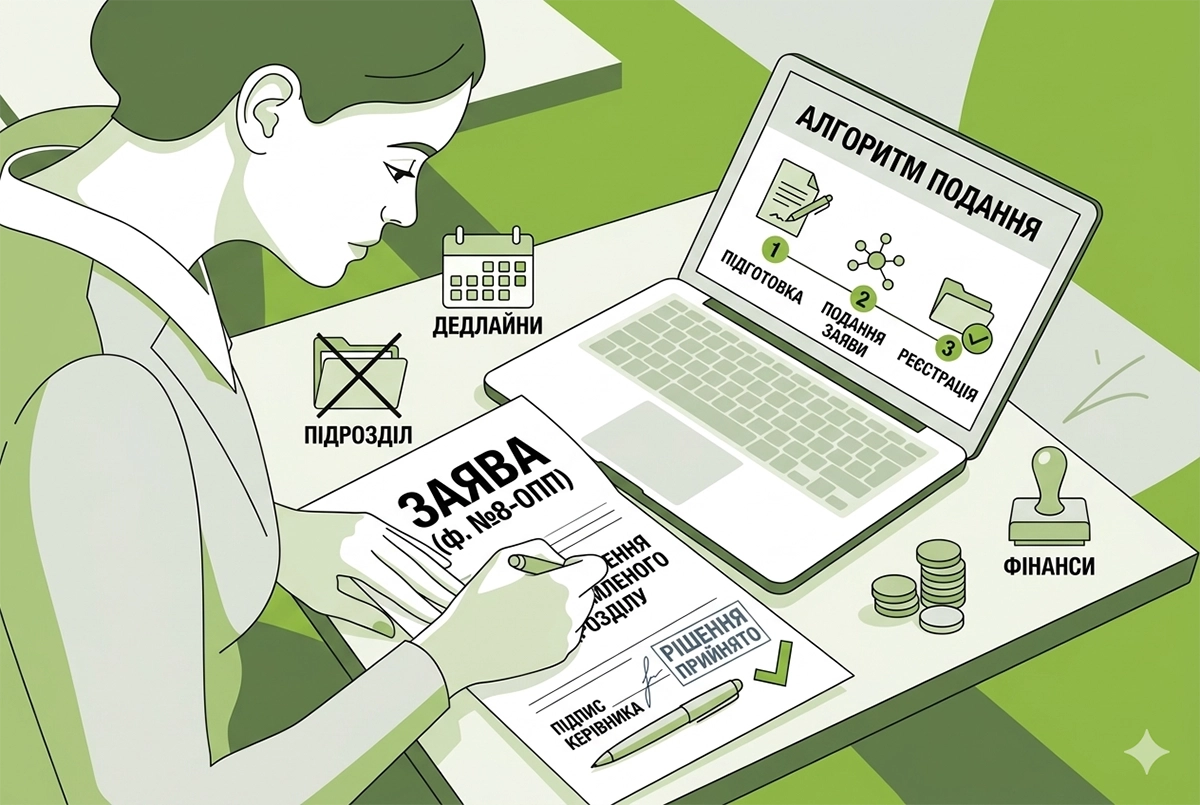
Юрособа прийняла рішення про припинення відокремленого підрозділу: алгоритм подання заяви за ф. №8-ОПП
Податківці у своєму розʼясненні вказали, що у разі прийняття рішення про закриття відокремленого підрозділу заява за ф. №8-ОПП підписується керівником відокремленого підрозділу або керівником юридичної особи
13.04.2026178
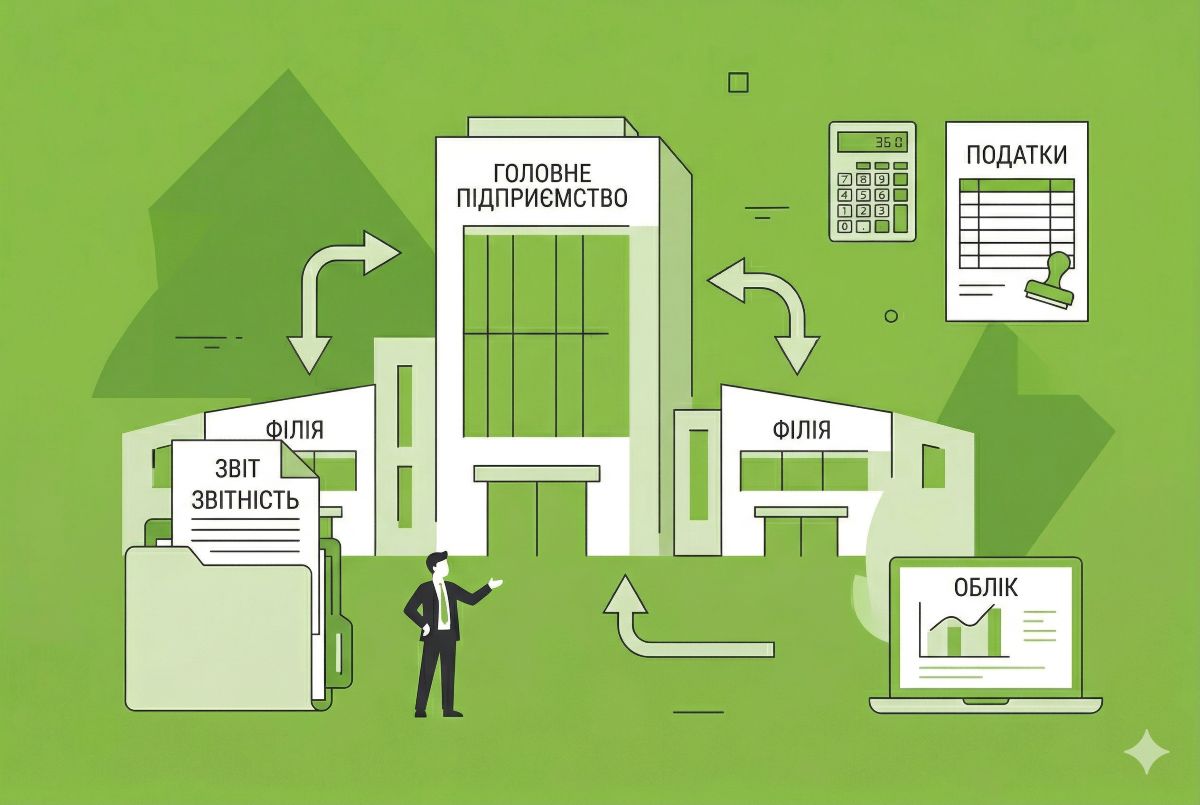
Операції між головним підприємством та його філіями: правила взаємодії, оподаткування, відображення в обліку
Як відображати в бухгалтерському та податковому обліку операції між головним підприємством та його філіями? На що слід звернути увагу бухгалтеру? Я сплачувати податки? Про це читайте у нашій статті
01.04.20263 929
Ліквідація філії юрособи у 2026 році: покроковий алгоритм зняття з обліку в ДПС та ЄДР
Якщо відокремлений підрозділ створений до 01.07.2004 та не включений до ЄДР, та юрособою приймається рішення про закриття такого відокремленого підрозділу, то слід включити до ЄДР відомості про нього та подати заяву про держреєстрацію його припинення
17.03.2026150
Філії неприбуткової організації: чи треба окремо реєструвати?
Усі питання щодо неприбуткового статусу та податкової звітності вирішуються на рівні головної організації, а її відокремлені підрозділи функціонують у межах цього статусу
23.02.202668
Єдина звітність з ПДФО, ВЗ та ЄСВ та додаток 4ДФ до неї за відокремлений підрозділ: як правильно подавати?
Юридична особа подає окрему єдину звітність з ПДФО, ВЗ, та ЄСВ з додатком 4ДФ щодо кожного з відокремлених підрозділів, не уповноважених нараховувати, утримувати і сплачувати (перераховувати) ПДФО до бюджету
10.02.2026240
Мінфін вніс косметичні правки до 7 своїх актів з питань бухобліку (вони діють з 23 грудня 2025 року)
Внесено зміни до семи нормативно-правових актів з бухобліку в частині заміни слів «представництва іноземних суб’єктів господарської діяльності» словами «філії та представництва юридичних осіб, утворених відповідно до законодавства іноземної держави»
24.12.20251 557
Заповнення реквізиту «Фактичний платник» платіжки при сплаті податків: деталі від ДПС
Для юридичних осіб під час сплати податків, зборів, інших платежів та єдиного внеску за філії обов`язковим є реквізит «Код платника» (податковий номер головного підприємства) та реквізит «Код фактичного платника» (податковий номер філії)
16.12.2025187
Чи можуть філії юрособи подавати декларації з плати за землю до ДПС?
Податкові декларації з плати за землю до ДПС за місцезнаходженням земельних ділянок повинні подавати платники плати за землю – юридичні особи – власники та землекористувачі
21.11.202579
Зміна неуповноваженим відокремленим підрозділом юрособи протягом року місцезнаходження: як сплачується ПДФО?
Сплата ПДФО, утриманого із заробітної плати найманих працівників такого підрозділу, здійснюється до бюджету за новим місцезнаходженням з дати взяття на облік у такому контролюючому органі
24.10.202571
Cплата податків за відокремлені підрозділи або філії: що вказувати в платіжці?
При сплаті податків за відокремлені підрозділи заповнюються усі обов’язкові реквізити платіжки. У реквізиті “Код платника” зазначається податковий номер головного підприємства, у реквізиті “Код фактичного платника - податковий номер філії
23.10.2025128
Хто подає ф. №20-ОПП з інформацією про об’єкти оподаткування відокремлених підрозділів юросіб?
Відокремлений підрозділ юрособи (філія, представництво) повинен стати на облік у ДПС та повідомляти про об’єкти оподаткування на своєму балансі через Заяву за ф. №20-ОПП, окрім тих, про які вже повідомила юридична особа
22.10.2025150
Останні новини
- Тепер пари, у яких один або обоє партнерів мають порушення слуху та/або мовлення, можуть одружитися онлайн із перекладачем жестової мови. Для цього потрібно оновити «Дію» та зазначити потребу в перекладі під час подання заявиСьогодні 12:0917
- Міноборони змінило порядок військово-лікарської експертизи для захисників і захисниць, які повернулися з полону. Тепер медогляд ВЛК мають проводити не пізніше ніж через 30 днів після репатріації, що дозволить швидше оформлювати соціальні гарантії та виплатиСьогодні 11:1630
- Чоловік відмовився з’являтися до ТЦК, вважаючи, що нотаріально оформлена заява про невизнання себе військовозобов’язаним має юридичну силу. Справу розглянув апеляційний судСьогодні 10:26252
- Військовослужбовці можуть виїжджати за кордон під час відпустки за дозволом командира військової частини. Для перетину кордону потрібно мати закордонний паспорт, військовий квиток або посвідчення офіцера, відпускний квиток і витяг із наказу про дозвіл на виїздСьогодні 09:1140
- Сертифікати на державні гранти для здобуття вищої освіти надійдуть у «Дію» пізніше запланованого терміну. У 2026 році право претендувати на гранти вперше отримали не лише студенти бакалаврату, а й магістратуриСьогодні 08:0769
- Президент знову внесе у Верховну Раду законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжать на 90 днів, тобто з 31 жовтня 2026 до 29 січня 2027 рокуТОП-новинаСьогодні 07:06939
- УФС радить стартапам підкріплювати заяви про ринковий потенціал пілотами, продажами, партнерствами та результатами тестувань. Бюджет варто формувати не від максимальної суми гранту, а від конкретних завдань і результатів, яких команда планує досягти24.10.202635
- 23 жовтня КМУ створив Координаційний центр з організації бронювання, встановив розмір бронювання для ОПК і ПЕК 95%, уточнив визначення критичност та ініціював перегляд критеріїв за новими вимогами. Самого тексту постанови станом на суботу, 24 жовтня, немає!ТОП-новина24.10.20263 192
- Право на щомісячну допомогу в розмірі 7 тис. грн мають незастраховані жінки, зокрема студентки та безробітні. Заяву можна подати до Пенсійного фонду, ЦНАПу, через уповноважених осіб місцевих рад, портал «Дія» або поштою24.10.202647
- Податки з OLX, Uber і Prom та ПДВ на посилки, нові правила щодо факсиміле та власних форм первинки, ставки місцевих податків та зборів на 2027 рік, зміни у класифікації видів діяльності та ще 26 змін та подій листопадаПідсумки24.10.2026988
- Військовослужбовці, які проходять лікування за кордоном, можуть отримати рішення ВЛК без повернення в Україну. Медичні документи потрібно перекласти українською, засвідчити та передати командиру військової частини24.10.202637
- Для застосування ст. 235 ЦКУ недостатньо встановити, що сторони фактично домовлялися про інший спосіб розрахунків. Суд має з’ясувати, чи вчиняли вони один правочин саме для приховування іншого24.10.202634
- Стандартний тариф на електроенергію становитиме 4,32 грн за кВт*год. Це означає, що за споживання 100 кВт*год на місяць потрібно буде заплатити 432 грн, за 200 кВт*год – 864 грн, а за 300 кВт*год – 1296 грн24.10.2026235
- 26 важливих законодавчих змін і подій, які відбудуться у листопаді 2026 р. Це – звітування та сплата внесків за непрацевлаштування осіб з інвалідністю; податкова звітність за III квартал; зменшення місячних лімітів на банківські перекази та іншеТОП-новина24.10.20264 781
- «Дебет-Кредит» підготував актуальний календар важливих дат для бухгалтерів на останній тиждень жовтня 2026 року: строки подання звітів та сплати податків. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податківВажливо24.10.20261 144
- Через техроботи в ДПС та Мінʼюсті до 26 жовтня у Резерв+ не можна буде оформити відстрочку, пов’язану з наявністю дітей, доглядом за близькими або статусом родини захисника чи захисниці23.10.202644
- У цей період можливі тимчасові обмеження в роботі деяких сервісів ДПС. ДПС просить платників податків подбати про перерозподіл ресурсу та часу для забезпечення виконання податкових обов’язків23.10.20262 083
- ДП «НАІС» та Державна податкова служба проводять планові технічні роботи в державних реєстрах Мін’юсту й реєстрі платників податків, щоб послуги працювали ще стабільнішеВажливо23.10.2026274
- Критичними залишаться сфери, які реально працюють на оборону та економіку: ОПК, енергетика, зв’язок, логістика, ЖКП та інші. При цьому галузеві та регіональні критерії критичності буде оновлено й перевірятимуть на зловживанняОновлено23.10.20261 383
- Поле «номер Звіту» рядка 02 заголовної частини Звіту заповнюється у хронологічному порядку незалежно від типу Звіту («Звітний», «Звітний новий», «Уточнюючий») в межах одного звітного періоду (квартал) та не продовжується в наступних23.10.202688

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Бухгалтерська осінь-2026: гарячі податково-облікові питання. Податок на прибуток і бухоблік: де шукати ризики у 2026–2027 рр
Лектор: Величко В. В.
26 жовтня, понеділок - Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Шановна редакція ДЕБЕТ-КРЕДИТ, перестаньте скрізь користуватися ШІ. Колись у вас статті були чіткі та зрозумілі. Зараз видно, що нововведення аналізує не людина з аналітичним розумом, а робот, якому всеодно на дійсність.Звітність щодо осіб з інвалідністю у 2026 році: алгоритм дій для роботодавця зі штатом 5 осіб (аудіоверсія)
- автор цього роз'яснення - ШІ , тож і не дивно))))Звітність щодо осіб з інвалідністю у 2026 році: алгоритм дій для роботодавця зі штатом 5 осіб (аудіоверсія)
- Було роз'яснення що Розділи I, II, III заповнюються тільки платниками цього внеску. Навіть якщо у вас 50 чоловік в штаті, але норма з працевлаштування осіб з інвалідністю виконана, ви просто подаєте порожній звіт, так само і ті у кого менше 8 працівниківЗвітність щодо осіб з інвалідністю у 2026 році: алгоритм дій для роботодавця зі штатом 5 осіб (аудіоверсія)
