Визначення терміну «Іноземна валюта»
Іноземна валюта
Іноземна валюта
- іноземні грошові знаки у вигляді банкнотів, казначейських білетів, монет, що перебувають в обігу та є законним платіжним засобом на території відповідної іноземної держави, а також вилучені з обігу або такі, що вилучаються з нього, але підлягають обмінові на грошові знаки, які перебувають в обігу.
Іноземна валюта:
- валюта готівкою, грошові знаки (банкноти, білети державної скарбниці, монети), що знаходяться в обігу і є законним платіжним засобом на території відповідної іноземної держави, а також вилучені або ті, що вилучаються з обігу, але підлягають обміну на грошові знаки, які знаходяться в обігу,
- платіжні документи у грошових одиницях іноземних держав та міжнародних розрахункових одиницях,
- кошти у грошових одиницях іноземних держав, міжнародних розрахункових одиницях та у діючій на території України валюті з вільною конверсією, які знаходяться на рахунках та вкладах у банківсько-кредитних установах на території України та за її межами.
Іноземна валюта:
а) грошові знаки грошових одиниць іноземних держав у вигляді банкнот, казначейських білетів, монет, що перебувають в обігу та є законним платіжним засобом на території відповідної іноземної держави або групи іноземних держав, а також вилучені або такі, що вилучаються з обігу, але підлягають обміну на грошові знаки, що перебувають в обігу;
б) кошти на рахунках у банках та інших фінансових установах, виражені у грошових одиницях іноземних держав і міжнародних розрахункових (клірингових) одиницях (зокрема у спеціальних правах запозичення), що належать до виплати в іноземній валюті;
в) електронні гроші, номіновані у грошових одиницях іноземних держав та (або) банківських металлах.
ЗАКОН УКРАЇНИ Про валюту і валютні операції (ст.1) м. Київ, 21 червня 2018 року № 2473-VIII
Іноземна валюта
- іноземні грошові знаки у вигляді банкнотів, казначейських білетів, монет, що перебувають в обігу та є законним платіжним засобом на території відповідної іноземної держави, а також вилучені з обігу або такі, що вилучаються з нього, але підлягають обмінові на грошові знаки, які перебувають в обігу, кошти у грошових одиницях іноземних держав і міжнародних розрахункових (клірингових) одиницях, що перебувають на рахунках або вносяться до банківських та інших кредитно-фінансових установ за межами України;
Для цілей цього Декрету надалі під термінами:
"іноземна валюта" розуміється як власне іноземна валюта, так і банківські метали, платіжні документи та інші цінні папери, виражені в іноземній валюті або банківських металах.
ДЕКРЕТ КАБІНЕТУ МІНІСТРІВ УКРАЇНИ Про систему валютного регулювання і валютного контролю (ст.1) м.Київ, 19 лютого 1993 року N 15-93
Іноземна валюта
- валюта інша, ніж валюта звітності.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ Н А К А З Про затвердження Положення (стандарту) бухгалтерського обліку 21 "Вплив змін валютних курсів" (п.4.) N 193 від 10.08.2000 м.Київ
Іноземна валюта
- іноземні грошові знаки у вигляді банкнотів, казначейських білетів, монет, що перебувають в обігу та є законним платіжним засобом на території відповідної іноземної держави, а також вилучені з нього, але підлягають обміну на грошові знаки, які перебувають в обігу, кошти в грошових одиницях іноземних держав і міжнародних розрахункових (клірингових) одиницях, що перебувають на рахунках або вносяться до банківських та інших кредитно-фінансових установ за межами України.
ДЕРЖАВНА МИТНА СЛУЖБА УКРАЇНИ Щодо розроблення Інструкції про порядок заповнення митної декларації (Інструкція, п.1.1) N 09/09-1582-ЕП від 30.03.2001 м.Київ
Іноземна валюта
- іноземні грошові знаки у вигляді банкнотів, казначейських білетів, монет, що перебувають в обігу та є законним платіжним засобом на території відповідної іноземної держави, а також вилучені з обігу або такі, що вилучаються з нього, але підлягають обміну на грошові знаки, які перебувають в обігу, кошти у грошових одиницях іноземних держав і міжнародних розрахункових (клірингових) одиницях, що перебувають на рахунках або вносяться до банківських та інших кредитно-фінансових установ за межами України; платіжні документи та інші цінні папери (акції, облігації, купони до них, векселі (тратти), боргові розписки, акредитиви, чеки, банківські накази, депозитні сертифікати, інші фінансові та банківські документи), виражені в іноземній валюті або монетарних металах.
ДЕРЖАВНА МИТНА СЛУЖБА УКРАЇНИ Про Порядок декларування валютних цінностей, цінностей, предметів, що переміщуються через митний кордон України громадянами, та оформлення митної декларації (Порядок, п.1) N 2/09-5470-ЕП від 23.11.2001
Іноземна валюта
- валюта інша, ніж валюта звітності.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ Н А К А З Про затвердження Положення (стандарту) бухгалтерського обліку в державному секторі 101 "Подання фінансової звітності" (Національне положення (стандарт), п.4) 28.12.2009 N 1541
Іноземна валюта
- валюта інша, ніж валюта звітності.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 101 "Подання фінансової звітності" (розд.1, п.4) 24.12.2010 N 1629
Іноземна валюта
- грошові знаки грошових одиниць іноземних держав у вигляді банкнот, казначейських білетів, монет, що перебувають в обігу та є законним платіжним засобом на території відповідної іноземної держави або групи іноземних держав.
МІНІСТЕРСТВО ЮСТИЦІЇ УКРАЇНИ НАКАЗ Про затвердження Порядку обліку особистих грошей, цінностей і речей осіб, які тримаються в установах виконання покарань та слідчих ізоляторах, а також виданого їм речового майна (Порядок, п.3) 23.08.2013 № 1782/5
Іноземна валюта
- іноземні грошові знаки у формі банкнот, що перебувають в обігу та є законним платіжним засобом на території відповідної іноземної держави, а також вилучені з обігу або такі, що вилучаються з нього, але підлягають обміну на грошові знаки, які перебувають в обігу. Іноземною валютою є також монети номіналами 1 і 2 євро, що перебувають в обігу та є законним платіжним засобом на території країн - членів Європейського валютного союзу.
ПРАВЛІННЯ НАЦІОНАЛЬНОГО БАНКУ УКРАЇНИ ПОСТАНОВА Про затвердження Інструкції з організації інкасації коштів та перевезення валютних цінностей банків в Україні (Інструкція, розд.1, п.4) 31.03.2017 № 29
Іноземна валюта
- це валюта, інша, ніж функціональна валюта суб'єкта господарювання.
МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 21 (МСБО 21). Вплив змін валютних курсів (п.8) 01.01.2012 (див. текст)
Іноземна валюта
– це валюта, інша, ніж функціональна валюта суб’єкта господарювання.
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт бухгалтерського обліку 21 Вплив змін валютних курсів (п.8) 01.01.2024 ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Валюта»
Фіксування руху викраденої криптовалюти у 2026 році: рекомендації від НААУ для адвокатів
Адвокат може зафіксувати рух викрадених криптоактивів у публічному блокчейні та долучити зібрані матеріали до заяви про кримінальне правопорушення. Для цього пропонують використовувати акт фіксації даних із зазначенням транзакцій, адрес і джерел інформації
27.10.202652
Валютна лібералізація в Україні: НБУ оцінив результати та окреслив наступні кроки
Нацбанк повідомив про реалізацію 154 заходів із пом’якшення валютних обмежень і протидії їх обходженню. Регулятор планує продовжувати лібералізацію поступово, з урахуванням стану валютного ринку, міжнародних резервів і потреби залучати інвестиції
17.10.202682
Заборона завершення валютного нагляду банками у 2026 році: розʼяснення від ДПС
Під час воєнного стану діє заборона для банків завершувати валютний нагляд на підставі документів про зарахування зустрічних однорідних вимог (взаємозаліку) для звичайної торгівлі товарами
15.10.20261 038
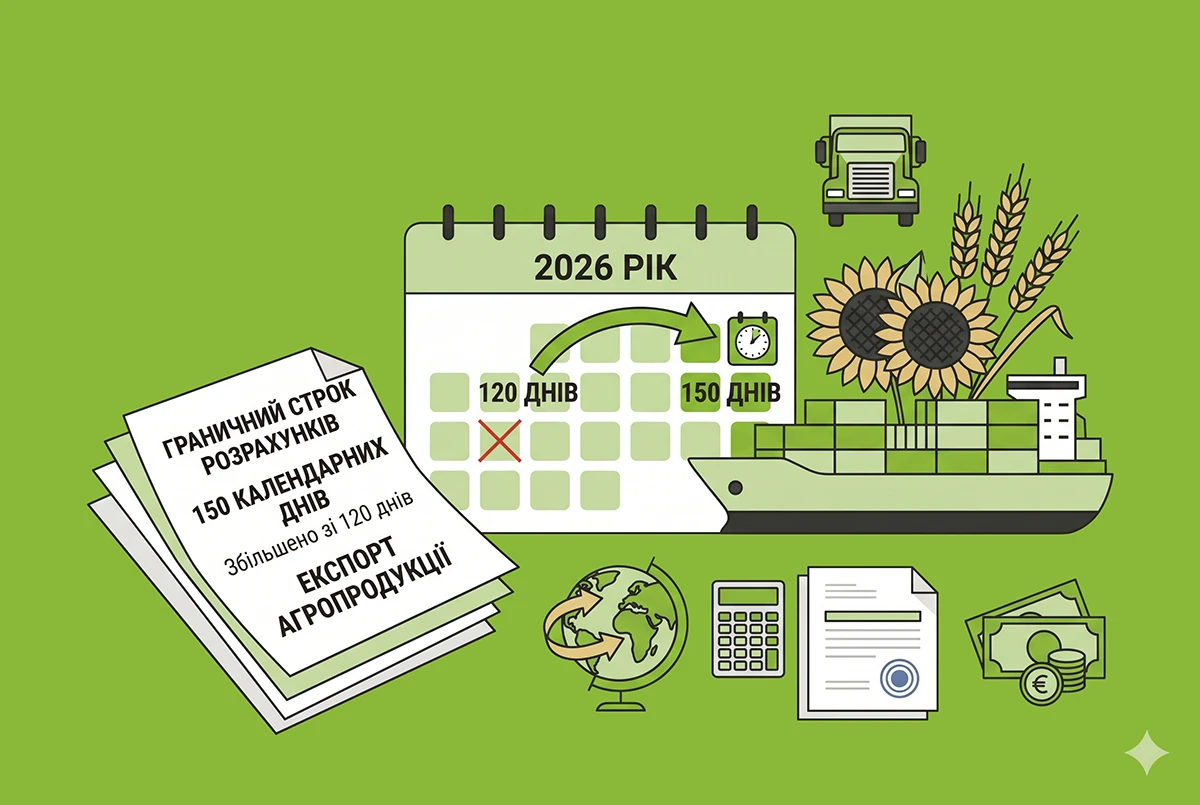
Строк валютних розрахунків у 150 днів для аграріїв у 2026 році: деталі від ДПС
Для експорту окремих видів аграрної продукції граничний строк розрахунків тимчасово збільшили зі 120 до 150 календарних днів. Нові правила діють для операцій із 1 липня 2026 року до 31 серпня 2027 року включно
13.10.2026298
Посилення вимог до інкасації коштів і перевезення валюти: проєкт НБУ
Нацбанк оприлюднив проєкт змін до правил інкасації. Серед пропозицій – відеофіксація маршрутів, уточнення вимог до озброєного супроводження та обов’язкові реквізити чека розвантаження платіжного пристрою. Зауваження приймають до 20 жовтня включно
13.10.202646
Валютний нагляд за ЗЕД-контрактами у 2026 році: нагадування від ДПС
Під час онлайн-конференції ДПС у Чернівецькій області надала рекомендації щодо перевірки іноземних контрагентів, призначення платежів і документів для зняття валютних операцій з контролю, а також повідомила про 150-денний строк для окремих аграрних товарів
09.10.2026205
Придбання валюти для закордонних відряджень у 2026 р.: розʼяснення від ДПС
Підприємства та ФОП можуть купувати іноземну валюту для витрат на закордонні відрядження на підставі заяви до банку. У межах установленого ліміту до 100 000 євро на день документи, що підтверджують підстави для купівлі, не подаються, якщо банк не запитує їх
09.10.2026153
Вилучення рекордних 630 млн грн нелегальної валюти у 2026 р.: деталі справи від голови БЕБ
Детективи БЕБ та Офіс Генпрокурора знешкодили тіньову мережу обмінників, через яку відмивали десятки мільярдів гривень. Під час 30 обшуків вилучено готівку, чорну бухгалтерію та техніку, досудове розслідування триває
06.10.2026136
Зміни в отриманні валютних ліцензій для фінкомпаній та ломбардів: НБУ розробив проєкт постанови
Зокрема, пропонується передбачити можливість отримання такої ліцензії одночасно з отриманням або розширенням обсягу ліцензії на діяльність фінансової компанії чи ломбарду, яка включає право на надання коштів та банківських металів у кредит
02.10.202643
Товар, придбаний за кордоном, зберігається на закордонному складі: ДПС про валютний нагляд і пеню у 2026 році
Придбали за кордоном товар, але з метою безпеки вирішили зберігати його на складі за кордоном? ДПС застерігає: без ввезення цього товару в Україну протягом 180 днів будуть порушені граничні строки ЗЕД-розрахунків. А за це загрожує сплата пені
28.09.20261 726
Договір публічної оферти для роботи в LiqPay, Fondy, WayForPay у 2026 році: для чого та як укладається
Хочете підключити на сайт LiqPay, Fondy, WayForPay чи будь-який інший еквайринг? Без розміщеної на сайті публічної оферти жодна з цих систем вас просто не пропустить. Докладніше про це у статті
24.09.2026176
Готівкові розрахунки за ЗЕД-контрактами: ДПС назвала виняток у 2026 році
НБУ забороняє проводити розрахунки за зовнішньоекономічними договорами в готівковій формі, крім визначеного випадку. Виняток стосується експлуатаційних витрат на транспорт під час виконання експортного договору за кордоном
22.09.2026114
Оплата покупок за кордоном: з 17 вересня НБУ дозволив розраховуватися картками небанківських надавачів
Фізособи (резиденти й нерезиденти) можуть розплачуватися за товари, роботи й послуги за межами України особистими картками, випущеними до рахунків у гривні від небанківських надавачів. Для цих операцій установлено ліміт — 200 000 грн в еквіваленті на місяць
17.09.2026180
З 17 вересня для розрахунків за імпорт обладнання встановлено 270 днів: постанова НБУ №103
З 17 вересня НБУ збільшив граничні строки розрахунків на імпорт товарів за такими кодами згідно з УКТ ЗЕД: 8455, 8457, 8458, 8459, 8460, 8461, 8462, 8463 (стани прокатні, металообробні верстати, преси та машини для оброблення металів і металокераміки)
17.09.2026258
Позовна давність у 4 роки за ЗЕД-договорами: підстави від ДПС
Для спорів за договорами міжнародної купівлі-продажу товарів може застосовуватися чотирирічний строк позовної давності, визначений відповідною міжнародною Конвенцією. Якщо вона не застосовується, строки визначаються за правилами ЦКУ
17.09.2026248
Курс долара за проєктом Держбюджету-2027: 47,1 грн/$ у середньому за рік та 48,3 грн/$ на кінець періоду
У проєкті Держбюджету-2027 Уряд заклав курс долара на рівні 47,1 грн/$ у середньому за рік та 48,3 грн/$ на кінець періоду. Проте цей показник є розрахунковим і не гарантує реального курсу
16.09.2026161
Облік іноземної валюти у 2026 році: правила НП(С)БО 21, типові проведення та податкові наслідки
У статті аналізуємо правила обліку операцій в іноземній валюті за НП(С)БО 21: вимоги до первинних документів, перелік субрахунків за Інструкцією №291, нарахування курсових різниць. Також наводимо типові проведення і вплив валютних операцій на податковий облік
08.09.20264 946
Для експорту зернових та олійних НБУ збільшив строк розрахунків до 150 днів: рішення діє з 1 липня 2026 р.
НБУ збільшує зі 120 до 150 днів граничні строки розрахунків за операціями з експорту зернових культур, насіння олійних культур, рослинних олій та продуктів їх переробки. Такий строк буде застосовуватися до операцій з 01.07.2026 до 31.08.2027 включно
26.08.2026832
Імпорт товарів без ввезення в Україну: дія режиму у 2026 році за Законом про ЗЕД
Законодавство дозволяє здійснювати імпортні операції без ввезення товару в Україну, зокрема під час воєнного стану. Для зняття з валютного нагляду необхідно зарахувати кошти від перепродажу за кордоном або підтвердити використання товару за межами України
26.08.2026189
Нові валютні ліміти НБУ з 11 серпня 2026 р.: як змінилося використання ключ-карток для бізнесу
З 11 серпня НБУ послабив валютні обмеження: ліміт зняття готівки зростає до 200 тис. грн. на день, ліміт купівлі валюти збільшено вчетверо, а ФОП зможуть платити карткою за кордон до 400 тис. грн. Що саме змінилося і на які нюанси варто зважати бізнесу?
20.08.20263 136
Останні новини
- ФОП 3 групи здійснює торгівлю на власній земельній ділянці. Цільове призначення цієї земельної ділянки «Для будівництва та обслуговування будівель торгівлі». Чи звільняється він від сплати земельного податку? Дізнаємось думку ДПСАналітикаСьогодні 10:3014
- Документ передбачає єдину методологію фінрозслідувань, посилення інституційних спроможностей, міжвідомчу координацію і співпрацю з приватним сектором й міжнародними партнерами. Проєкт представили у Львові на конференції з реформування органів правопорядкуСьогодні 10:108
- До податкової знижки за 2025 р. можна включити фактично сплачені страхові внески та пенсійні платежі в межах установлених лімітів. Граничні суми залежать від того, хто є застрахованою особою – сам платник податків чи член його сім’ї першого ступеня спорідненняСьогодні 09:5912
- Юрособи, які виплачують зарплату працівникам за основним місцем обліку та орендну плату фізособам за земельні ділянки в іншій адміністративно-територіальній одиниці, подають Розрахунок до податкового органу за основним місцем облікуСьогодні 09:3238
- Для ФОПів прибрали обов’язкову «Дія.Картку» та обмеження за МСС-кодами продавців. З юросіб отримати допомогу тепер зможуть лише ТОВ і приватні підприємства. Але найголовніше: можливості подання заяв на нову допомогу в Дії дотепер немаєАналітикаСьогодні 09:3066
- Повернення власнику товару після гарантійного ремонту не є постачанням товарів і не спричиняє нарахування податкових зобов’язань з ПДВ. Водночас послуги з гарантійного ремонту оподатковуються ПДВ виходячи з їхньої вартості, яку оплачує виробникСьогодні 09:0780
- Верховна Рада підтримала поправку до Держбюджету-2027, яка передбачає штраф у 170 тис. грн для працівників ТЦК за незаконне взяття громадян на військовий облік. Про це повідомив Д. РазумковСьогодні 08:42155
- Якщо фізична особа отримала оплату за послуги від іншої фізособи, яка не є податковим агентом, вона повинна задекларувати цей дохід і самостійно сплатити податки. Для доходів 2026 року ставки становлять 18% ПДФО та 5% військового зборуСьогодні 08:3466
- NovaPay і Укрпошта вже передають дані до ДПС. Як наслідок, податківці вимагають від фізосіб-продавців реєстрації бізнесу і сплати податків. Що робити в такій ситуації, які штрафи загрожують, чи варто реєструвати ФОП та чого чекати у 2027 році? Читайте у статтіАналітикаСьогодні 08:303 1893
- Власники житлової та нежитлової нерухомості перерахували до місцевих бюджетів майже 11 млрд грн. Найбільше сплатили у Києві – 2,3 млрд грн, Київській області – 1,2 млрд грн і Львівській області – 1,1 млрд грнСьогодні 08:1114
- КЗпП не встановлює окремого порядку звільнення за угодою сторін, однак передбачає необхідність домовленості між сторонами. Дата припинення трудового договору визначається за взаємною згодою, а односторонньо скасувати досягнуту домовленість не можнаСьогодні 07:5235
- Воєнний стан продовжено до 29 січня 2027 року: які наслідки для бухгалтерів, роботодавців та бізнесуЗакони №5029 та №5030, які набрали чинності 27 жовтня, продовжили воєнний стан та мобілізацію до 29 січня 2027 р. Це вкотре впливає на особливості ведення бізнесу та трудові відносини із працівниками. Нагадаємо основні правила, яких треба буде дотримуватисьАналітикаСьогодні 07:303 433
- Для розрахунку податку на доходи фізосіб із вартості земельної ділянки, отриманої в подарунок або у спадщину, застосовують експертну грошову оцінку. Водночас ставка ПДФО залежить від умов оподаткування та ступеня споріднення сторінСьогодні 07:2838
- Директора будівельного підприємства на Одещині обвинувачують в умисному ухиленні від сплати податків в особливо великих розмірах. Слідство вважає, що для зменшення податкових зобов’язань компанія використовувала документи про неіснуючі будівельні послугиСьогодні 07:0930
- Працівники, які обслуговують, ремонтують або налагоджують теплові установки, мають щороку підтверджувати знання правил їх технічної експлуатації. Вимога також стосується тих, хто організовує виконання таких робіт28.10.202634
- Якщо кредит ФОП на загальній системі оподаткування погашає юридична особа – поручитель, сума погашеного боргу включається до доходу підприємця та оподатковується ПДФО28.10.202630
- ДПС нагадує: співвиконавці державних оборонних контрактів можуть застосовувати пільгу з ПДВ під час постачання товарів виконавцям для оборонних замовників, якщо товари відповідають установленим кодам УКТ ЗЕД і вимогам законодавства28.10.202668
- ДПС повідомила про відновлення роботи електронних сервісів ще 27 жовтня. Проте зайти до Електронного кабінету протягом 28 жовтня користувачам не вдавалося. Станом на 18:00 Е-кабінет нарешті почав працювати, але поки в повільному темпіОновлено28.10.20268 8492
- У Верховній Раді реєструють проєкт щодо перегляду норм постанови КМУ №1092 про роботу бізнесу під час жовтого рівня загрози. Депутати пропонують дозволити працювати без укриттів за письмовою згодою працівників28.10.20261 190
- Платники податку на прибуток мають подавати фінзвітність разом із відповідною декларацією. Компанії, зобов’язані оприлюднювати річну фінзвітність разом з аудиторським звітом, повинні подати її до контролюючого органу не пізніше 10 червня наступного року28.10.2026101

Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок - Перехід на нові КВЕДи для ФОП та Юросіб, нова обов’язкова звітність з 1 січня 2027! Нові коди NACE для бізнесу, вплив на резидентів Дія.City, розбіжності кодів, вплив на податки та ліцензії, подання змін до ЄДР. Відповідальність + податкові...
Лектор: Мойсеєнко Т.
3 листопада, вівторок - Податок на додану вартість: відповіді на питання, що не втрачають актуальності з часом (відображення кредиту, операції, блокування документів та інші питання щодо найпроблемнішого податку) Аналіз нових чергових змін до декларації з ПДВ
Лектор: Самарченко О.Р.
4 листопада, середа
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- сьогодні о 8:45 , зайшла в електронний кабінет, (зайти повільно зайшла, але ні стан розрахунків з бюджетом , ні подивитись зареєстровані податкові накладні , ні звітність ) видає "помилка обробки запиту". Зате реклама чи вам подобається функціонал, і оцініть щось там ...... працює дуже швидко.Станом на вечір 28 жовтня 2026 року Електронний кабінет ДПС вже працює
- Як можна перейти на касовий метод, якщо діяльність здача в оренду нерухомості. Тепер з'явився вид діяльності продаж майбутніх об'єктів нерухомості - до цього виду діяльності перехід на касовий метод обов'язковий з якого періоду?«Касовий» метод обліку ПДВ: на що звернути увагу платникам?
- Прокоментуйте, будь ласка, оновлену редакцію абз.10 п.8 Порядку 76 щодо обмеження кількості працівників, які можуть бути заброньовані, загальною кількістю військовозобов’язаних працівників, що зазначена у рішенні про критичність. Як ця норма застосовуватиметься до підприємств ОПК, щодо яких продовжують діяти раніше прийняті рішення про критичність, у яких така кількість не зазначалася? Чи діятиме для них обмеження щодо збільшення кількості заброньованих працівників, крім ліміту 95%? Наприклад, якщо на дату рішення підприємство мало 20 військовозобов’язаних, чи зможе воно протягом строку його дії забронювати понад 20 осіб у разі збільшення штату? При цьому ліміт 95% також визначається від кількості військовозобов’язаних, зазначеної у рішенні Міноборони.Аналіз Постанови КМУ №1328 про бронювання працівників з 27.10.2026 р.: строки, ліміти та Координаційний центр
