Визначення терміну «Група цінних паперів»
Групи цінних паперів
В Україні в цивільному обороті можуть бути такі групи цінних паперів:
1) пайові цінні папери, які засвідчують участь власника таких цінних паперів (інвестора) у статутному капіталі та/або активах емітента (у тому числі активах, які знаходяться в управлінні емітента) та надають власнику зазначених цінних паперів (інвестору) право на отримання частини прибутку (доходу), зокрема у вигляді дивідендів, та інші права, встановлені законодавством, а також проспектом цінних паперів або рішенням про емісію цінних паперів;
2) боргові цінні папери, які засвідчують відносини позики і передбачають зобов'язання емітента сплатити у визначений строк кошти, передати товари або надати послуги відповідно до зобов'язання;
3) деривативні цінні папери - цінні папери, що посвідчують право власника у визначених проспектом (рішенням про емісію цінних паперів) випадках та порядку вимагати від емітента придбання або продажу базового активу та/або реалізації встановлених проспектом (рішенням про емісію цінних паперів) прав щодо базового активу та/або здійснення платежу (платежів) залежно від значення базового показника;
4) товаророзпорядчі цінні папери, які надають їхньому держателю право розпоряджатися майном, вказаним у цих документах.
Законом можуть визначатися також інші групи цінних паперів.
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Цінні папери»
Зменшення статутного капіталу та повернення внесків майном: які податкові наслідки для ТОВ за ПКУ у 2026 році
У ТОВ відбувається зменшення статутного капіталу. Внески на суму зменшення повертаються учасникам. Які податкові наслідки повернення у негрошовій формі? А якщо ТОВ-«єдинник», чи не виникне в нього через таку операцію проблем?
26.10.20261 171
До статутного капіталу внесена ТМ: ДПС роз'яснила, як визначити прибуток чи витрати при продажу частки у ТОВ
Внести торгову марку до статутного капіталу ТОВ можна, це може зробити навіть фізособа. Але якщо потім належна фізособі частка ТОВ продається, то як визначити інвестиційний прибуток чи витрати? Дізнаємось із свіжої ІПК від ДПС
19.10.20261 240
Фізособа продає частку в ТОВ: ДПС роз'яснила, як визначається інвестиційний прибуток в 2026 році
Як фізособі порахувати інвестиційні витрати в разі, якщо внесок до статутного капіталу ТОВ було зроблено в негрошовому вигляді? Як визначити інвестиційний прибуток при продажу корпоративних прав? Аналізуємо правила на підставі свіжої консультації ДПС
12.10.20262 285
Продаж корпоративних прав підприємства та ПДВ: ДПС роз'яснила, як нараховувати ПЗ за ст. 199 ПКУ
Платник ПДВ продає корпоративні права: чи оподатковується ця операція ПДВ? Чи впливає вона на долю податкового кредиту в місяці та в році продажу? У статті аналізуємо роз’яснення ДПС про застосування ст. 199 ПКУ щодо розподілу податкового кредиту
14.09.20263 083
Операції з цінними паперами-2026: правила оподаткування податком на прибуток за ст. 141 ПКУ
ДПС роз'яснила порядок застосування податкових різниць під час операцій із цінними паперами відповідно до ст. 141 ПКУ. Податківці нагадали умови коригування фінансового результату, перенесення збитків та винятки з загальних правил
01.09.2026176
Купівля-продаж корпоративних прав у 2026 році: оформлення, бухоблік та оподаткування для юридичних та фізосіб
Продаж корпоративних прав – операція, що потребує уваги не лише до оформлення, а й до облікових та податкових наслідків. У статті розберемо, як у 2026 році відобразити такий продаж у бухгалтерському обліку та що врахувати під час його оподаткування
24.08.20262 335
Оподаткування доходів від цінних паперів у платників єдиного податку 4 групи: роз'яснення ДПС
Юридичні особи на 4 групі єдиного податку повинні сплачувати податок на прибуток з доходів від операцій з цінними паперами та корпоративними правами. ДПС роз'яснила порядок заповнення річної декларації та додатка ЦП для таких платників
17.08.2026107
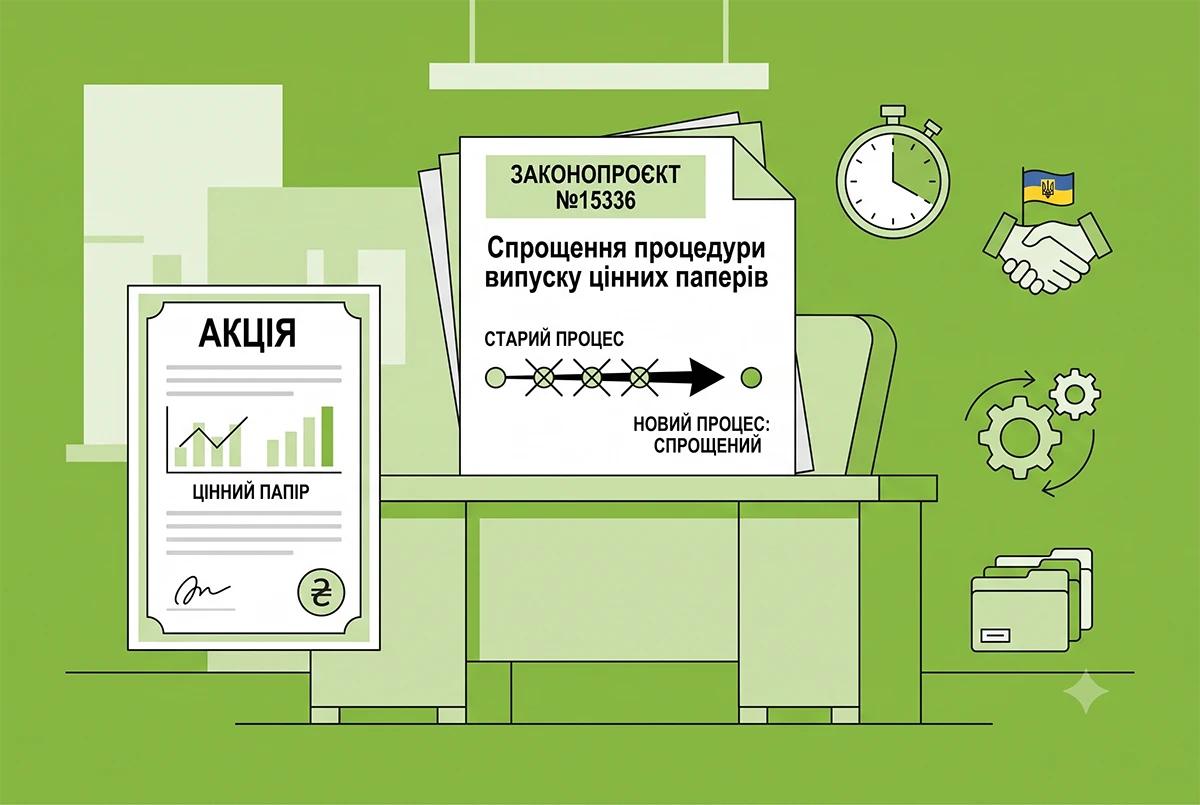
Спрощення процедури випуску цінних паперів: Комітет ВРУ підтримав законопроєкт №15336
Комітет ВРУ підтримав законопроєкт №15336 про спрощення випуску цінних паперів. Для непублічних акцій скасують 13 бюрократичних етапів: реєстрацію здійснюватиме Центральний депозитарій за принципом «єдиного вікна» протягом 7 днів
05.08.202660
Спрощення процедури випуску акцій для акціонерних товариств: законопроєкт № 15336
Законопроєкт №15336 пропонує спростити емісію акцій шляхом наділення Центрального депозитарію повноваженням реєструвати випуски акцій при приватному розміщенні. Це дозволить скоротити строки процедур та зменшити кількість залучених держорганів
19.06.202694
Вплив валютного контролю НБУ на ліквідність євробондів: аналіз нових обмежень
НКЦПФР посилила правила обігу єврооблігацій України на період воєнного стану, запровадивши обов’язковий принцип «поставка проти оплати» через центрального контрагента
20.04.202652
Податок на прибуток для юросіб-«єдинників» четвертої групи-2026: відповіді ДПС на найпоширеніші питання
Як платнику єдиного податку четвертої групи – юридичній особі задекларувати доходи (прибутки) від операцій з продажу або іншого відчуження цінних паперів? Про це та про інші нюанси заповнення декларації з прибутку – в новині
17.04.2026167
Операції з цінними паперами та корпоративними правами: чи застосовуються граничні строки валютних розрахунків?
Операції з цінними паперами та операції з відчуження корпоративних прав не є операціями з експорту та імпорту товарів. Тому такі операції не підпадають під валютний нагляд в частині дотримання резидентами граничних строків розрахунків
24.02.202689
Оприлюднено е-формат Таксономії UA МСФЗ XBRL 2025 року!
2 грудня 2025 року на засіданні Комітету з управління системою фінансової звітності НКЦПФР було схвалено електронний формат Таксономії UA МСФЗ XBRL 2025 року (v.1.0)
30.01.2026177
НКЦПФР хоче запровадити цифрову реєстрацію непублічних випусків акцій
В Україні планують спростити та здешевити процедуру реєстрації непублічних випусків акцій. Наразі цей процес залишається складним і витратним
21.01.202660
Чи звільняє відсутність акціонерів із часткою 10% надавача фінпослуг від вимог прозорості структури власності?
Верховний Суд підтвердив, що фінансова установа зобов’язана розкривати осіб зі значним або вирішальним впливом незалежно від формального розміру часток акціонерів
12.01.202675
Переміщення готівкової валюти за межі України: скільки може вивозити фізособа?
ФО-резиденти здійснюють переміщення готівкової валюти за межі України в загальній сумі, що не перевищує еквівалент 10 000 євро, без подання підтвердних документів. Якщо сума перевищує 10 000 євро, необхідні підтвердні документи
06.01.2026212
В Україні хочуть оновити правила роботи на ринку цінних паперів: проєкт рішення НКЦПФР
НКЦПФР схвалила проєкт рішення про внесення змін до рішення від 3 листопада 2020 року №640, яким передбачено оновлення вимог щодо здійснення діяльності з торгівлі фінансовими інструментами
24.12.2025112
Як продовжити термін дії свідоцтва на торговельну марку?
Для того щоб зберегти права на ТМ, власнику необхідно вчасно здійснити процедуру продовження охорони. Помилка у дотриманні строків. Некоректне оформлення клопотання або відсутність доказів використання можуть мати катастрофічні наслідки для бізнесу
20.11.20251 192
НКЦПФР оновила правила для сертифікатів фонду операцій з нерухомістю: що змінилося
У Положенні оновлено порядок реєстрації та емісії сертифікатів ФОН, внесення змін до рішень, подання звітів, скасування реєстрації, а також викупу й конвертації сертифікатів
18.11.202577
Бізнес закликає вдосконалити біржову торгівлю
Бізнес пропонує запровадити відсторонення недобросовісних покупців (які забирають менш як 60% купленого обсягу без поважної причини) від участі у торгах щонайменше на два квартали або впровадити штрафи за невибрані обсяги
12.11.202557
Останні новини
- Після оновлення АСВП користувачі можуть отримати доступ до документів виконавчого провадження на сайті системи, авторизувавшись за допомогою кваліфікованого електронного підпису та підтвердивши згоду на ознайомлення з матеріаламиСьогодні 19:0219
- Через значне навантаження на українсько-польському кордоні перевізникам радять розглядати виїзд через Угорщину та Румунію. На пунктах пропуску «Лужанка» та «Красноїльськ» станом на 26 жовтня очікування для вантажівок не булоСьогодні 18:538
- Європейська Бізнес Асоціація відзначила розширення підтримки бізнесу, але вказала на невирішені проблеми: бронювання працівників, компенсації воєнних збитків, податкові послаблення та фінансування відновлення підприємствСьогодні 18:0717
- Уряд планує додатково забезпечити 4 млрд грн для програми «5-7-9%» та продовжити інші інструменти підтримки підприємців. Також Кабмін працює над створенням фонду страхування воєнних ризиків для бізнесуСьогодні 17:5020
- Президент вніс у Верховну Раду два законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжили на 90 днів, тобто до 29 січня 2027 р. Відповідні закони №5029 та №5030 вже офіційно опублікованіТОП-новинаСьогодні 17:104 309
- Постанова КМУ №1328 змінює механізм погодження збільшених квот, уточнює правила для визначених категорій підприємств і працівників та встановлює додаткові умови для окремих організаційСьогодні 17:0876
- Мінфін оприлюднив проєкт постанови КМУ щодо реалізації Закону №5013-IX. Документ передбачає перенесення строків набрання чинності важливими нормами та рішеннями з електронного обліку алкоголю, тютюну й рідин для е-сигарет на 1 липня 2027 рокуСьогодні 16:4223
- Суд визнав обґрунтованими висновки податкової перевірки щодо заниження податку на прибуток за 2023 р. на 2,4 млн грн. Підприємство не включило до доходів вартість неповернутого зерна та систематично не надавало первинні документи на запити контролюючого органуСьогодні 16:04117
- Підприємства, які раніше отримали статус критично важливих за критеріями, що залишаться незмінними, збережуть відповідний статус. Перегляд галузевих і регіональних критеріїв не є автоматичним переглядом усіх раніше ухвалених рішень щодо критичностіТОП-новинаСьогодні 15:401 749
- У ДАР тимчасово призупинено прийом заявок на визначення підприємств АПК критично важливими У зв’язку з необхідністю перегляду та оновлення галузевих критеріївСьогодні 15:1565
- Постанова КМУ №1328 змінила порядок отримання критичності: з’явився Координаційний центр, який надає рекомендації, що дорівнюють наказу. А ще КМУ оновив перелік галузей, що мають пріоритет, ліміти бронювання, строки дії рішень та підстави для відмовиАналітикаСьогодні 14:373 2972
- Через затримки з продажем урожаю агропідприємства мають менше коштів для закупівлі насіння, добрив і пального. За даними, озвученими під час Експортного форуму, щомісячний експорт скоротився до 2,4 млн тонн, що вдвічі менше від необхідного обсягуСьогодні 14:1028
- КМУ продовжив дію програми підтримки вітчизняного машинобудування до 30.09.2028 року. Бізнес і комунальні підприємства зможуть отримувати компенсацію 15% вартості придбаної української техніки та обладнання без урахування ПДВ за умови дотримання вимог програмиСьогодні 13:4836
- Після переведення годинників роботодавцям варто перевірити освітлення, налаштування часу на обладнанні та організацію змін. Держпраці також наголошує на ризиках через втому, неуважність і додаткову годину нічної роботиСьогодні 13:2291
- Верховна Рада прийняла за основу законопроєкт №15262, яким для банків продовжено підвищену ставку податку на прибуток у розмірі 50% на 2027 рік та збережено заборону на зменшення фінрезультату на збитки минулих роківСьогодні 13:05146
- Газовидобувним компаніям рекомендують письмово інформувати ДПС про експорт газу власного видобутку, раніше переданого на зберігання. Відомості слід подавати разом із щомісячними актами про рух газу в газосховищахСьогодні 12:4132
- Депутати повернули звільнення від плати за землю під зруйнованою внаслідок обстрілів нерухомістю, яке не діяло з 01.01.2026. Що тепер робити юрособам, які вже платили за ці земельні ділянки у 2026 році? Читайте коментар від редакції до Закону №4903АналітикаСьогодні 12:301 815
- Станом на 27 жовтня технічні роботи на системах ДПС завершено. ДПС повідомила про відновлення надання послуг та роботи всіх її сервісів. Докладніше у новиніСьогодні 12:213 09410
- Мінфін оприлюднив законопроєкт для забезпечення пальним прифронтових громад. Документ передбачає мобільні АЗС, особливі ліцензії та повноваження для ОВА на територіях з руйнуваннями від боївСьогодні 12:0240
- ЄБА закликає затвердити правила актуалізації реєстраційних досьє на ветеринарні препарати, зареєстровані за попереднім законодавством. Відсутність порядку створює правову невизначеність для компаній у перехідний період до 1 березня 2031 рокуСьогодні 11:4724

Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- 26.10.26 ФОП виплатив орендну плату фізичній особі, утримав 18 % ПДФО, 5%ВЗ. Чи можемо скористатись зниженою ставкою 5% і "перерахувати" податок в наступних місяцях? Чи залишити, як є і подати звіт з 18%???ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день, Тобто дохід, нарахований у кінці року 31.12.2026 року за 2026 рік, орендодавець фізособа, орендар ТОВ, об’єкт оренди склад (нежитлова будівля) ПДФО 5%?ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день,а що робити ФОПам,які закрилися в 1 та 2-кв.2026(найманих було 7 осіб).Пустий через ел.кабінет не приймає - не на обліку,в паперовому податкова не приймає - шліть поштою.Подавати чи ні?Дякую.Звіт про внески за осіб з інвалідністю: подають усі роботодавці, одразу за 3 квартали і до 9 листопада 2026 р.
