Визначення терміну «Фінансова оренда»
Фінансова оренда
Фінансова оренда
- оренда, що передбачає передачу орендарю всіх ризиків та вигод, пов’язаних з правом користування та володіння активом. Право власності на об’єкт фінансової оренди після закінчення строку оренди може передаватися або не передаватися. Оренда вважається фінансовою за наявності хоча б однієї з наведених нижче ознак:
орендар набуває права власності на орендований актив після закінчення строку оренди;
орендар має можливість та намір придбати об’єкт оренди за ціною, нижчою за його справедливу вартість на дату придбання;
строк оренди становить більшу частину строку корисного використання (експлуатації) об’єкта оренди, навіть якщо право власності не передаватиметься;
теперішня вартість мінімальних орендних платежів з початку строку оренди дорівнює або перевищує справедливу вартість об’єкта оренди;
орендований актив має особливий характер, що дає змогу лише орендареві використовувати його без витрат на його модернізацію, модифікацію, дообладнання.
Оренда, яка не є фінансовою, вважається операційною.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ Н А К А З Про затвердження Положення (стандарту) бухгалтерського обліку 14 "Оренда" (п.4.) N 181 від 28.07.2000 м.Київ (див. текст)
Фінансова оренда
- оренда, що передбачає передачу орендарю всіх ризиків та вигід, пов'язаних з правом користування та володіння активом. Оренда вважається фінансовою за наявності хоча б однієї з наведених нижче ознак:
орендар набуває права власності на орендований актив після закінчення строку оренди;
орендар має можливість та намір придбати об'єкт оренди за ціною, нижчою за його справедливу вартість на дату придбання;
строк оренди становить більшу частину строку корисного використання (експлуатації) об'єкта оренди;
теперішня вартість мінімальних орендних платежів з початку строку оренди дорівнює або перевищує справедливу вартість об'єкта оренди;
орендований актив має особливий характер, що дає змогу лише орендареві використовувати його без витрат на його модернізацію, модифікацію, дообладнання;
орендар може продовжити оренду активу за плату, значно нижчу за ринкову орендну плату;
оренда може бути припинена орендарем, який відшкодовує орендодавцю його втрати від припинення оренди;
доходи або втрати від змін справедливої вартості об'єкта оренди на кінець строку оренди належать орендарю.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 126 "Оренда" (розд.1,п.4) 24.12.2010 N 1629
Фінансова оренда
- це оренда, за якою передаються в основному всі ризики та винагороди, пов'язані з правом власності на актив. Право власності може з часом передаватися або не передаватися.
МІЖНАРОДНИЙ СТАНДАРТ БУХГАЛТЕРСЬКОГО ОБЛІКУ 17 (МСБО 17). Оренда (п.4) 01.01.2012 (див. текст)
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Оренда»
Орендар компенсує орендодавцю наслідки обстрілу: ДПС розповіла про оподаткування ПДВ в 2026 році
Орендар зобов’язується компенсувати орендодавцю втрати внаслідок ракетного удару. Чи доведеться нараховувати ПДВ на компенсацію за знищене майно? Аналізуємо, як ставиться ДПС до такої компенсації та на які норми ПКУ вона при цьому посилається
16.11.2026890
Як компенсація комунальних витрат орендодавцю впливає на реєстраційний ПДВ-ліміт: роз'яснення ДПС
ДПС вважає, що отримана компенсація комунальних витрат повинна включатися до операцій, з яких рахується ліміт обов’язкової реєстрації платником ПДВ. У статті аналізуємо свіжу ІПК та надаємо поради орендодавцям
12.11.20262 132
Книгарні отримають компенсацію оренди у першому кварталі 2027 року – Бережна
Виплати передбачені за витрати на оренду приміщень у четвертому кварталі 2026 року. Уряд також розглядає можливість розширити програму на населені пункти з понад 100 тис. жителів
12.11.202631
Суборенда приміщення - 2026: документальне оформлення, бухгалтерський облік та оподаткування за ПКУ
Орендатор передає орендоване приміщення в користування за плату іншій особі? Це має назву «суборенда», і в цій статті ми розповімо, якими документами її слід оформити, як її обліковувати та оподатковувати
12.11.20263 468
Дарування землі у 2026 році: ДПС пояснила, яку оцінку застосовувати для оподаткування
Для визначення оподатковуваної вартості подарованої або успадкованої земельної ділянки застосовують експертну грошову оцінку, а не нормативну. Ставка податку залежить від ступеня споріднення з дарувальником чи спадкодавцем
11.11.2026111
Як оподатковувати ПДФО орендну плата фізособі за жовтень 2026 р.: ДПС роз'яснила застосування ставок 5 та 18%
З 23 жовтня 2026 року ставка ПДФО з доходів фізосіб від оренди нерухомості знизилася до 5%. Але як оподатковувати орендну плату за весь жовтень, якщо її нараховано наприкінці місяця? ДПС роз'яснила, чи потрібно розподіляти дохід між ставками 18% і 5%
11.11.20266 663
Оренда промислової нерухомості у 2026 р.: розʼяснення ДПС щодо нарахування податку
ПЗ з податку на нерухомість за період оренди обчислюється з першого числа місяця передачі будівлі наймачеві до останнього числа місяця закінчення строку оренди включно згідно з Договором та актами приймання-передачі майна
11.11.2026135
Поліпшення орендованого майна у 2026 році: ДПС пояснила облік та амортизацію за ПКУ
ДПС роз’яснила, як орендарю відображати витрати на поліпшення орендованих основних засобів, застосовувати податкові різниці та нараховувати амортизацію з мінімальним строком 12 років
09.11.2026172
Оренда нерухомості фізосіб: ПДФО знизили з 18% до 5% з 23 жовтня 2026 р.
Із 23 жовтня 2026 року доходи фізичних осіб від здавання житлової та нежитлової нерухомості в оренду іншим фізособам, які не є самозайнятими, оподатковуються за ставкою 5%. Військовий збір залишається на рівні 5%
09.11.2026864
Нові правила роботи рієлторів: Інспекція з питань праці роз'яснила законопроєкт №16145
Рієлторам пропонують запровадити обов’язкову кваліфікацію та реєстрацію, а агентствам — акредитацію. Законопроєкт також визначає правила укладення договорів, оплати послуг і відповідальності посередників
05.11.202699
Оренда нерухомості у 2026 році: податкові наслідки для ФОП від ДПС
Реєстрація фізособи як підприємця не позбавляє її права здавати власне майно в оренду поза межами підприємницької діяльності. Дохід від такої оренди оподатковується за правилами ст. 170 ПКУ, а для оренди в межах ЄП діють установлені обмеження
03.11.2026589
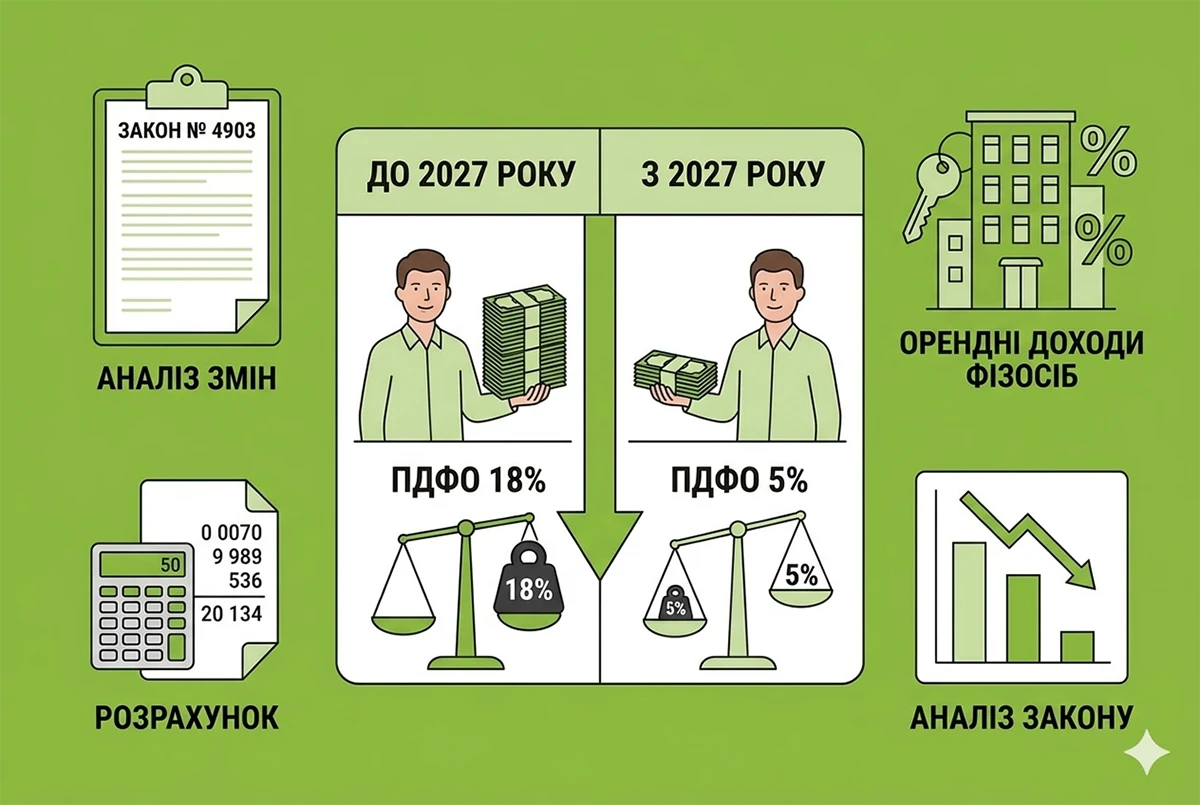
5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
Законодавці вирішили радикально знизити податкове навантаження на орендодавців і водночас дещо змінили правила подання звітності. Яких саме податкових новацій варто очікувати орендодавцям? Читайте у нашому коментарі
30.10.20269 98218
Нарахування зарплати та орендної плати за землю фізособам: роз'яснення ДПС щодо подання єдиної звітності
Юрособи, які виплачують зарплату працівникам за основним місцем обліку та орендну плату фізособам за земельні ділянки в іншій адміністративно-територіальній одиниці, подають Розрахунок до податкового органу за основним місцем обліку
29.10.2026168
ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
Два закони змінили оподаткування доходів фізосіб від оренди житлової та нежитлової нерухомості. ПДФО знижено з 18% до 5%, а військовий збір залишається 5%. Нові правила викликають запитання і у податкових агентів, і у фізосіб-орендодавців
26.10.20269 7228
Закон №4903 щодо оподаткування доходів з цифрових платформ: ДПС розповіла про набрання чинності змін до ПКУ
Хоча ключові норми щодо онлайн-платформ почнуть працювати з 1 січня 2027 року, частина важливих змін, зокрема щодо оренди та пільг на землю, набрала чинності вже сьогодні – 23 жовтня 2026 року. Про це далі в новині
26.10.20262 120
Календар бухгалтера на листопад 2026 року: усі строки звітування та сплати податків
План важливих дат для бухгалтерів на листопад 2026 року: строки подання звітів та сплати податків на весь наступний місяць. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податків
26.10.20266 458
Оренда офісів у будівлях без власного укриття після 4 грудня 2026 р.: наслідки за практикою Верховного суду
Якщо власник не надає доступу до укриття, бізнес ризикує втратити можливість працювати під час тривоги. Чи можна в такому разі припинити платити оренду орендодавцю?
23.10.20262 839
Дохід від оренди житла за ставкою ПДФО 5% з 2027 р.: Рада прийняла законопроєкт №16051-1 із поправкою
Податкове навантаження на орендні доходи може зменшитися з 23% до 10%. Рада підтримала відповідну поправку до законопроєкту №16051-1 щодо застосування 5% ПДФО. Але потрібно дочекатися набрання чинності нової норми. Військовий збір залишається незмінним 5%
15.10.20262 108
Рієлторські послуги – за договором і без готівки: у ВРУ зареєстрували законопроєкт №16145
Послуги рієлтора оплачуватиме той, хто їх замовив, а без договору вимагати винагороду буде заборонено. Законопроєкт №16145 передбачає лише безготівкові розрахунки, акредитацію агентів, єдиний реєстр. Власники зможуть продавати й здавати нерухомість самостійно
15.10.20262 006
Зарплата та оренда земельних паїв у різних громадах: ДПС про подання єдиної звітності
Якщо підприємство нараховує зарплату за основним місцем обліку, а орендну плату за паї – в іншій громаді, то додаток 4ДФ подають за основним місцем обліку. ПДФО з оренди сплачують до бюджету за місцем розташування землі
13.10.2026118
Останні новини
- Для переходу юридичної особи на четверту групу з наступного року передбачено два етапи: відмова від третьої групи до початку року та подання документів сільгоспвиробника не пізніше 20 лютого16.11.202611
- Новий аналітичний інструмент дає змогу відстежувати кількість резидентів Дія.City, їхні задекларовані доходи та нарахований податок на прибуток у розрізі регіонів, галузей і звітних періодів16.11.202610
- Безоплатне отримання товарів від нерезидента не позбавляє резидента права включити сплачений при імпорті ПДВ до податкового кредиту. Підставою є належним чином оформлена митна декларація16.11.202620
- Переїзд великого платника до іншої адміністративно-територіальної одиниці не означає автоматичної зміни основного місця обліку. Порядок переведення залежить від включення підприємства до Реєстру великих платників на наступний рік16.11.202611
- На переробну промисловість припало 17,9% податкових надходжень до Зведеного бюджету за десять місяців 2026 року. До четвірки лідерів також увійшли торгівля, державне управління й оборона та фінансова діяльність16.11.202620
- ВРУ ухвалила у ІІ читанні та в цілому законопроєкт №15437, а згодом Президент підписав відповідний закон №5066. Він відновлює дію окремих норм Закону про державну допомогу суб’єктам господарювання та вдосконалює моніторинг і контроль за такою підтримкою16.11.2026321
- Для підтвердження воєнних втрат бізнесу необхідно зібрати акти, довідки, експертні висновки та фотофіксацію, провести інвентаризацію й відобразити результати в обліку. Про втрату документів потрібно повідомити податкову протягом п’яти днів16.11.202628
- Уряд оновив ліцензійні вимоги до обігу наркотичних засобів. Зміни стосуються роботи аптек і медзакладів, обов'язків персоналу, продажу ліків із канабісу та замісної підтримувальної терапії. Коли запрацюють нові правила та що потрібно зробити ліцензіатам?16.11.202635
- Мінекономіки підготувало проєкт змін у сфері охорони праці. Пропонується перевести частину небезпечних робіт на декларативний принцип, запровадити електронні дозволи та скасувати низку погоджень для роботодавців16.11.2026267
- Щорічну відпустку можна ділити на частини лише за умови, що одна безперервна частина становитиме не менше 14 календарних днів. Бажання працівника не звільняє роботодавця від дотримання цієї вимоги та відповідальності за її порушення16.11.202663
- Банк має право припинити ділові відносини з клієнтом, якщо за результатами перевірки встановлено неприйнятно високий ризик. Водночас таке рішення потребує належних доказів, чіткого зазначення причин і обґрунтування відповідними критеріями16.11.202644
- На Рівненщині оприлюднили проєкт нових критеріїв визначення критично важливих підприємств. Документ встановлює вимоги до доходів, кількості працівників та діяльності компаній, які претендують на відповідний статус і бронювання працівників16.11.2026568
- Національна асоціація оборонної промисловості України пропонує Уряду автоматично продовжити бронювання працівників ОПК до 1 лютого 2027 року, дозволити 100% бронювання та закріпити річний термін критичності підприємств16.11.2026326
- Мінекономіки підготувало зміни до роботи бізнесу під час жовтого рівня загрози. Строк облаштування укриттів пропонують продовжити до 4 квітня та 4 червня 2027 р. для підприємств, які підготують відповідні документи про початок облаштування укриттів до 4 грудня16.11.20261 181
- Як аграріям подати документи для включення їх до критичної інфраструктури: роз'яснює МінагрополітикиДля включення об’єкта підприємства до секторального переліку потрібно обґрунтувати його рівень критичності за критеріями урядової Методики №1109. Мінагрополітики також нагадало про вимоги до оформлення та надсилання документів16.11.2026130
- У Верховній Раді обговорили можливі зміни підстав для відстрочки від мобілізації та звільнення з військової служби. Частину пропозицій передали на опрацювання Міноборони, а остаточні рішення очікуються не раніше грудня16.11.2026616
- За перший рік реформи створено цифрову Базу даних цін, яка вже містить 2 млн цінових записів. Мінрегіон і Держаудитслужба обговорили практику застосування постанови КМУ №1512 та наступні етапи запуску інструменту16.11.202648
- КАС України встановлює різні строки розгляду справ залежно від виду провадження та категорії спору. Рівненський окружний адміністративний суд пояснив, скільки часу відводиться на розгляд справ і хто визначає черговість їх слухання16.11.202644
- Чи має право самозайнята особа – ФОП або фізособа, яка здійснює незалежну професійну діяльність, на податкову знижку (повернення сплаченого ПДФО з бюджету)? ДПС у новій ІПК виступає категорично проти. Чому так і чи є інші варіанти, дізнайтесь у статтіАналітикаПідсумок від ШІ16.11.2026598
- Пільга надається на підставі посвідчення члена сім’ї загиблого Захисника України та не залежить від доходу сім’ї. Вона охоплює оплату житла, комунальних послуг і витрат на управління багатоквартирним будинком16.11.202667

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- SAF‑T UA: як обрати рішення, оцінити бюджет і контролювати ризики
Лектор: Миронюк Юлія
19 листопада, четвер - ПДВ, податок на прибуток, ПДФО, ЗЕД, позовна давність, податково-бухгалтерські новини, податкова звітність
Лектор: Клунько О. А.
23 листопада, понеділок - Відрядження працівників: добові, аванс, відмітки, (не)дозволені витрати на відрядження, розрахункові та підтверджені документи, курсові розрахунки та різниці, дистанційні працівники, відпустки у відрядженні Роз’їзний характер робіт: як організувати...
Лектор: Мойсеєнко Т.
24 листопада, вівторок - Облік на виробничому підприємстві: новий погляд на відомі правила обліку, особливості під час воєнного стану
Лектор: Самарченко О.Р.
25 листопада, середа
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- мобілізований ФОП на загальній системі звільняється від сплати військового збору та ПДФО з доходу назавжди? чи після повернення зі служби має всерівно сплатити ці податки?Мобілізованому ФОП повернули 200 тис грн єдиного податку: що каже ПКУ та поради експертів у 2026 році
- 14 листопада 2026 року - це понеділок?З 14 листопада 2026 р. зменшуються ліміти на банківські перекази: що треба знати ФОП та юрособам
- Підкажіть, будь ласка, чи ставка ПДФО 5% застосовується до всього доходу отриманого від оренди в 2026 році чи тільки з жовтня 2026? Тобто за період січень - вересень діє ставка 18%, а з моменту набуття чинності нового закону - 5%?Оренда квартири у 2026 році: алгоритм декларування та сплати податків за Законом №4903 (аудіоверсія)

