Визначення терміну «Фінансова звітність»
Фінансова звітність
Фінансова звітність
- звітність, що містить інформацію про фінансовий стан та результати діяльності підприємства.
ЗАКОН УКРАЇНИ Про бухгалтерський облік та фінансову звітність в Україні (ст.1) м. Київ, 16 липня 1999 року N 996-XIV
Фінансова звітність
підприємства (крім бюджетних установ, представництв іноземних суб'єктів господарської діяльності та суб'єктів малого підприємництва, визнаних такими відповідно до чинного законодавства) включає: баланс, звіт про фінансові результати, звіт про рух грошових коштів, звіт про власний капітал та примітки до звітів.
ЗАКОН УКРАЇНИ Про бухгалтерський облік та фінансову звітність в Україні (ст.11) м. Київ, 16 липня 1999 року N 996-XIV
Фінансова звітність
- бухгалтерська звітність, що містить інформацію про фінансове становище, результати діяльності та рух грошових коштів підприємства за звітний період.
НАЦІОНАЛЬНА СЛУЖБА ПОСЕРЕДНИЦТВА І ПРИМИРЕННЯ НАКАЗ Про затвердження Інструкції щодо здійснення фінансово-господарської діяльності відділеннями Національної служби посередництва і примирення в Автономній Республіці Крим та областях (Інструкція, п.1.3) N 87 від 28.03.2001 м.Київ
Звітність:
фінансова - бухгалтерська звітність, що містить інформацію про фінансове становище, результати діяльності та рух грошових коштів підприємства за звітний період;
консолідована фінансова - фінансова звітність, яка відображає фінансове становище, результати діяльності та рух грошових коштів юридичної особи та її дочірніх підприємств як єдиної економічної одиниці.
АНТИМОНОПОЛЬНИЙ КОМІТЕТ УКРАЇНИ МЕТОДИКА визначення відносин контролю (розд.2) 24.12.2002 N 397-р
Фінансова звітність
- бухгалтерська звітність, що містить інформацію про фінансове становище, результати діяльності та рух грошових коштів підприємства за звітний період.
ДЕРЖАВНИЙ КОМІТЕТ СТАТИСТИКИ УКРАЇНИ Н А К А З Про проведення пілотного проекту зі збирання й обробки звітності в електронній формі (Порядок подання звітності в електронній формі, п.2.1) 25.02.2009 N 69
Фінансова звітність
- звітність, що містить інформацію про фінансовий стан та результати діяльності суб'єкта державного сектору.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ Н А К А З Про затвердження Положення (стандарту) бухгалтерського обліку в державному секторі 101 "Подання фінансової звітності" (Національне положення (стандарт), п.4) 28.12.2009 N 1541
Фінансова звітність
- бухгалтерська звітність, що містить інформацію про фінансовий стан, результати діяльності та рух грошових коштів суб'єкта державного сектору за звітний період.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 101 "Подання фінансової звітності" (розд.1, п.4) 24.12.2010 N 1629
Фінансова звітність
- бухгалтерська звітність, що містить інформацію про фінансове становище, результати діяльності та руху грошових коштів респондента за звітний період.
ДЕРЖАВНИЙ КОМІТЕТ СТАТИСТИКИ УКРАЇНИ Н А К А З Про затвердження Порядку подання електронної звітності до органів державної статистики (Порядок, п.2.1) 12.01.2011 N 3
Фінансова звітність
- бухгалтерська звітність, що містить інформацію про фінансове становище, результати діяльності та рух грошових коштів підприємства за звітний період.
ДЕРЖАВНА ПОДАТКОВА СЛУЖБА УКРАЇНИ НАКАЗ Про затвердження Методичних рекомендацій щодо приймання та комп'ютерної обробки податкової звітності платників податків в органах ДПС України (Методичні рекомендації, розд.2) 14.06.2012 № 516
Фінансова звітність
- звітність, що містить інформацію про фінансовий стан та результати діяльності підприємства.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАКАЗ Про затвердження Національного положення (стандарту) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності" (Національне положення (стандарт), п.3) 07.02.2013 № 73
Фінансова звітність
- звітність (для банків - за відповідними формами, що визначені нормативно-правовими актами про складання фінансової звітності банків України, затвердженими постановами Правління Національного банку України, які діяли на відповідні звітні дати; для інших юридичних осіб - фінансова звітність за відповідними формами, що визначені нормативно-правовими актами Міністерства фінансів України щодо складання фінансової звітності юридичних осіб (крім банків), які діяли на відповідні звітні дати).
НАЦІОНАЛЬНА КОМІСІЯ З ЦІННИХ ПАПЕРІВ ТА ФОНДОВОГО РИНКУ РІШЕННЯ Про затвердження Положення про порядок здійснення емісії облігацій підприємств, облігацій міжнародних фінансових організацій та їх обігу (Положення, п.2) 27.12.2013 № 2998
"Фінансова звітність"
- це фінансова звітність за Проектом, що ведеться згідно з частиною 2.07.
Фонд чистих технологій Стандартні умови надання кредитів Світовим банком за рахунок коштів Фондів кліматичних інвестицій (додаток) 18 лютого 2014 року( див. текст )
Фінансова звітність
– звітність (для банків – за відповідними формами, що визначені нормативно-правовими актами про складання фінансової звітності банків України, затвердженими постановами Правління Національного банку України, які діяли на відповідні звітні дати; для інших юридичних осіб – за відповідними формами, що визначені нормативно-правовими актами Міністерства фінансів України щодо складання фінансової звітності юридичних осіб (крім банків), які діяли на відповідні звітні дати).
НАЦІОНАЛЬНА КОМІСІЯ З ЦІННИХ ПАПЕРІВ ТА ФОНДОВОГО РИНКУ РІШЕННЯ Про затвердження Порядку реєстрації випуску опціонних сертифікатів та проспекту їх емісії (Порядок, розд.1, п.2) 23.03.2017 № 209
Фінансова звітність
- звітність, що містить інформацію про фінансовий стан та результати діяльності банку.
ПРАВЛІННЯ НАЦІОНАЛЬНОГО БАНКУ УКРАЇНИ ПОСТАНОВА Про затвердження Положення про організацію бухгалтерського обліку в банках України (Положення, розд.1, п.3) 4.07.2018 № 75
Фінансова звітність
- звітність (для банків - за відповідними формами, що визначені нормативно-правовими актами про складання фінансової звітності банків України, затвердженими постановами Правління Національного банку України, які діяли на відповідні звітні дати; для інших юридичних осіб - фінансова звітність за відповідними формами, що визначені нормативно-правовими актами центрального органу виконавчої влади, що забезпечує формування та реалізує державну політику у сфері бухгалтерського обліку, щодо складання фінансової звітності юридичних осіб (крім банків), які діяли на відповідні дати), яка складається із:
звіту про фінансовий стан на кінець періоду;
звіту про прибутки та збитки та інший сукупний дохід за період;
звіту про зміни у власному капіталі за період;
звіту про рух грошових коштів за період;
приміток до фінансової звітності.
НАЦІОНАЛЬНА КОМІСІЯ З ЦІННИХ ПАПЕРІВ ТА ФОНДОВОГО РИНКУ РІШЕННЯ Про затвердження Положення про здійснення публічної пропозиції цінних паперів (Положення, розд.1, п.3) 21.06.2018 № 424
Фінансова звітність
- звітність (для банків - за відповідними формами, що визначені нормативно-правовими актами щодо складання фінансової звітності банків України, затвердженими постановами Правління Національного банку України, які діяли на відповідні звітні дати; для інших юридичних осіб - фінансова звітність за відповідними формами, що визначені нормативно-правовими актами Міністерства фінансів України щодо складання фінансової звітності юридичних осіб (крім банків), які діяли на відповідні звітні дати), яка складається зі:
звіту про фінансовий стан на кінець періоду;
звіту про прибутки та збитки та інший сукупний дохід за період;
звіту про зміни у власному капіталі за період;
звіту про рух грошових коштів за період;
приміток до фінансової звітності.
НАЦІОНАЛЬНА КОМІСІЯ З ЦІННИХ ПАПЕРІВ ТА ФОНДОВОГО РИНКУ РІШЕННЯ Про затвердження Положення про порядок здійснення емісії облігацій підприємств та їх обігу (Положення, розд.1, п.2) 21.06.2018 № 425
Фінансова звітність
- фінансова звітність, яка складається відповідно до стандартів бухгалтерського обліку, що використовуються емітентом.
НАЦІОНАЛЬНА КОМІСІЯ З ЦІННИХ ПАПЕРІВ ТА ФОНДОВОГО РИНКУ РІШЕННЯ Про затвердження Положення про порядок здійснення емісії облігацій міжнародних фінансових організацій та їх обігу (Положення, розд.1, п.2) 27.12.2019 N 801
Фінансова звітність
- звітність (для банків - за відповідними формами, що визначені нормативно-правовими актами щодо складання фінансової звітності банків України, затвердженими постановами Правління Національного банку України, які діяли на відповідні звітні дати; для інших юридичних осіб - фінансова звітність за відповідними формами, що визначені нормативно-правовими актами Міністерства фінансів України щодо складання фінансової звітності юридичних осіб (крім банків), які діяли на відповідні звітні дати), яка складається зі:
звіту про фінансовий стан на кінець періоду;
звіту про прибутки та збитки та інший сукупний дохід за період;
звіту про зміни у власному капіталі за період;
звіту про рух грошових коштів за період;
приміток до фінансової звітності.
Якщо емітент відповідно до законодавства зобов'язаний складати фінансову звітність за міжнародними стандартами фінансової звітності, він подає фінансову звітність, складену за міжнародними стандартами фінансової звітності.
НАЦІОНАЛЬНА КОМІСІЯ З ЦІННИХ ПАПЕРІВ ТА ФОНДОВОГО РИНКУ РІШЕННЯ Про затвердження Положення про порядок здійснення емісії опціонних сертифікатів та їх обігу (Положення, розд1, п.2) 09.09.2021 N750
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Фінансова звітність»
Нове в бухобліку та фінзвітності для малого бізнесу з 1 січня 2027 р.: опубліковано Накази Мінфіну №483 і №520
Мінфін двома наказами (№483 від 15.09.26 та №520 від 02.10.26) вніс зміни до НП(С)БО 25, форм спрощеної фінзвітності, вимог до фінзвітності та до спрощеного Плану рахунків. Обидва накази вже офіційно опубліковані, але набирають чинності з 01 січня 2027 р.
26.10.202611 0123
Мінфін оновив НП(С)БО 25 «Спрощена фінзвітність»: речові права, узуфрукт та інші зміни
Мінфін вніс зміни НП(С)БО 25 «Спрощена фінансова звітність». Зміни стосуються уточнення термінології та відображення в майна у звітності державних і комунальних підприємств
22.10.2026170
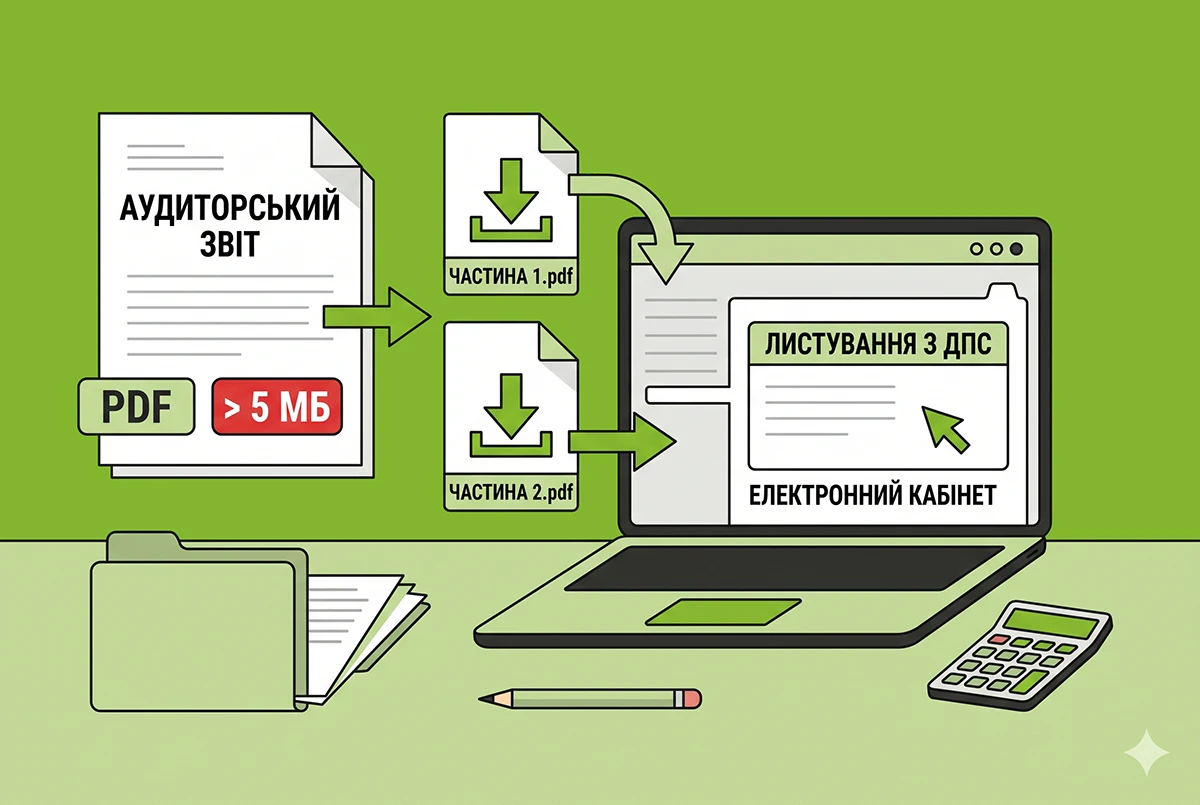
Аудиторський звіт у 2026 р.: алгоритм подання через Е-кабінет
Якщо PDF-файл аудиторського звіту перевищує ліміт у 5 МБ, платник податку на прибуток може надіслати його частинами через меню «Листування з ДПС». Кожна частина має відповідати встановленому обмеженню та містити реквізити супровідного листа
20.10.2026133
Фінансова звітність за 9 місяців 2026 р.: форми звітності, строки та порядок подання до Держстату і ДПС
Хто і як складає проміжну (квартальну) фінзвітність? Як її подати до Держстату та до ДПС (платникам податку на прибуток і не тільки)? Який граничний строк звітування за 9 місяців 2026 року? Що буде, якщо не подати звітність? Про все це читайте у нашій статті
20.10.202620 202
«Бланки і звітність» №15(186) | 20.10.2026 р.
Сто вісімдесят шостий лист тематичної розсилки «Дебету-Кредиту», яка присвячена перевіркам різних органів влади та їхній діяльності в цілому
20.10.20264
CRS у 2026 році: ДПС передала дані про фінансові рахунки до 97 юрисдикцій
За результатами звітної кампанії ДПС передала дані про фінансові рахунки до 97 партнерських юрисдикцій та отримала інформацію від 83. Обмін відбувається в межах міжнародних зобов’язань України щодо податкової прозорості
09.10.2026118
Інвентаризація резерву сумнівних боргів і забезпечень – 2026: бухгалтерські та податкові наслідки
У статті розглянемо облік забезпечень та резерву сумнівних боргів, граничні строки проведення їх інвентаризації перед складанням річної фінзвітності за 2026 рік. А також порадимо, як відображати результати інвентаризації в бухгалтерському та податковому обліку
05.10.20267 173
Інвентаризація дебіторської і кредиторської заборгованості – 2026: порядок проведення за Положенням №879
У цій статті ми розглянемо особливості інвентаризації дебіторських заборгованостей і кредиторських зобов’язань. А також розповімо про відображення результату такої інвентаризації (виявлених розбіжностей) і списання безнадійної заборгованості в бухобліку
01.10.202616 5632
«Бланки і звітність» №14(185) | 29.09.2026 р.
Сто вісімдесят п'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена перевіркам різних органів влади та їхній діяльності в цілому
29.09.20264
Календар бухгалтера на жовтень 2026 року: усі строки звітування та сплати податків
План важливих дат для бухгалтерів на жовтень 2026 року: строки подання звітів та сплати податків на весь наступний місяць. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податків
25.09.20268 196
Хто та коли має подавати фінансову звітність у 2026 році: нагадування від ДПС
Платники податку на прибуток подають фінансову звітність разом із декларацією. ДПС нагадала строки та особливості звітування для підприємств, сільгоспвиробників, неприбуткових організацій і платників дивідендів на державну частку
24.09.2026448
Інвентаризація за місцями відповідального зберігання – 2026: правила проведення за Положенням №879
На момент проведення інвентаризації ваш товар або обладнання знаходиться не на вашому складі, а на чужому і відповідально зберігається. Як перевірити стан та кількість такого майна? Що показати в обліку в разі його нестачі або псування? Дізнайтесь у статті
24.09.20265 308
Статистична звітність – 2027: Держстат оприлюднив проєкти календаря та плану держспостережень
На офіційному вебсайті Держстату опубліковано проєкти Календаря подання форм державних статистичних спостережень та фінансової звітності на 2027 рік та Плану державних статистичних спостережень на 2027 рік
22.09.20263 348
Облік державного та комунального майна: проєкт змін до Плану рахунків від Мінфіну
Мінфін опублікував проєкт змін до Інструкції №291 та Положення №1213: оновлено поняття держпідприємств, термін «господарські організації», а також правила обліку майна на праві узуфрукту
22.09.2026730
Інвентаризація каси – 2026: строки та правила проведення за Положенням №879 до складання річної фінзвітності
У цій статті розглянемо особливості інвентаризації каси підприємства, яка проводиться перед складанням річної фінзвітності. Зверніть увагу, що у 2026 році інвентаризацію каси потрібно провести в період з листопада по грудень 2026 р.
22.09.20266 048
Речові права та узуфрукт: Мінфін оновить НП(С)БО 25 "Спрощена фінзвітність"
Мінфін підготував зміни до НП(С)БО 25 «Спрощена фінансова звітність». Оновлення стосуються відображення вартості майна та уточнення термінології для держпідприємств
18.09.2026160
Інвентаризація – 2026: як скласти наказ та підготуватися до її проведення вже у вересні
Річна інвентаризація є обов’язковою для всіх юросіб. Розпочинається вона з 1 жовтня, але підготовчі дії треба здійснити ще у вересні. У статті нагадаємо, що саме треба зробити зараз, а також розповімо про загальні правила річної інвентаризації
10.09.202626 4964
Відповідальність директора та головного бухгалтера за ведення бухобліку: норми законодавства і судова практика
Хто відповідає за помилки в бухгалтерському обліку – директор чи головбух? У статті пояснюємо, як насправді закон і судова практика розподіляють відповідальність між цими посадовими особами та наводимо 5 правил, про які повинні знати директор та головбух
09.09.202612 664
«Бланки і звітність» №13(184) | 09.09.2026 р.
Сто вісімдесят четвертий лист тематичної розсилки «Дебету-Кредиту», яка присвячена перевіркам різних органів влади та їхній діяльності в цілому
09.09.202619
Нові зміни до Закону про бухоблік щодо звітності зі сталого розвитку і ESG-звітності: законопроєкт №15538
Уряд підготував масштабні зміни до Закону про бухоблік. Серед них – євроінтеграція бухобліку, нові критерії для мікро-, малих і великих компаній та цифровізація обліку. У статті аналізуємо головні новації та наводимо запланований календар змін – аж до 2028 р.
01.09.20263 7211
Останні новини
- Після оновлення АСВП користувачі можуть отримати доступ до документів виконавчого провадження на сайті системи, авторизувавшись за допомогою кваліфікованого електронного підпису та підтвердивши згоду на ознайомлення з матеріаламиСьогодні 19:0219
- Через значне навантаження на українсько-польському кордоні перевізникам радять розглядати виїзд через Угорщину та Румунію. На пунктах пропуску «Лужанка» та «Красноїльськ» станом на 26 жовтня очікування для вантажівок не булоСьогодні 18:538
- Європейська Бізнес Асоціація відзначила розширення підтримки бізнесу, але вказала на невирішені проблеми: бронювання працівників, компенсації воєнних збитків, податкові послаблення та фінансування відновлення підприємствСьогодні 18:0717
- Уряд планує додатково забезпечити 4 млрд грн для програми «5-7-9%» та продовжити інші інструменти підтримки підприємців. Також Кабмін працює над створенням фонду страхування воєнних ризиків для бізнесуСьогодні 17:5020
- Президент вніс у Верховну Раду два законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжили на 90 днів, тобто до 29 січня 2027 р. Відповідні закони №5029 та №5030 вже офіційно опублікованіТОП-новинаСьогодні 17:104 309
- Постанова КМУ №1328 змінює механізм погодження збільшених квот, уточнює правила для визначених категорій підприємств і працівників та встановлює додаткові умови для окремих організаційСьогодні 17:0876
- Мінфін оприлюднив проєкт постанови КМУ щодо реалізації Закону №5013-IX. Документ передбачає перенесення строків набрання чинності важливими нормами та рішеннями з електронного обліку алкоголю, тютюну й рідин для е-сигарет на 1 липня 2027 рокуСьогодні 16:4223
- Суд визнав обґрунтованими висновки податкової перевірки щодо заниження податку на прибуток за 2023 р. на 2,4 млн грн. Підприємство не включило до доходів вартість неповернутого зерна та систематично не надавало первинні документи на запити контролюючого органуСьогодні 16:04117
- Підприємства, які раніше отримали статус критично важливих за критеріями, що залишаться незмінними, збережуть відповідний статус. Перегляд галузевих і регіональних критеріїв не є автоматичним переглядом усіх раніше ухвалених рішень щодо критичностіТОП-новинаСьогодні 15:401 749
- У ДАР тимчасово призупинено прийом заявок на визначення підприємств АПК критично важливими У зв’язку з необхідністю перегляду та оновлення галузевих критеріївСьогодні 15:1565
- Постанова КМУ №1328 змінила порядок отримання критичності: з’явився Координаційний центр, який надає рекомендації, що дорівнюють наказу. А ще КМУ оновив перелік галузей, що мають пріоритет, ліміти бронювання, строки дії рішень та підстави для відмовиАналітикаСьогодні 14:373 2972
- Через затримки з продажем урожаю агропідприємства мають менше коштів для закупівлі насіння, добрив і пального. За даними, озвученими під час Експортного форуму, щомісячний експорт скоротився до 2,4 млн тонн, що вдвічі менше від необхідного обсягуСьогодні 14:1028
- КМУ продовжив дію програми підтримки вітчизняного машинобудування до 30.09.2028 року. Бізнес і комунальні підприємства зможуть отримувати компенсацію 15% вартості придбаної української техніки та обладнання без урахування ПДВ за умови дотримання вимог програмиСьогодні 13:4836
- Після переведення годинників роботодавцям варто перевірити освітлення, налаштування часу на обладнанні та організацію змін. Держпраці також наголошує на ризиках через втому, неуважність і додаткову годину нічної роботиСьогодні 13:2291
- Верховна Рада прийняла за основу законопроєкт №15262, яким для банків продовжено підвищену ставку податку на прибуток у розмірі 50% на 2027 рік та збережено заборону на зменшення фінрезультату на збитки минулих роківСьогодні 13:05146
- Газовидобувним компаніям рекомендують письмово інформувати ДПС про експорт газу власного видобутку, раніше переданого на зберігання. Відомості слід подавати разом із щомісячними актами про рух газу в газосховищахСьогодні 12:4132
- Депутати повернули звільнення від плати за землю під зруйнованою внаслідок обстрілів нерухомістю, яке не діяло з 01.01.2026. Що тепер робити юрособам, які вже платили за ці земельні ділянки у 2026 році? Читайте коментар від редакції до Закону №4903АналітикаСьогодні 12:301 815
- Станом на 27 жовтня технічні роботи на системах ДПС завершено. ДПС повідомила про відновлення надання послуг та роботи всіх її сервісів. Докладніше у новиніСьогодні 12:213 09410
- Мінфін оприлюднив законопроєкт для забезпечення пальним прифронтових громад. Документ передбачає мобільні АЗС, особливі ліцензії та повноваження для ОВА на територіях з руйнуваннями від боївСьогодні 12:0240
- ЄБА закликає затвердити правила актуалізації реєстраційних досьє на ветеринарні препарати, зареєстровані за попереднім законодавством. Відсутність порядку створює правову невизначеність для компаній у перехідний період до 1 березня 2031 рокуСьогодні 11:4724

Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- 26.10.26 ФОП виплатив орендну плату фізичній особі, утримав 18 % ПДФО, 5%ВЗ. Чи можемо скористатись зниженою ставкою 5% і "перерахувати" податок в наступних місяцях? Чи залишити, як є і подати звіт з 18%???ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день, Тобто дохід, нарахований у кінці року 31.12.2026 року за 2026 рік, орендодавець фізособа, орендар ТОВ, об’єкт оренди склад (нежитлова будівля) ПДФО 5%?ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день,а що робити ФОПам,які закрилися в 1 та 2-кв.2026(найманих було 7 осіб).Пустий через ел.кабінет не приймає - не на обліку,в паперовому податкова не приймає - шліть поштою.Подавати чи ні?Дякую.Звіт про внески за осіб з інвалідністю: подають усі роботодавці, одразу за 3 квартали і до 9 листопада 2026 р.
