Визначення терміну «Філія іноземного банку»
Філія іноземного банку
Філія іноземного банку
- відокремлений структурний підрозділ іноземного банку, що не має статусу юридичної особи і провадить свою діяльність на території України відповідно до вимог, встановлених законами України для банків.
ЗАКОН УКРАЇНИ Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення (ст.1) м. Київ, 14 жовтня 2014 року № 1702-VІІ
Філія іноземного банку
- відокремлений структурний підрозділ іноземного банку, що не має статусу юридичної особи та провадить свою діяльність на території України відповідно до вимог, встановлених законами України для банків.
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Філія»
Єдина звітність за відокремлені підрозділи у 2026 році: правила подання від ДПС
Юрособа подає окремий Розрахунок ЮО за кожен неуповноважений підрозділ, якщо вони перебувають на обліку в різних ДПІ. За підрозділи в одній ДПІ подають один Розрахунок із даними всіх працівників
29.09.202689
Рядок 033 додатку 4ДФ: роз'яснення ДПС щодо заповнення даних про відокремлений підрозділ
У рядку 033 Розрахунку зазначають повне найменування відокремленого підрозділу. Якщо підрозділ не має назви, вказують назву підприємства, тип об’єкта та його адресу
04.09.2026104
Подання єдиної звітності з Додатком 4ДФ за відокремлений підрозділ: правила ДПС
ДПС у Тернопільській області роз'яснила порядок звітування за неуповноважені відокремлені підрозділи. Юридична особа подає окремий Податковий розрахунок з Додатком 4ДФ за кожну філію до контролюючого органу за своїм основним місцем обліку
28.08.2026160
Нова форма №10-зез (квартальна) на 2027 рік: наказ Держстату №208
Держстат наказом від 20.08.2026 №208 затвердив нову форму державного статистичного спостереження №10-зез (квартальна) «Звіт про іноземні інвестиції». Звітувати за оновленим бланком потрібно буде з І кварталу 2027 року
21.08.2026125

Єдина звітність з ПДФО та ЄСВ за неуповноважений підрозділ: порядок подання від ДПС
ДПС роз'яснила, що юрособа подає окремий Розрахунок ЮО з Додатком 4ДФ по кожному з відокремлених підрозділів юридичної особи, не уповноважених нараховувати, утримувати і сплачувати (перераховувати) ПДФО до бюджету
18.08.2026182
Підприємство з відокремленим підрозділом в іншій області: роз'яснення ДПС про ПДФО та єдину звітність у 2026 р
Наявність працівників, нерухомості та обладнання поза адресою підприємства є дуже поширеною ситуацією. Часто юрособи в таких випадках не поспішають оформлювати створення відокремленого підрозділу. Але питання сплати ПДФО за таких працівників у них виникають...
01.07.20263 716
Мінфін готує зміни до ПКУ для неприбуткових організацій і бізнесу
Мінфін оприлюднив проєкт змін до Податкового кодексу для узгодження з новими правилами діяльності юросіб. Документ уточнює статус неприбуткових організацій, роботу відокремлених підрозділів і норми щодо держпідприємств
08.05.20261 898
Юрособа має підрозділ без назви: як заповнювати рядок 033 єдиної звітності
Якщо юридична особа має неуповноважений сплачувати податок відокремлений підрозділ, який не має найменування, то у рядку 033 заголовної частини Розрахунку зазначається назва підприємства та тип об’єкта (магазин, кіоск, склад) та адреса його місцезнаходження
07.05.202639
Оприбуткування готівки філією у разі різних режимів з головним підприємством: деталі від ДПС
Підприємства, що мають відокремлені підрозділи, які проводять касові операції і режим роботи яких не збігається з розпорядком функціонування бухгалтерії внутрішнім документом визначають порядок взаємодії відокремлених підрозділів із бухгалтерією
05.05.202683
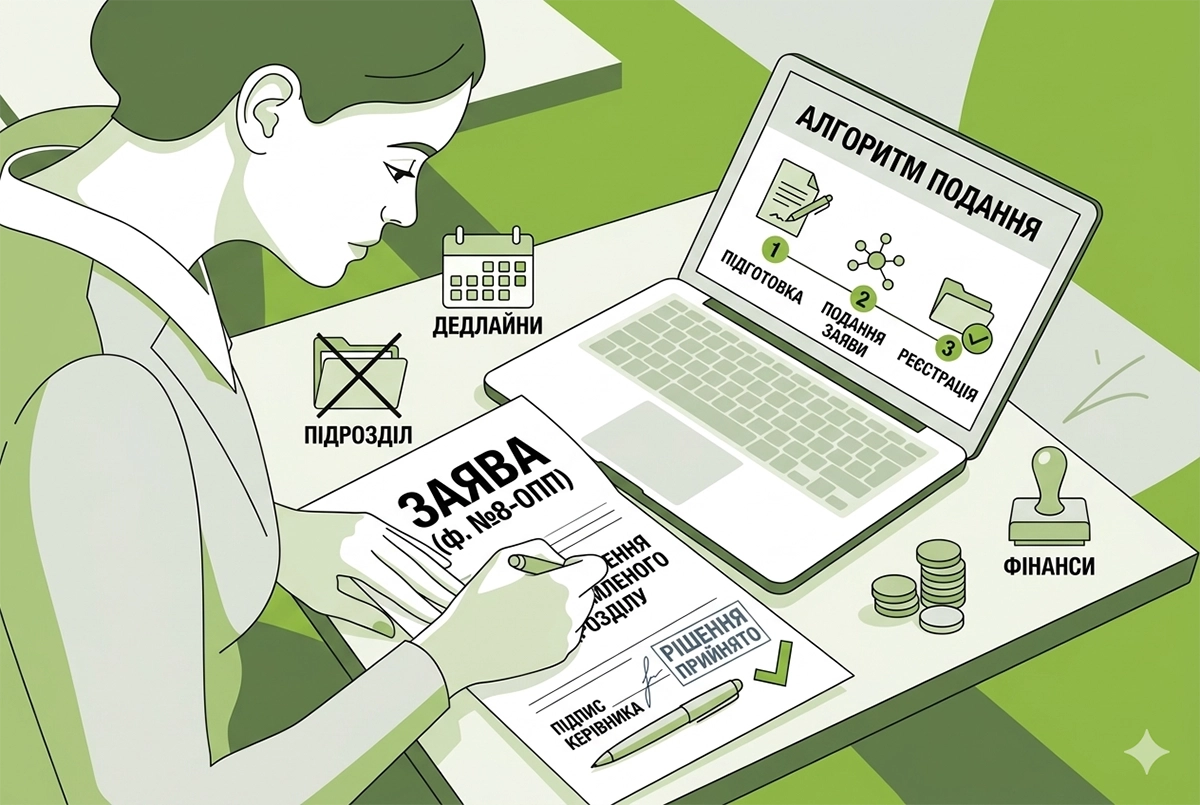
Юрособа прийняла рішення про припинення відокремленого підрозділу: алгоритм подання заяви за ф. №8-ОПП
Податківці у своєму розʼясненні вказали, що у разі прийняття рішення про закриття відокремленого підрозділу заява за ф. №8-ОПП підписується керівником відокремленого підрозділу або керівником юридичної особи
13.04.2026142
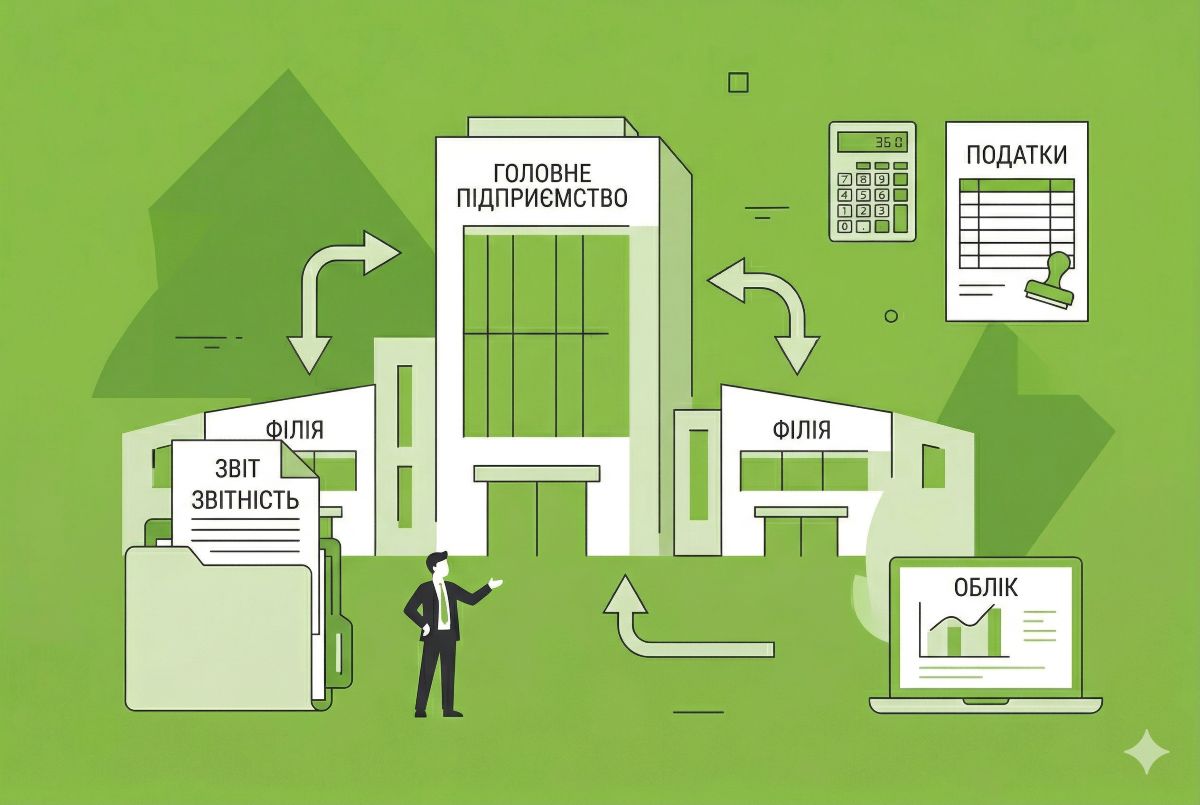
Операції між головним підприємством та його філіями: правила взаємодії, оподаткування, відображення в обліку
Як відображати в бухгалтерському та податковому обліку операції між головним підприємством та його філіями? На що слід звернути увагу бухгалтеру? Я сплачувати податки? Про це читайте у нашій статті
01.04.20263 874
Ліквідація філії юрособи у 2026 році: покроковий алгоритм зняття з обліку в ДПС та ЄДР
Якщо відокремлений підрозділ створений до 01.07.2004 та не включений до ЄДР, та юрособою приймається рішення про закриття такого відокремленого підрозділу, то слід включити до ЄДР відомості про нього та подати заяву про держреєстрацію його припинення
17.03.2026136
Філії неприбуткової організації: чи треба окремо реєструвати?
Усі питання щодо неприбуткового статусу та податкової звітності вирішуються на рівні головної організації, а її відокремлені підрозділи функціонують у межах цього статусу
23.02.202668
Єдина звітність з ПДФО, ВЗ та ЄСВ та додаток 4ДФ до неї за відокремлений підрозділ: як правильно подавати?
Юридична особа подає окрему єдину звітність з ПДФО, ВЗ, та ЄСВ з додатком 4ДФ щодо кожного з відокремлених підрозділів, не уповноважених нараховувати, утримувати і сплачувати (перераховувати) ПДФО до бюджету
10.02.2026232
Мінфін вніс косметичні правки до 7 своїх актів з питань бухобліку (вони діють з 23 грудня 2025 року)
Внесено зміни до семи нормативно-правових актів з бухобліку в частині заміни слів «представництва іноземних суб’єктів господарської діяльності» словами «філії та представництва юридичних осіб, утворених відповідно до законодавства іноземної держави»
24.12.20251 533
Заповнення реквізиту «Фактичний платник» платіжки при сплаті податків: деталі від ДПС
Для юридичних осіб під час сплати податків, зборів, інших платежів та єдиного внеску за філії обов`язковим є реквізит «Код платника» (податковий номер головного підприємства) та реквізит «Код фактичного платника» (податковий номер філії)
16.12.2025183
Чи можуть філії юрособи подавати декларації з плати за землю до ДПС?
Податкові декларації з плати за землю до ДПС за місцезнаходженням земельних ділянок повинні подавати платники плати за землю – юридичні особи – власники та землекористувачі
21.11.202576
Зміна неуповноваженим відокремленим підрозділом юрособи протягом року місцезнаходження: як сплачується ПДФО?
Сплата ПДФО, утриманого із заробітної плати найманих працівників такого підрозділу, здійснюється до бюджету за новим місцезнаходженням з дати взяття на облік у такому контролюючому органі
24.10.202569
Cплата податків за відокремлені підрозділи або філії: що вказувати в платіжці?
При сплаті податків за відокремлені підрозділи заповнюються усі обов’язкові реквізити платіжки. У реквізиті “Код платника” зазначається податковий номер головного підприємства, у реквізиті “Код фактичного платника - податковий номер філії
23.10.2025125
Хто подає ф. №20-ОПП з інформацією про об’єкти оподаткування відокремлених підрозділів юросіб?
Відокремлений підрозділ юрособи (філія, представництво) повинен стати на облік у ДПС та повідомляти про об’єкти оподаткування на своєму балансі через Заяву за ф. №20-ОПП, окрім тих, про які вже повідомила юридична особа
22.10.2025149
Останні новини
- Якщо товар продається на вагу, його фактичну вагу необхідно вручну внести у графу «кількість товару». Наприклад, якщо покупець придбав 1 кг 457 г вагового товару, у графі «кількість товару» потрібно зазначити 1,45701.10.202620
- Платник ПДВ не обмежений у кількості разів для подання Повідомлення на розгляд комісії регіонального рівня у разі, якщо він не скористався процедурою адміністративного оскарження01.10.202632
- При уточненні декларації за період до 2025 року, в якому здійснювалися безоплатні передачі неприбутковим організаціям і розраховувався 4-відсотковий ліміт, додаток БД подається та заповнюються його таблиці 1 і 201.10.202616
- Відтепер лікарі фіксуватимуть в ЕСОЗ медичне обладнання, яке використовували під час надання медичної допомоги. Докладніше про це далі у новині01.10.202620
- У спорах щодо припинення державної служби важливо розмежовувати наявність законної підстави для припинення служби та дотримання гарантій щодо дати звільнення. Як бути у ситуації, коли на дату закінчення строку контракту держслужбовець перебуває на лікарняному?01.10.202614
- Якщо на зареєстрованому акцизному складі розпломбовано та вилучено витратомір для проведення його повірки, розпорядник акцизного складу подає коригуючу Довідку01.10.202619
- Кабмін схвалив зміни до ЦКУ щодо припинення юридичних осіб. Законопроєкт уточнює взаємодію комісій та ліквідаторів із ПФУ й Фондом соцстрахування на випадок безробіття01.10.202642
- Працівник може мати основну посаду бухгалтера та додатково виконувати роботу кадровика і секретаря. Але за умови, якщо така додаткова робота фактично може виконуватися поряд з основною01.10.202660
- Законопроєкт №15094 про базову соціальну допомогу підтримано профільним комітетом Верховної Ради та рекомендовано до прийняття у другому читанні. Про це докладніше у новині01.10.202694
- У разі приєднання юридичних осіб статус платника ЄП 4 групи може зберегти правонаступник. Для цього всі учасники реорганізації мають відповідати вимозі щодо 75-відсоткової частки сільгосптоваровиробництва01.10.202634
- Доплати та надбавки до посадових окладів за роз’їзний характер роботи, передбачені трудовим або колективним договором, включаються до зарплати та оподатковуються ПДФО за ставкою 18%01.10.202640
- За висновком Комітету ВРУ, закладені в проєкт Держбюджету-2027 прожитковий мінімум та мінімальна зарплата є заниженими. Ці стандарти у 2,7–3,6 раза нижчі за фактичні. МЗП пропонують встановити з 1 січня на рівні 14 607 грн та поетапно довести до 15 566 грн.ТОП-новина01.10.20262 693
- Бізнес пропонує синхронізувати роботу контрольних служб у пунктах пропуску, розширити функціональність «єЧерги» та запровадити швидкі маршрути для пріоритетних вантажів. Пропозиції передали Держмитслужбі01.10.202637
- Опитування компаній із 15 галузей показало, що бізнес очікує законного та передбачуваного податкового контролю. Найбільш затребувані зміни — можливість виправити помилки без штрафу та повідомлення про ризики до перевірки01.10.202672
- Як складати табель обліку використання робочого часу? Які норми робочого часу використовувати? Як показати в табелі тих, хто був у відпустці або на лікарняному? Як відмічати вихідні та прогули? Про все це і багато іншого читайте далі у нашій статтіАналітика01.10.20264 655
- Військовозобов’язані можуть завчасно подати через ЦНАП документи на продовження відстрочки, не очікуючи автопродовження в «Резерв+». Порядок №560 дозволяє звернення, коли до закінчення відстрочки залишилося менше 30 календарних днів01.10.202670
- Кабмін затвердив нові Критерії, за якими оцінюється ступінь ризику від провадження господарської діяльності з управління небезпечними відходами та визначається періодичність проведення планових перевірок Мінекономіки01.10.202655
- Національний банк запропонував для громадського обговорення зміни до порядку емісії та еквайрингу платіжних інструментів. Зокрема, пропонується розширити перелік платіжних операцій, для виконання яких можуть залучатися кілька еквайрівТОП-новина01.10.2026395
- Після завершення розрахунків за експорт агропродукції в режимі РЕЗ зменшилось раніше визнане ПЗ з ПДВ? Податківці роз’яснили, як правильно здійснити коригування суми ПДВ та задекларувати від’ємне значення (заповнити додаток Д2 до Декларації з ПДВ)Аналітика01.10.2026525
- У жовтні 2026 р. всім ФОПам слід сплачувати податки й ЄСВ за ІІІ квартал, подати єдину звітність з ПДФО, ВЗ та ЄСВ за ІІІ квартал й може вперше відзвітувати про внески за непрацевлаштування осіб з інвалідністю, якщо є працівникиВажливо01.10.20265 245
Журнали «Дт-Кт»
- Запитання і відповіді
- Працевлаштування осіб з інвалідністю у 2026 році: покроковий алгоритм та вимоги для роботодавців
- Як підтвердити інвалідність працівника у 2026 році для зарахування до нормативу: роз’яснення ПФУ
- Звіт про внески за непрацевлаштування осіб з інвалідністю діє з 25 вересня: набрав чинності Наказ №453
- Звітування про внески за непрацевлаштування осіб з інвалідністю-2026: деталі ДПС щодо граничного строку
- Чи подавати Звіт про внески за осіб з інвалідністю у 2026 р. при штаті менше 8 працівників: аналіз Закону №875
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Перехід на нові КВЕДи для ФОП та Юросіб, нова обов’язкова звітність з 1 січня 2027! Нові коди NACE для бізнесу, вплив на резидентів Дія.City, розбіжності кодів, вплив на податки та ліцензії, подання змін до ЄДР. Відповідальність...
Лектор: Мойсеєнко Т.
5 жовтня, понеділок - Податкова звітність-2026: актуальні питання, поради щодо їх вирішення
Лектор: Самарченко О.Р.
5 жовтня, понеділок - ТОП-10 кадрових помилок, які потрібно негайно виправити! Зміни у кадровому обліку: ЄРК-КП і профстандарти замість посадових інструкцій. 42 нових кадрових документів: що змінилось та як перейти? + Квота 4% за ІІІ квартал і нова звітність...
Лектор: Мойсеєнко Т.
8 жовтня, четвер - Податкова резидентність осіб, що виїхали закордон. Доходи, податки, спадщина
Лектор: Доценко-Білоус Н.О.
9 жовтня, пʼятниця
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- з 28 вересня не проходять звіти до ДПС і повідомлення про прийняття працівника і т.д. тепер ще закидаєм систему пустими нікому не потрібними звітами по інвалідам і все ляже повністю. який "великорозумний законотворець" це придумав- пусті звіти від всіх роботодавців. це можна назвать тільки шкідництвом. причому шкідництвом на рівні держави.Звітування з внесків за непрацевлаштування осіб з інвалідністю з 1 жовтня: в Е-кабінеті вже є формати
- Чи треба повністю пустий звіт подавати? Тоді - який в цьому сенс?Перше подання Звіту про внески за непрацевлаштування осіб з інвалідністю-2026: розʼяснення та приклади від ДПС
- з 28 вересня не проходять звіти до ДПС і повідомлення про прийняття працівника і т.д. тепер ще закидаєм систему пустими нікому не потрібними звітами по інвалідам і все ляже повністю. який "великорозумний законотворець" це придумав- пусті звіти від всіх роботодавців. це можна назвать тільки шкідництвом. причому шкідництвом на рівні держави.Перше подання Звіту про внески за непрацевлаштування осіб з інвалідністю-2026: розʼяснення та приклади від ДПС
