Визначення терміну «Електронні послуги»
Електронні послуги
Електронні послуги
- послуги, які постачаються через мережу Інтернет, автоматизовано, за допомогою інформаційних технологій та переважно без втручання людини, у тому числі шляхом встановлення спеціального застосунку або додатка на смартфонах, планшетах, телевізійних приймачах чи інших цифрових пристроях. До таких послуг, зокрема, але не виключно, належать:
а) постачання електронних примірників, надання доступу до зображень, текстів та інформації, у тому числі, але не виключно, підписка на електронні газети, журнали, книги, надання доступу та/або завантаження фотографій, графічних зображень, відеоматеріалів;
б) надання доступу до баз даних, у тому числі користування пошуковими системами та службами каталогів у мережі Інтернет;
в) постачання електронних примірників (електронно-цифрової інформації) та/або надання доступу до аудіовізуальних творів, відео- та аудіотворів на замовлення, ігор, включаючи постачання послуг з участі в таких іграх, постачання послуг з доступу до телевізійних програм (каналів) чи їх пакетів, крім доступу до телевізійних програм одночасно з їх транслюванням через телевізійну мережу;
г) надання доступу до інформаційних, комерційних, розважальних електронних ресурсів та інших подібних ресурсів, зокрема, але не виключно, розміщених на платформах спільного доступу до інформації чи відеоматеріалів;
ґ) постачання послуг з дистанційного навчання в мережі Інтернет, проведення та надання якого не потребує участі людини, у тому числі шляхом надання доступу до віртуальних класів, освітніх ресурсів, у яких учні виконують завдання онлайн, а оцінки виставляються автоматично, без участі людини (або з мінімальною її участю);
д) надання хмарної послуги в частині надання обчислювальних ресурсів, ресурсів зберігання або систем електронних комунікацій за допомогою технологій хмарних обчислень;
е) постачання програмного забезпечення та оновлень до нього, у тому числі електронних примірників, надання доступу до них, а також дистанційне обслуговування програмного забезпечення та електронного обладнання;
є) надання рекламних послуг у мережі Інтернет, мобільних додатках та на інших електронних ресурсах, надання рекламного простору, у тому числі шляхом розміщення банерних рекламних повідомлень на веб-сайтах, веб-сторінках чи веб-порталах.
З метою застосування цього підпункту до електронних послуг, зазначених в абзаці першому цього підпункту, не відносяться такі операції:
постачання товарів/послуг, замовлення (бронювання) яких здійснюється через мережу Інтернет, за допомогою мобільних додатків та інших електронних ресурсів, а фактичне постачання здійснюється без використання мережі Інтернет (зокрема, послуги з розміщення, винаймання автомобілів, послуги закладів харчування з постачання продукції, послуги пасажирського транспорту та інші подібні послуги);
постачання товарів та/або інших послуг, відмінних від електронних послуг, у складі яких є електронні послуги, у разі якщо вартість електронних послуг включена до загальної вартості таких товарів/послуг;
постачання послуг з дистанційного навчання в мережі Інтернет, у разі якщо мережа Інтернет використовується виключно як засіб комунікації між викладачем і слухачем;
постачання примірників творів у галузі науки, літератури і мистецтва на матеріальних носіях;
надання консультаційних послуг електронною поштою;
надання послуг з доступу до мережі Інтернет.
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Послуги»
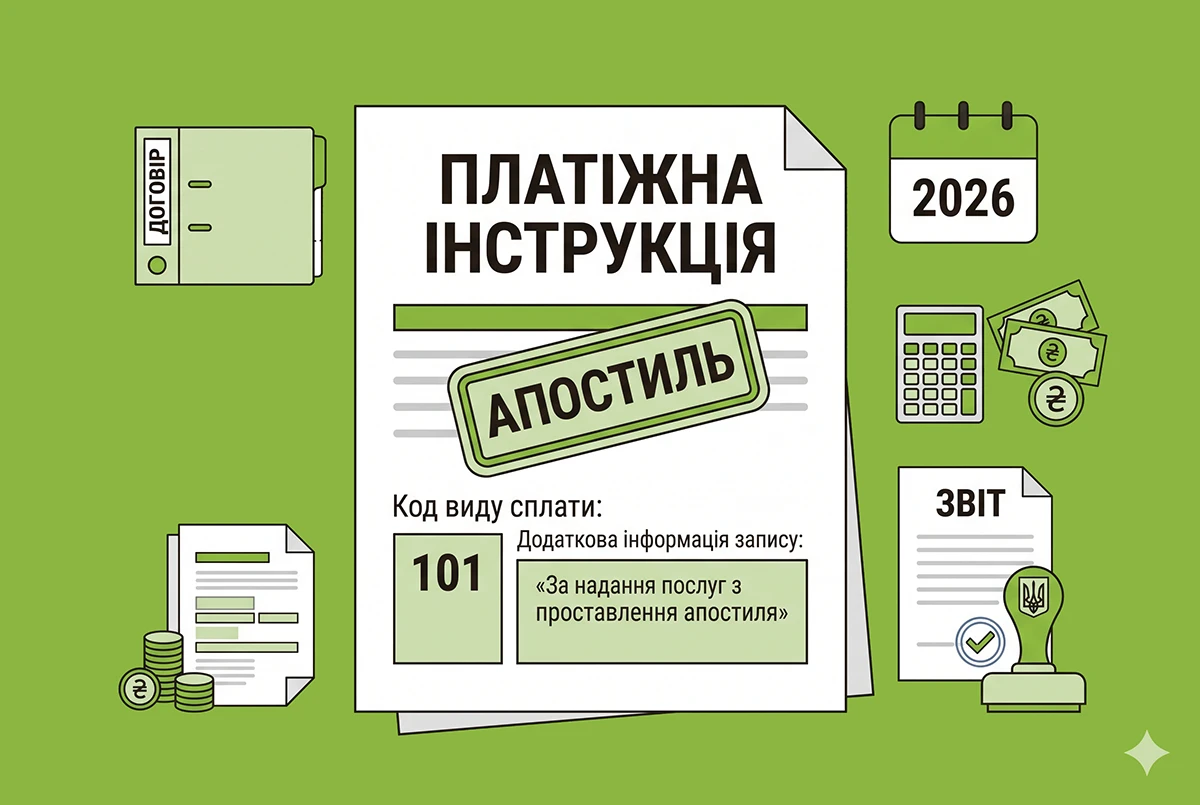
Заповнення призначення платежу у платіжки на сплату за апостиль у 2026 р.: розʼяснення ДПС
Під час оплати послуги з проставлення апостиля у платіжній інструкції потрібно зазначити код виду сплати 101, а в полі «Додаткова інформація запису» вказати: «За надання послуг з проставлення апостиля»
23.10.202656
У кв. №1 повідомлення про відсутність ЕЦП в реєстрі сертифікатів: алгоритм дій від ДПС у 2026 р.
Якщо у Квитанції №1 зазначено відсутність електронного сертифіката, не потрібно автоматично змінювати його під час кожного входу до системи звітності. У ДПС пояснили, коли слід отримувати новий сертифікат і як змінити надавача послуг
22.10.2026122
Які документи потрібні працівнику для отримання КЕП: перелік від ДПС
Для оформлення КЕП працівник має надати документи до кваліфікованого надавача електронних довірчих послуг ДПС. У визначених випадках можна скористатися функцією «Шеринг» у «Дія», а перелік документів залежить від статусу заявника
22.10.2026121
Чи може ФОП ІІ групи надавати послуги іноземним клієнтам і отримувати валюту: роз'яснення ДПС
ФОП – платники ЄП ІІ групи не можуть надавати послуги нерезидентам і громадянам України, які тривалий час проживають за кордоном, та отримувати за них валюту. Водночас вони можуть здійснювати ЗЕД із продажу товарів за умови дотримання вимог спрощеної системи
22.10.2026233
Рієлторські послуги – за договором і без готівки: у ВРУ зареєстрували законопроєкт №16145
Послуги рієлтора оплачуватиме той, хто їх замовив, а без договору вимагати винагороду буде заборонено. Законопроєкт №16145 передбачає лише безготівкові розрахунки, акредитацію агентів, єдиний реєстр. Власники зможуть продавати й здавати нерухомість самостійно
15.10.20261 841
Зміни у випуску платіжних карток та прийомі платежів-2026: проєкт постанови НБУ
Національний банк запропонував для громадського обговорення зміни до порядку емісії та еквайрингу платіжних інструментів. Зокрема, пропонується розширити перелік платіжних операцій, для виконання яких можуть залучатися кілька еквайрів
01.10.20261 621
Безоплатно отримані товари та послуги "єдинником": які податкові наслідки у 2026 році
ФОП на єдиному податку має включити до складу доходу вартість товарів, робіт або послуг, отриманих безоплатно. Якщо ціну не визначено договором, для розрахунку застосовують звичайні ціни на аналогічні об’єкти
22.09.2026232
Адвокат на 3-й групі єдиного податку: чи можна надавати юридичні послуги як ФОП
Адвокат, який провадить незалежну професійну діяльність, має право одночасно зареєструватися ФОП на 3-й групі єдиного податку та надавати інші юридичні послуги. ДПС наголошує на обов'язковості ведення окремого обліку доходів і розрахунків з бюджетом
13.08.2026367
Податкові накладні – 2026: інструкція зі складання і реєстрації від редакції з практичними прикладами
Що таке податкова накладна, за якою формою вона складається, які має обов’язкові реквізити? Як застосовуються правило «першої події» і та «касовий метод»? Як ПН складається в різних випадках і які штрафи за несвоєчасну реєстрацію? Читайте відповіді у статті
07.08.202613 9481
Імпорт послуг від нерезидентів: правила валютного нагляду та граничні строки розрахунків у 2026 році
Операції з імпорту послуг прирівнюються до товарів і підлягають валютному нагляду. У разі авансового платежу нерезиденту граничний строк розрахунків під час війни становить 180 днів, протягом яких послуги мають бути надані та підтверджені документально
07.08.2026370
Договори доручення та РРО: роз'яснення ДПС для ФОП на єдиному податку
ФОП на єдиному податку, які надають послуги за договорами доручення, комісії чи агентськими угодами, зобов’язані застосовувати РРО/ПРРО при готівкових або карткових розрахунках
06.08.2026215
Постачання послуг, пов’язаних з рухомим майном: ДПС розповіла про деталі оподаткування ПДВ
Якщо платником ПДВ постачання послуг, пов’язаних з рухомим майном, здійснюється на митній території України, то такі послуги підлягають оподаткуванню на загальних підставах за основною ставкою
29.07.2026175
Оплата через Portmone за медичні послуги (лабораторні дослідження): ДПС вимагає РРО і видавати касовий чек
Чи потрібен РРО при оплаті медичних послуг через Portmone на сайті медичного закладу? ДПС вважає, що так. І роз’яснила, коли саме створювати фіскальний чек та чому посилання для завантаження електронного розрахункового документу в цьому випадку — це порушення
17.07.20262 071
Кредит-нота від нерезидента на списання боргу за послуги: ДПС роз’яснила ПДВ-наслідки для отримувача
Нерезидент-постачальник кредит-нотою простив борг вітчизняного платника ПДВ за надані йому послуги. Як ця обставина вплине на його ПДВ-облік? Чи треба анулювати ПЗ та ПК, визнані за такими послугами від нерезидента? Розбираємо свіже роз’яснення ДПС
15.07.20262 609
ФОП 2 групи надає послуги населенню, а приймає кошти від ТОВ, ГО чи держорганів: ДПС пояснила, коли це можливо
Чи може ФОП 2 групи приймати оплату від ТОВ на загальній системі, ГО чи держорганів? Так, якщо це оплата за послуги населенню! Розбираємо свіжі ІПК ДПС: як правильно оформити тристоронній договір та акти, щоб не втратити право перебувати на спрощеній системі
13.07.20266 081
Одиниці виміру в податковій накладній на послугу у 2026 році: алгоритм заповнення
Послуга нематеріальна, не має фізичних характеристик і часто не вимірюється в штуках, метрах чи кілограмах. Але Порядок заповнення ПН вимагає заповнити графи 4 і 5. Розбираємо, як зробити це правильно
06.07.20267 995
Зміни до авторизаційних вимог до надавачів фінпослуг-2026: постанова НБУ №69
Змінами, зокрема, передбачено вимоги щодо розроблення планів діяльності на 2027−2029 роки для ломбардів, які мають право здійснювати діяльність із торгівлі валютними цінностями
30.06.202694
Незаконне надання послуг з посередництва у працевлаштуванні: яка сума штрафу у 2026 році
Здійснення діяльності з надання послуг з посередництва у працевлаштуванні за кордоном без включення до переліку суб’єктів господарювання, що надають послуги з посередництва у працевлаштуванні за кордоном, загрожує штрафом від 7000 до 8000 н.м.д.г.
26.06.202681
Посередницькі послуги з продажу авто "єдинником": деталі від ДПС
Оскільки автомобілі є підакцизними товарами, то платники єдиного податку (першої – третьої груп) не мають права здійснювати продаж автомобілів та посередницькі послуги з їх продажу
25.06.2026151
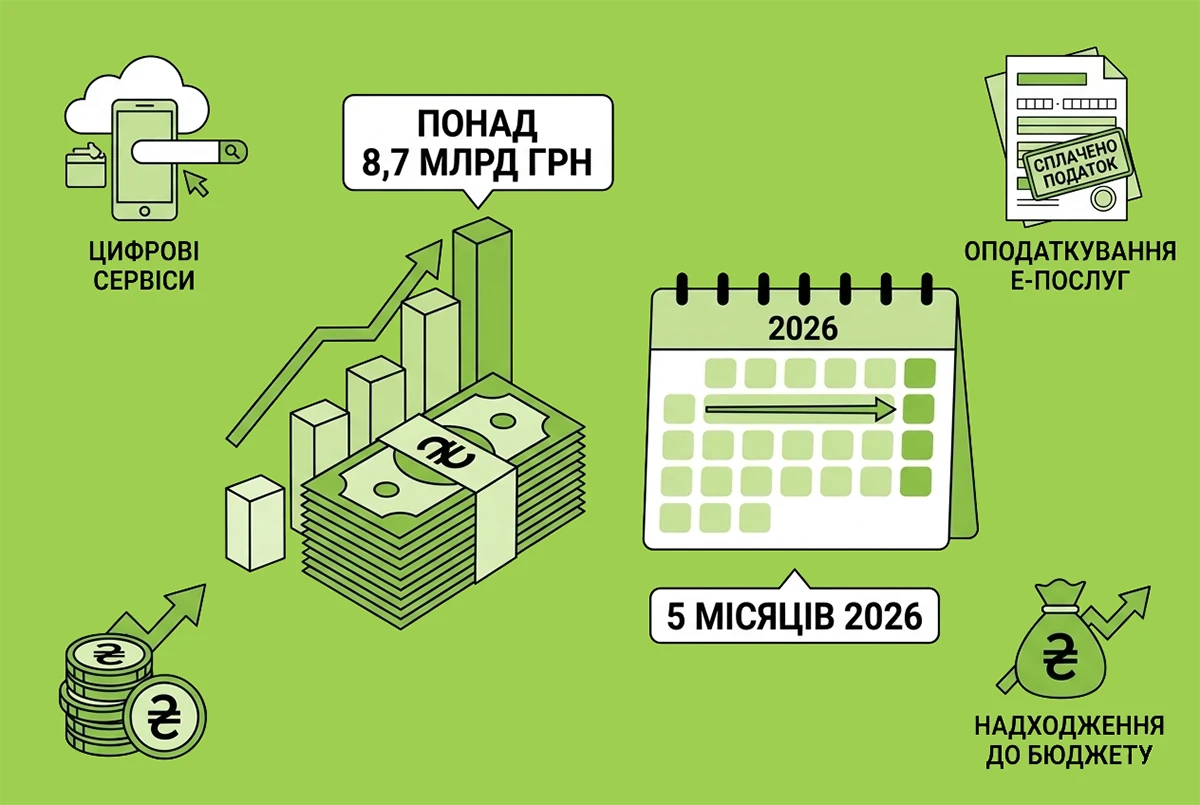
Податок на Google: цифрові гіганти сплатили понад 8,7 мільярда гривень за 5 місяців 2026 року
Глобальні технологічні компанії, які надають електронні послуги українцям, суттєво збільшили відрахування до державного бюджету, перерахувавши за перші п'ять місяців року понад 80,4 млн євро та 105,4 млн доларів США
22.06.202661
Останні новини
- Користувачі Дії можуть замовити доставку посвідчення водія та свідоцтва про реєстрацію транспортного засобу Новою поштою – у відділення або кур’єром. Вартість доставки становить 354 грн26.10.20269
- «Цифровий інспектор», який розробляють спільно з GovTech Lab UA, має автоматизувати повторювані перевірки будівельних проєктів. Це дозволить фахівцям більше уваги приділяти складним питанням, що потребують професійного аналізу26.10.202610
- 23 жовтня КМУ створив Координаційний центр з організації бронювання, встановив розмір бронювання для ОПК і ПЕК 95%, уточнив визначення критичност та ініціював перегляд критеріїв за новими вимогами. Постанову №1328 вже оприлюднено на сайті КМУОновлено26.10.20269 1144
- Суд скасував рішення першої інстанції на користь підприємства у спорі щодо штрафів після перевірки АЗС. Порушення стосувалися продажу й зберігання пального без ліцензій, невикористання РРО та незареєстрованого акцизного складу26.10.202628
- Пенсійний фонд відмовив жінці в призначенні пенсії через недостатній страховий стаж, не врахувавши частину періодів роботи та навчання. Суд дійшов висновку, що подані документи підтверджують ці періоди, і зобов’язав ПФУ повторно розглянути заяву26.10.202634
- Мінфін двома наказами (№483 від 15.09.26 та №520 від 02.10.26) вніс зміни до НП(С)БО 25, форм спрощеної фінзвітності, вимог до фінзвітності та до спрощеного Плану рахунків. Обидва накази вже офіційно опубліковані, але набирають чинності з 01 січня 2027 р.Оновлено26.10.202610 5133
- Президент вніс у Верховну Раду два законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжили на 90 днів, тобто до 29 січня 2027 р. Відповідні законопроєкти №16182 та №16183 Рада підтримала в цілому: 293 та 281 голосівТОП-новина26.10.20263 164
- Компенсація моральної шкоди, завданої ушкодженням здоров’я, не можна автоматично прирівнювати до інших виплат цього виду, для яких діє ліміт у чотири мінімальні зарплати. Суд скасував рішення апеляції та залишив у силі рішення на користь підприємства26.10.202612
- У ІІІ кварталі 2026 р. обсяг коштів у банках зріс переважно завдяки домогосподарствам, водночас вартість залучення ресурсів підвищилася через подорожчання коштів бізнесу. Надалі банки очікують збільшення фондування та ставок за депозитами населення і компаній26.10.202614
- Через техроботи в ДПС та Мінʼюсті до 26 жовтня у Резерв+ не можна буде оформити відстрочку, пов’язану з наявністю дітей, доглядом за близькими або статусом родини захисника чи захисниці26.10.202697
- Платники, які самостійно виявили помилки в сумах частини чистого прибутку чи дивідендів на державну частку, мають право виправити їх з урахуванням строків давності. Для цього подають уточнюючий Розрахунок або використовують додаток ВП26.10.202637
- Оновлена система оцінки майна має забезпечити більш прозорі, зрозумілі та єдині правила визначення вартості майна, підвищити якість роботи оцінювачів26.10.2026257
- Зареєстровано дві петиції проти норм постанови КМУ №1092 щодо обов'язкової зупинки бізнесу та вимог до укриттів. Підприємці закликають Уряд переглянути правила через загрозу закриття підприємств26.10.2026665
- На будівництві вітрової електростанції у Львівській області двоє працівників отримали травми від удару бурової штанги. Держпраці нагадала про вимоги безпеки під час роботи з буровими установками, а обставини випадку розслідує спеціальна комісія26.10.202624
- Два закони змінили оподаткування доходів фізосіб від оренди житлової та нежитлової нерухомості. ПДФО знижено з 18% до 5%, а військовий збір залишається 5%. Нові правила викликають запитання і у податкових агентів, і у фізосіб-орендодавців26.10.20261 388
- СПО профспілок оприлюднив проєкт постанови КМУ. Посадовцям місцевого самоврядування, які відповідають за кібербезпеку, пропонують виплачувати надбавку за особливий характер роботи з 1 січня 2027 року26.10.202671
- Ярослав Железняк анонсував сім норм підтримки постраждалого від війни бізнесу: рік без планових перевірок, повернення ПДВ та акцизу за знищені товари, окремі послаблення щодо документів і переміщення тютюнової продукції. Фінансування — без підвищення податків.26.10.2026486
- МОЗ затвердило настанову та методичні рекомендації щодо застосування критеріїв встановлення інвалідності. Як тепер працюватимуть експертні команди та за якими критеріями оцінюють стан пацієнтів — читайте у новині26.10.2026129
- З 22:00 23.10.2026 до 08:00 26.10.2026 ДП «НАІС» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів Мін'юстуОновлено26.10.20261 276
- Українські митники спільно з експертами Всесвітньої митної організації аналізують процедури оформлення товарів, щоб виявити вразливі етапи та усунути передумови для зловживань. Практичне оцінювання провели на об’єктах Львівської митниці26.10.202635

Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Добрий день! Як бути, якщо Медичний центр надає медичні послуг за умовами договору з Національною Службою Здоровя України, що одночасно і Замовником медичних послуг на користь третіх осіб і Платником коштів за такі послуги, та, після надання медичних послуг складає акт на НСЗУ і отримує кошти від НСЗУ як бюджетної організації?Страхова компанія оплачує медичні послуги: ДПС роз'яснила як клініці виписувати ПН у 2026 році
- Чи є за відсутність НС фінансова відповідальність? Також вважаю це абсолютно непотрібною справою. Звичайно документи потрібно зберігати. Ми коли ліквідовували підприємство з багаторічною історією найняли архіваріуса і він все зробив, відібрав документи для здавання в архів і не було проблем.Номенклатура справ на підприємстві у 2026 році: вимоги Закону №3814 та покрокова інструкція
- Щиро дякую! Вдячна вам за все!Зміни до Порядку бронювання №76: вже зʼявився текст постанови КМУ №1328 від 23 жовтня 2026 р.
