Визначення терміну «Дохід (income)»
Дохід (income)
Збільшення економічних вигід протягом звітного періоду у вигляді надходження чи збільшення корисності активів або у вигляді зменшення зобов’язань, результатом чого є збільшення власного капіталу, за винятком збільшення, пов’язаного з внесками учасників.
Міжнародний стандарт фінансової звітності для малих та середніх підприємств (МСФЗ для МСП) (Глосарій термінів) 01.01.2016 ( див. текст )
Збільшення економічних вигід протягом звітного періоду у формі надходжень або покращення активів або зменшення зобов'язань, що веде до збільшення власного капіталу, окрім збільшення власного капіталу, пов'язаного з отриманням внесків від учасників власного капіталу.
Міжнародний стандарт фінансової звітності 15 Дохід від договорів з клієнтами (Додаток A) 01.01.2016 ( див. текст )
Збільшення активів або зменшення зобов'язань, наслідком якого є зростання власного капіталу, крім як унаслідок здійснення внесків держателями вимог до власного капіталу.
Рада з Міжнародних стандартів бухгалтерського обліку Стандарт Концептуальна основа фінансової звітності (Додаток. Визначення термінів) 03.03.2020 ( див. текст )
Дохід (income)
Збільшення активів або зменшення зобов’язань, наслідком якого є зростання власного капіталу, крім як унаслідок здійснення внесків держателями вимог до власного капіталу.
Рада з Міжнародних стандартів бухгалтерського обліку Концептуальна основа фінансової звітності (додаток) 01.01.2024 ( див. текст )
Дохід (income)
Збільшення економічних вигід протягом звітного періоду у формі надходжень або покращення активів або зменшення зобов’язань, що веде до збільшення власного капіталу, окрім збільшення власного капіталу, пов’язаного з отриманням внесків від учасників власного капіталу.
Рада з Міжнародних стандартів бухгалтерського обліку Міжнародний стандарт фінансової звітності 15 Дохід від договорів з клієнтами (додаток А) 01.01.2024 ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Доходи »
Банк списав кредит у 2026 році: податкові наслідки у розʼясненні від ДПС
Прощення боргу не завжди звільняє позичальника від податкових зобов’язань. Якщо списана основна сума перевищує встановлений ПКУ неоподатковуваний поріг і немає законодавчих винятків, фізособа має задекларувати дохід та сплатити податки
17.11.202657
Як оподатковується погашення боргу третьою особою ПДВ і податком на прибуток в 2026 році: роз'яснення ДПС
Ліквідований покупець залишив борг, а гроші прийшли від сторонньої людини. Чи потрібно визнавати податкове зобов’язання з ПДВ і як бути з податком на прибуток? Розбираємо позицію ДПС, наведену у новій ІПК, та з’ясовуємо ризики
17.11.2026904
Уцінка товарів в роздрібній торгівлі в 2026 році: облік та оподаткування за НП(С)БО та ПКУ
Підприємство має на балансі товари, ринкова вартість яких знизилася. Чи може воно уцінити такі товари? Які особливості обліку та оподаткування уцінки?
16.11.20261 299
Чи може автор чи письменник у 2026 році бути ФОПом на 2 групі ЄП? ДПС підтверджує, що так
Чи може автор літературних текстів (письменник) бути ФОПом, та ще й 2-ї групи? Чи можна йому продавати свої авторські твори і не втратити право бути «єдинником»? Аналізуємо роз'яснення ДПС та з'ясовуємо, чому авторський твір – це товар, а не послуга
13.11.2026679
Перехід на е-ТТН для внутрішніх перевезень з 1 червня 2027 р.: законопроєкт №16223 вже у ВРУ
За урядовим законопроєктом КМУ е-ТТН стане основним документом, а кожну операцію підтверджуватимуть кваліфікованим електронним підписом. Нові правила запрацюють з 1 червня 2027 року
12.11.20265 468
Отримання податкової знижки за 2025 рік: ДПС нагадала про граничний строк
Громадянам, які у 2025 році оплачували навчання, іпотеку, страхування, робили благодійні внески або мали інші передбачені законом витрати, варто не відкладати оформлення документів та подання декларацій про майновий строк. Граничний строк – 31 грудня
11.11.2026928
Акт виконаних робіт (наданих послуг) – 2026: алгоритм складання за Законом №996 та Положенням №88 зі зразками
Які обов’язкові реквізити повинен містити Акт приймання-передачи виконаних робіт або наданих послуг після 1 квітня 2026 року? Як правильно оформити Акт, щоб він відповідав законодавству та спрощував облік? Про все це із зразками в нашій статті
11.11.202619 67513
Імпорт за договором комісії в 2026 році: бухгалтерський облік та оподаткування
Як обліковувати імпорт за договором комісії та що зараховувати до доходу? ДПС у новій ІПК наголошує, що ПКУ не передбачено особливостей обліку таких операцій. Натомість НП(С)БО 15 дає чітку відповідь: транзитні суми на товар, ПДВ і мито – поза доходом
11.11.2026826
Облік доходів ФОП на єдиному податку у 2026 році: ДПС про зберігання документів
ФОП-єдинники першої та другої груп і третьої групи – неплатники ПДВ відображають доходи щомісяця у довільній паперовій або електронній формі. Спрощений облік не скасовує обов’язку мати первинні документи та зберігати їх у встановлені строки
11.11.2026398
Гранти на власну справу у 2026 році: Служба зайнятості пояснила, як підготувати бізнес-план
Служба зайнятості радить майбутнім підприємцям оцінити власні навички й фінансові можливості, дослідити потреби ринку та конкурентів, розрахувати витрати й підготувати бізнес-план для отримання грантової підтримки
08.11.2026144
Дохід від реклами на YouTube: як оподатковують кошти ФОП-єдинника
Кошти від YouTube за рекламу у відеоматеріалах включаються до доходу ФОП – платника єдиного податку, якщо їх зараховано на підприємницький рахунок в українському банку
05.11.2026234
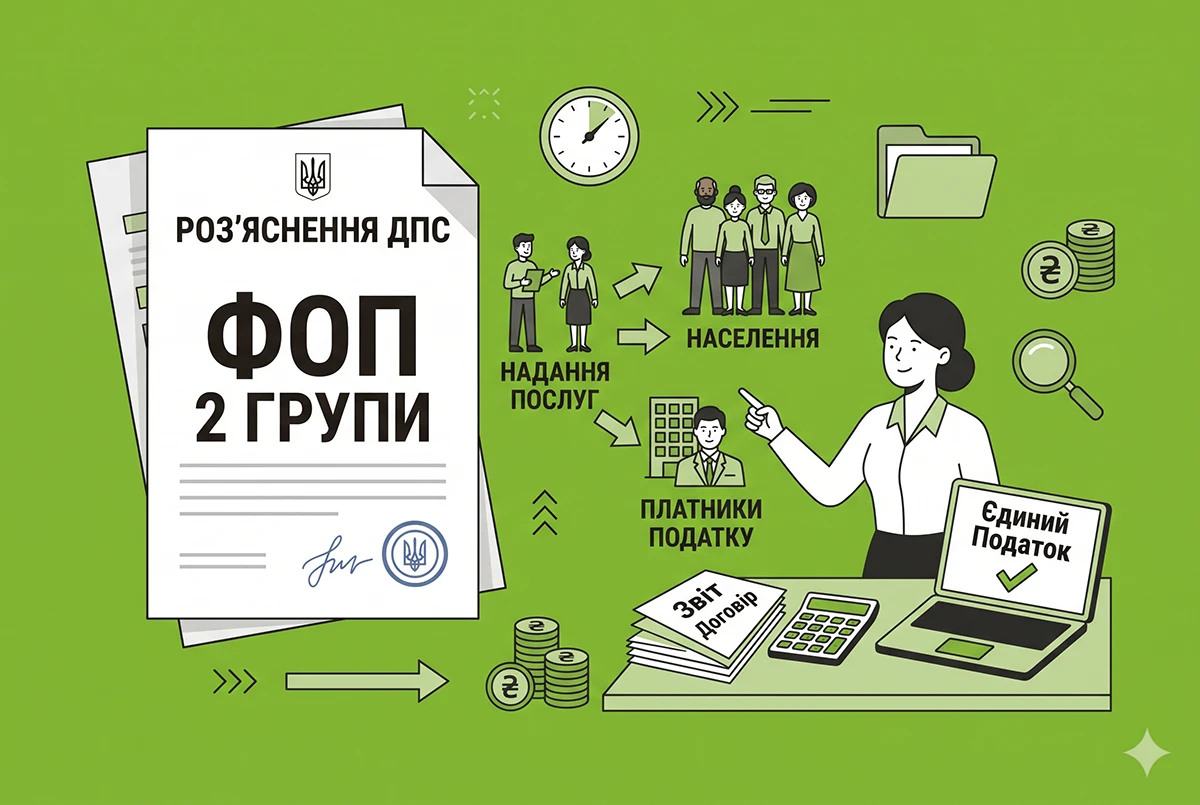
ФОП 2 групи та послуги населенню у 2026 р.: ДПС роз'яснила, хто відноситься до «населення»
За умовами перебування на спрощеній системі ФОП 2 групи має право надавати послуги виключно платникам ЄП та «населенню». Хто належить до першї категорії – визначитись неважко, а от щодо другої ПКУ мовчить. Аналізуємо нову ІПК ДПС і ризики для підприємців
05.11.20262 766
Оплата чайових через QR-код: розʼяснення щодо оподаткування від ДПС
Спосіб отримання чайових не впливає на оподаткування. Важливо, кому надійшли кошти: працівнику на особисту картку чи спочатку закладу. Докладніше про це далі у новині
04.11.2026137
Продажі через маркет-плейси, оренда житла та послуги онлайн з 2027 р.: позиція від ДПС
З 2027 року змінюються правила оподаткування доходів, отриманих через цифрові платформи. Які доходи підпадають під нові правила? Скільки податку доведеться сплачувати? Хто утримуватиме податок? Які умови потрібно виконати для ставки 10%?
03.11.20262 310
Виправлення помилок у місячній Єдиній звітності з ПДФО, ВЗ та ЄСВ у 2026 році: поради від редакції
Об'єднану звітність з ЄСВ, ПДФО та ВЗ за новою формою юрособи вперше подали за липень 2026 року. Зараз розглянемо, як виправляти помилки в цій формі звітності. Окремо розповімо і про долю помилок у звітах, які подавалися за старими формами
03.11.202613 1925
Роботодавець оплатив навчання працівника на рік наперед: розʼяснення ДПС щодо заповнення додатку 4ДФ
Суму, нараховану за навчання працівника за весь навчальний рік, відображають у додатку 4ДФ або ФІЗ-4ДФ за місяць нарахування. При цьому дохід зазначають у повному обсязі незалежно від того, чи виплатили його фактично
02.11.2026209
Продажі фізособами через цифрові платформи у 2027 р.: як ДПС визначатиме суму податку
ДПС за податковою адресою фізичної особи – продавця визначатиме податкове зобов’язання, якщо дохід від продажу товарів через кілька цифрових платформ сукупно перевищіть 2 000 євро за 2027 рік
30.10.2026167
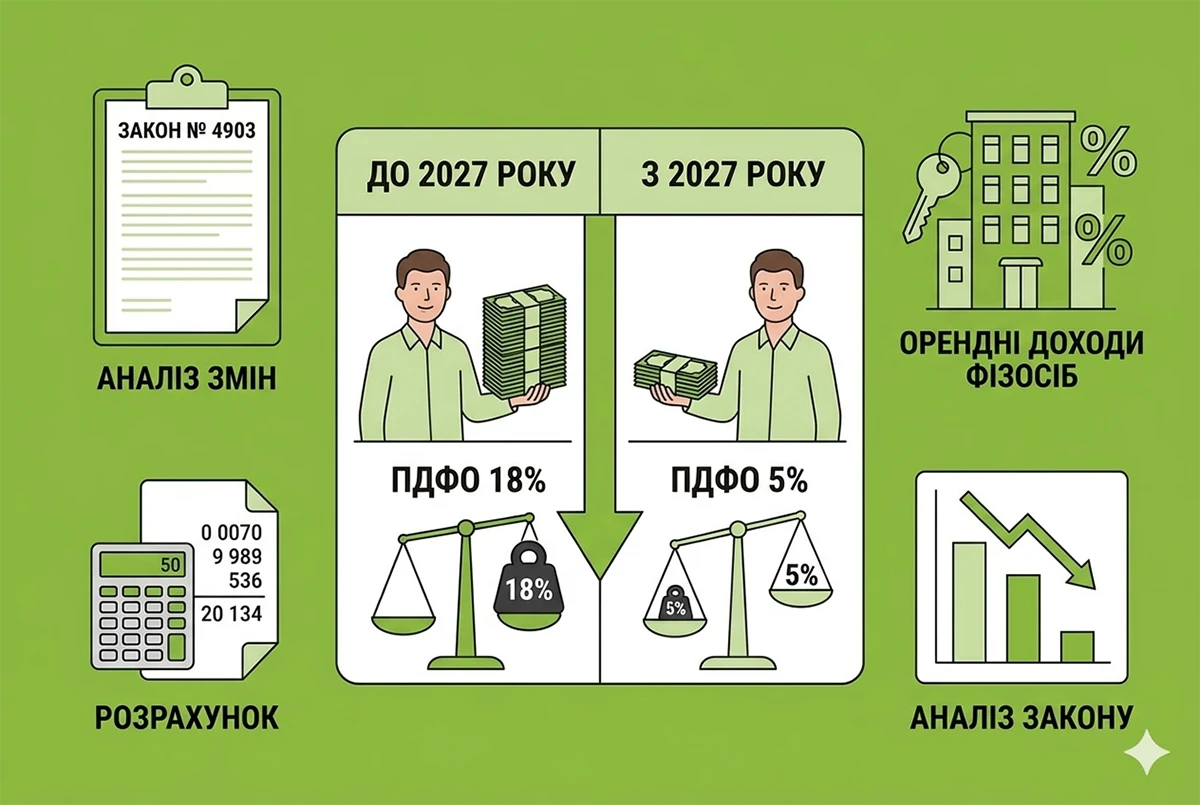
5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
Законодавці вирішили радикально знизити податкове навантаження на орендодавців і водночас дещо змінили правила подання звітності. Яких саме податкових новацій варто очікувати орендодавцям? Читайте у нашому коментарі
30.10.202610 08518
Автоматичний обмін даними про доходи з цифрових платформ з 2027 р.: ДПС вже приєдналася до міжнародної угоди
Приєднання до угоди створює правову основу для автоматичного обміну між Україною та іноземними юрисдикціями-партнерами інформацією про доходи, отримані через цифрові платформи, та сприяє впровадженню міжнародних стандартів податкової прозорості
30.10.2026774
Дохід від фізособи у 2026 році: податкові наслідки від ДПС
Якщо фізична особа отримала оплату за послуги від іншої фізособи, яка не є податковим агентом, вона повинна задекларувати цей дохід і самостійно сплатити податки. Для доходів 2026 року ставки становлять 18% ПДФО та 5% військового збору
29.10.2026262
Останні новини
- Гетманцев вважає, що відповідальність за помилку в одному реквізитів чека, яка не перешкоджає ідентифікації розрахункової операції, має бути співмірною характеру порушення. Він запропонував встановити граничний розмір штрафу за всі типові помилки у одну МЗПТОП-новинаСьогодні 11:359
- Неприбуткові організації відомі всім як юрособи, які не сплачують податків зі своїх доходів. Але хто і як може отримати такий пільговий статус? Чи мають неприбуткові організації особливості ведення бухгалтерського обліку? Розповімо про це в нашій статтіАналітикаПідсумок від ШІСьогодні 11:3028
- Україна має виконати умови для вступу до європейської платіжної зони, щоб здешевити перекази в євро для громадян і бізнесу. Мінфін також окреслив подальші кроки щодо оподаткування цифрових платформ, міжнародних посилок та адміністрування ПДВСьогодні 11:1018
- Постанова №1425 передбачає державну допомогу працівникам підприємств енергетики, ЖКГ, залізничного транспорту та інших роботодавців, залучених до відновлення пошкоджених об’єктів. Працівникам не потрібно самостійно подавати заяви через ДіюСьогодні 10:4615
- Гарантія збереження місця роботи не означає, що припинення трудових відносин із мобілізованим працівником неможливе. У статті розглянемо, які підстави можна застосувати на практиці та як правильно оформити таке звільненняАналітикаПідсумок від ШІСьогодні 10:3075
- Пенсіонери можуть працювати й одночасно отримувати пенсію, однак працевлаштування впливає на окремі доплати та надбавки. Про зміну трудового статусу потрібно повідомляти ПФУ, а для пенсії за вислугу років діють спеціальні обмеженняСьогодні 10:1462
- Податківці нагадали: заява про самостійне обрання місця застосування ПСП не потребує щорічного подання. Пільга застосовується після отримання заяви й документів, а за появи нових підстав для неї працівник подає оновлену заявуСьогодні 09:5538
- Приліт знищив офіс, техніку чи архів, і це не дає вчасно подати звітність, сплатити податки або зареєструвати ПН/РК? Штрафів можна уникнути, якщо ДПС визнає неможливість виконання податкових обов’язків. Розповідаємо, як діяти юрособам та ФОП в такій ситуаціїАналітикаПідсумок від ШІСьогодні 09:3098
- На запит ДПС платник має надати документацію з трансфертного ціноутворення протягом 30 календарних днів. Для відповіді в Електронному кабінеті потрібно обрати відповідні реквізити та завантажити PDF-файл розміром до 5 МБСьогодні 09:2647
- У разі зміни типу, назви, адреси, виду права або стану об’єкта платник подає заяву №20-ОПП з оновленими даними. У графі 2 зазначають код «3» – зміна відомостейСьогодні 09:0968
- ДПС пояснила, як діяти в разі помилкового подання податкової звітності. Якщо граничний строк ще не минув, слід подати «Звітну нову», а після його завершення – «Уточнюючу»Сьогодні 08:4263
- ДПС дозволяє розбіжності через округлення в ПН, але за певних умов. У статті аналізуємо свіжу ІПК, згадуємо попередні роз’яснення та наводимо алгоритм дії покупця, які допоможуть обґрунтувати право на податковий кредитАналітикаПідсумок від ШІСьогодні 08:30323
- Якщо квартира є основним засобом підприємства, використовується в його господарській діяльності та амортизується за правилами бухобліку, ТОВ нараховує податкову амортизацію відповідно до ст. 138 ПКУСьогодні 08:2842
- Навчання у закладі освіти не прирівнюється до роботи, тому працевлаштування неповнолітнього студента оформлюють як основне місце роботи. Водночас для таких працівників законодавство передбачає спеціальні трудові гарантіїСьогодні 08:0656
- Кількість вагового товару в чеку ПРРО зазначають у кілограмах із десятковим значенням. Оскільки програма «ПРРО Каса» не підтримує підключення електронних ваг, фактичну вагу вводять вручнуСьогодні 07:5241
- Бюджетна установа подає до ДПС за місцезнаходженням заяву в довільній формі та копію статуту, положення чи іншого установчого документа або рішення про її створення. Документи мають бути належним чином засвідченіСьогодні 07:3333
- Сертифікат ТПП про форс-мажор є одним із доказів неможливості виконання обов’язків, встановлених законом або договором. Але без доказів причинно-наслідкового зв’язку він не врятує від санкцій (штрафів та пені)АналітикаПідсумок від ШІСьогодні 07:30612
- Держпраці пояснила відмінності між переведенням і переміщенням. Для переведення на іншу роботу зазвичай потрібна згода працівника, тоді як переміщення на інше робоче місце в межах трудового договору можливе без неїСьогодні 07:0573
- Понад 9,5 тис. українських компаній із виторгом від 100 млн грн отримали сукупно 11,25 трлн грн доходу за три квартали 2026 року – на 16% більше, ніж торік. Водночас частка прибуткових підприємств скоротилася з 85% до 81%17.11.202627
- Верховний суд залишив без змін рішення на користь банку, який припинив відносини з пенсійним фондом після виявлення циклічних операцій, транзиту значних сум і ризиків у діяльності пов’язаних компаній17.11.202660

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- SAF‑T UA: як обрати рішення, оцінити бюджет і контролювати ризики
Лектор: Миронюк Юлія
19 листопада, четвер - ПДВ, податок на прибуток, ПДФО, ЗЕД, позовна давність, податково-бухгалтерські новини, податкова звітність
Лектор: Клунько О. А.
23 листопада, понеділок - Відрядження працівників: добові, аванс, відмітки, (не)дозволені витрати на відрядження, розрахункові та підтверджені документи, курсові розрахунки та різниці, дистанційні працівники, відпустки у відрядженні Роз’їзний характер робіт: як організувати...
Лектор: Мойсеєнко Т.
24 листопада, вівторок - Облік на виробничому підприємстві: новий погляд на відомі правила обліку, особливості під час воєнного стану
Лектор: Самарченко О.Р.
25 листопада, середа
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Добрый день. Если отчет уже сдан с указанием 18% начисленного налога, надо сдать звітний новий с исправлением на 5%?Як оподатковувати ПДФО орендну плата фізособі за жовтень 2026 р.: ДПС роз'яснила застосування ставок 5 та 18%
- Добрий день! Чи правильно я розумію, що якщо на підприємстві 3 працівника, то можна виплатити всім, але в окремих місяцях? Така допомога буде неоподатковуваною?Нецільова благодійна допомога працівникам до кінця 2026 року: як виплатити 4660 грн без ЄСВ, ПДФО та ВЗ
- Шановні читачі! Редакція готує аналіз наслідків нового порядку розрахунків. Як тільки буде розміщено на сайті матеріал, одразу повідомимо про це в коментарях. Гарного дня!Заокруглення розрахунків та вилучення з обігу 10 копійок з 1 лютого 2027 р.: плани НБУ

