Визначення терміну «Доходи»
Доходи
Доходи
- збільшення економічних вигод у вигляді збільшення активів або зменшення зобов’язань, яке призводить до зростання власного капіталу (за винятком зростання капіталу за рахунок внесків власників).
ЗАКОН УКРАЇНИ Про бухгалтерський облік та фінансову звітність в Україні (ст.1) м. Київ, 16 липня 1999 року N 996-XIV
Доходи
- збільшення економічних вигод у вигляді надходження активів або зменшення зобов'язань, які призводять до зростання власного капіталу (крім зростання капіталу за рахунок внесків власників).
ЦЕНТРАЛЬНА СПІЛКА СПОЖИВЧИХ ТОВАРИСТВ УКРАЇНИ МЕТОДИЧНІ РЕКОМЕНДАЦІЇ з аналізу і оцінки фінансового стану підприємств (розд.2) 28.07.2006 (див. текст)
Доходи
- збільшення економічних вигід у вигляді надходження активів або зменшення зобов'язань, які призводять до зростання власного капіталу (за винятком зростання капіталу за рахунок внесків власника).
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 101 "Подання фінансової звітності" (розд.1, п.4) 24.12.2010 N 1629
Доходи
- збільшення економічних вигод у вигляді збільшення активів або зменшення зобов'язань, яке призводить до зростання власного капіталу (за винятком зростання капіталу за рахунок внесків власників).
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ Н А К А З Про затвердження Положення (стандарту) бухгалтерського обліку в державному секторі 101 "Подання фінансової звітності" (Національне положення (стандарт), п.4) 28.12.2009 N 1541
Доходи
- збільшення економічних вигод у вигляді надходження активів або зменшення зобов'язань, які призводять до зростання власного капіталу (крім зростання капіталу за рахунок внесків власників).
ДЕРЖАВНА СЛУЖБА СТАТИСТИКИ УКРАЇНИ НАКАЗ Про затвердження Методики розрахунку показника структурної статистики "Додана вартість за витратами виробництва" (Методика, розд.2) 22.12.2011 № 365
Доходи
- збільшення економічних вигод у вигляді збільшення активів або зменшення зобов’язань, яке призводить до зростання власного капіталу (за винятком зростання капіталу за рахунок внесків власників).
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАКАЗ Про затвердження Національного положення (стандарту) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності" (Національне положення (стандарт), п.3) 07.02.2013 № 73
"Доходи" означає суми, одержані внаслідок інвестиції і, зокрема, хоча не винятково, включає прибуток, відсоток, приріст капіталу, дивіденди, роялті та плату за послуги.
Угода між Урядом України та Урядом Сполученого Королівства Великобританії і Північної Ірландії про сприяння і взаємний захист інвестицій (ст.1) м.Лондон, 10 лютого 1993 року (див. текст)
"Доходи" означає суми, що отримуються від інвестицій або у зв'язку з ними, включаючи прибуток, дивіденди, відсотки, доходи від приросту капітальної вартості, роялті, управлінські, технічні та інші ставки або доходи натурою.
ДОГОВІР між Україною та Сполученими Штатами Америки про заохочення та взаємний захист інвестицій (ст.1) м.Вашингтон, 4 березня 1994 року (див. текст)
"Доходи" означають будь-яку власність, отриману або придбану прямо або непрямо внаслідок вчинення правопорушення, визнаного таким відповідно до пункту (1) Статті 3.
Конвенція Організації Об'єднаних Націй про боротьбу проти незаконного обігу наркотичних засобів і психотропних речовин (ст.1) м.Відень, 20 грудня 1988 року (див. текст)
Термін "доходи" означає грошові суми, одержані внаслідок інвестиції і включатиме, зокрема, але не виключно, прибутки, відсотки, приріст капіталу, акції, дивіденди, роялті, плату за послуги.
УГОДА між Урядом України та Урядом Республіки Молдова про сприяння та взаємний захист інвестицій (ст.1) м.Кишинів, 29 серпня 1995 року (див. текст)
Термін "доходи" означає суми, одержані внаслідок інвестиції та зокрема, хоча не виключно, включатиме прибутки, відсоток, приріст капіталу, акції, дивіденди, роялті та плату за послуги.
Угода між Урядом України та Урядом Республіки Хорватія про сприяння та взаємний захист інвестицій (ст.1) м.Київ, 15 грудня 1997 р. ( див. текст )
Термін "доходи" означає суми, одержані внаслідок інвестиції та зокрема, хоча не виключно, включатиме прибутки, відсоток, приріст капіталу, акції, дивіденди, роялті та плату за послуги.
Угода між Урядом України та Урядом Республіки Ємен про сприяння та взаємний захист інвестицій (ст.1) м.Київ, 19 лютого 2001 року (див. текст)
Термін "доходи" означає вільні від податків суми, що їх приносять інвестиції, такі як прибутки, дивіденди, відсотки, збори або інший законний доход.
УГОДА між Урядом України та Урядом Королівства Марокко про заохочення та взаємний захист інвестицій (ст.1) м.Рабаті, 24 грудня 2001 року (див. текст)
Термін "доходи" означає суми, одержані внаслідок інвестиції та зокрема, хоча не виключно, включатиме прибутки, відсоток, приріст капіталу, акції, дивіденди, роялті та плату за послуги.
УГОДА між Урядом України та Великою Соціалістичною Народною Лівійською Арабською Джамагирією про сприяння та взаємний захист інвестицій (ст.1) м.Тріполі, 23 січня 2001 року (див. текст)
Термін "доходи" означає суми, одержані від інвестицій за конкретний період, зокрема, хоча не виключно, прибутки, дивіденди, відсотки, роялті, або інші форми доходів від інвестицій, включаючи оплату технічних послуг.
УГОДА між Україною та Португальською Республікою про сприяння та взаємний захист інвестицій (ст.1) м.Лісабон, 25 жовтня 2000 року (див. текст)
Термін "доходи" означає суми, одержані внаслідок інвестиції та зокрема, хоча не виключно, включатиме прибутки, відсоток, приріст капіталу, акції, дивіденди, роялті та плату за послуги.
Угода між Урядом України та Урядом Сирійської Арабської Республіки про сприяння та взаємний захист інвестицій (ст.1) м.Дамаск, 21 квітня 2002 року (див. текст)
"Доходи" означає суми грошей, отриманих в зв'язку з інвестуванням як прибуток, проценти, капітальні прибутки, дивіденди, роялті та інші виплати.
УГОДА між Урядом України та Урядом Республіки Індія про сприяння та взаємний захист інвестицій (ст.1) м.Київ, 1 грудня 2001 року (див. текст)
Термін "доходи" буде означати суми, одержувані в результаті інвестицій, зокрема: прибуток, дивіденди, відсотки, авторські гонорари, плату за ліцензії, патенти, комісійні й інші винагороди.
УГОДА між Кабінетом Міністрів України і Урядом Республіки Таджикистан про заохочення і взаємний захист інвестицій (ст.1) м.Київ, 6 липня 2001 року (див. текст)
Термін "доходи" означає суми, одержані від інвестиції та зокрема, але не виключно, включатиме прибутки, відсотки, приріст капіталу, дивіденди з акцій, роялті або інші винагороди та будь-які подібні платежі.
Угода між Урядом України та Урядом Об'єднаних Арабських Еміратів про сприяння та захист інвестицій (ст.1) м.Абу-Дабі 22 січня 2003 р. (див. текст)
Термін "доход" означає суму, отриману внаслідок інвестицій за певний проміжок часу, який, зокрема, включає в себе, але не обмежується, роялті або ліцензійні збори, прибуток, доход від нарахованих відсотків, капітальний прибуток, збори та інші компенсації.
Угода між Україною та Боснією і Герцеговиною про заохочення і взаємний захист інвестицій (ст.1) м.Сараєво, 13 березня 2002 року (див. текст)
Термін "доходи" означає суми, одержані внаслідок інвестиції, та зокрема, хоча не виключно, включатиме прибутки, процент, приріст капіталу, акції, дивіденди, роялті та плату за послуги.
Угода між Урядом України та Урядом Республіки Албанія про сприяння та взаємний захист інвестицій (ст.1) м.Тирані, 25 жовтня 2002 року (див. текст)
"Доходи" означає будь-яку економічну вигоду, одержану чи набуту, прямо чи опосередковано, від злочинів. Вона може складатися з будь-якого майна, зазначеного в підпункті "b" цієї статті.
Конвенція Ради Європи про відмивання, пошук, арешт та конфіскацію доходів, одержаних злочинним шляхом, та про фінансування тероризму (ст.1) м. Варшава, 16 травня 2005 року (див. текст)
Термін "доходи" означає суми, одержані внаслідок інвестиції та зокрема, хоча не виключно, включатиме прибутки, відсоток, приріст капіталу, акції, дивіденди, роялті та плату за послуги.
Угода між Кабінетом Міністрів України та урядом Демократичної Республіки Конго про сприяння та взаємний захист інвестицій (ст.1) м. Кіншаса, 11 жовтня 2000 р. (див. текст)
Термін "Доходи" означає надходження, одержані внаслідок інвестиції включаючи, зокрема, але не виключно: дивіденди, прибутки, доходи отримані від повної чи часткової ліквідації інвестицій, проценти, приріст капіталу, роялті чи плату за послуги.
Угода між Урядом України та Урядом Держави Ізраїль про взаємне сприяння та захист інвестицій (ст.1) м.Київ, 24 листопада 2010 року (див. текст)
"Доходи" означає грошові чи негрошові доходи, які пов'язані з об'єктом і які виникають внаслідок повної чи часткової втрати або фізичного знищення об'єкта, повної чи часткової конфіскації, примусового відчуження чи реквізиції.
КОНВЕНЦІЯ про міжнародні майнові права на рухоме обладнання (ст.1) м. Кейптаун, 16.11.2001 (див. текст)
"Доходи" означає будь-яку економічну вигоду, отриману від вчинення кримінальних злочинів. Вони можуть складатися з будь-якої власності, зазначеної в наступному абзаці.
РАМКОВЕ РІШЕННЯ 2005/212/ЮВС від 24 лютого 2005 року про конфіскацію доходів, засобів і власності, одержаних злочинним шляхом (ст.1) м.Брюссеь, 24 лютого 2005 року ( див. текст )
"Доходи" означає будь-яку економічну вигоду, набуту злочинним шляхом. Вона може складатися з будь-якої власності.
РАМКОВЕ РІШЕННЯ РАДИ 2006/783/ЮВС від 6 жовтня 2006 року про застосування принципу взаємного визнання до наказів про конфіскацію (ст.2) 06.10.2006 ( див. текст )
"Доходи" означає будь-яку економічну вигоду, одержану прямо або опосередковано від кримінального злочину; вона може складатися з будь-якої форми власності та включає будь-яке подальше реінвестування або трансформацію прямих доходів і будь-яких цінних вигід.
ДИРЕКТИВА ЄВРОПЕЙСЬКОГО ПАРЛАМЕНТУ І РАДИ 2014/42/ЄС від 3 квітня 2014 року про заморожування та конфіскацію засобів і доходів, одержаних злочинним шляхом, в Європейському Союзі (ст.2) 03.04.2014 ( див. текст )
Термін "доходи" означає суми, одержані внаслідок інвестиції, та включає зокрема, але не виключно, прибуток, відсоток, приріст капіталу, роялті, плату за послуги та дивіденди.
УГОДА між Урядом України та Урядом Турецької Республіки про взаємне сприяння та захист інвестицій (ст.1) м. Київ, 9 жовтня 2017 року ( див. текст )
Термін "доходи" означає доходи від інвестицій та грошові суми, одержані від інвестицій та зокрема, хоча не виключно включатимуть, прибуток, дивіденди, відсотки, приріст капіталу, роялті та винагороди.
УГОДАпро сприяння та взаємний захист інвестицій між Урядом України та Урядом Держави Катар (ст.1) м.Доха, 20 березня 2018 року ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Доходи »
Бізнес закликав підписати закон про податки на доходи через цифрові платформи
П’ять бізнес-асоціацій звернулися до Президента України із закликом підписати закон про оподаткування доходів, отриманих через цифрові платформи. Документ також передбачає міжнародний автоматичний обмін податковою інформацією
Сьогодні 18:576
Продаж товарів як тестерів та пробників нижче собівартості: роз'яснення ДПС про податок на прибуток та ПДВ
Підприємство імпортує косметику та потім продає окремі екземпляри як пробники та тестери. Продаж – нижче первісної вартості. Податківці пояснили, як правильно виписувати ПН з ПДВ, що відбувається з витратами та чому важлива ділова мета
Сьогодні 12:306442
Зарахування податків, сплачених за кордоном при декларуванні доходів в Україні: розʼяснення від ДПС
Сума зарахування податку, сплаченого за кордоном, не може бути більшою за податок із річного оподатковуваного доходу, розрахований відповідно до українського законодавства
Сьогодні 11:3144
Зовнішні сумісники у додатку 4ДФ: розʼяснення ДПС щодо ознаки доходу
ДПС нагадала, що зарплату за трудовим договором у 4ДФ показують з ознакою «101» незалежно від того, чи є робота основною, чи за сумісництвом. Виплати за цивільно-правовими договорами відображають з ознакою «102»
Сьогодні 07:51158
Бартерні операції фізособи-«загальника» у 2026 році: податкові наслідки від ДПС
ФОП на загальній системі можуть проводити товарообмінні операції за договорами міни або бартеру. ДПС пояснила, що такі операції не заборонені, а їхні результати враховують під час розрахунку чистого оподатковуваного доходу підприємця
13.10.202654
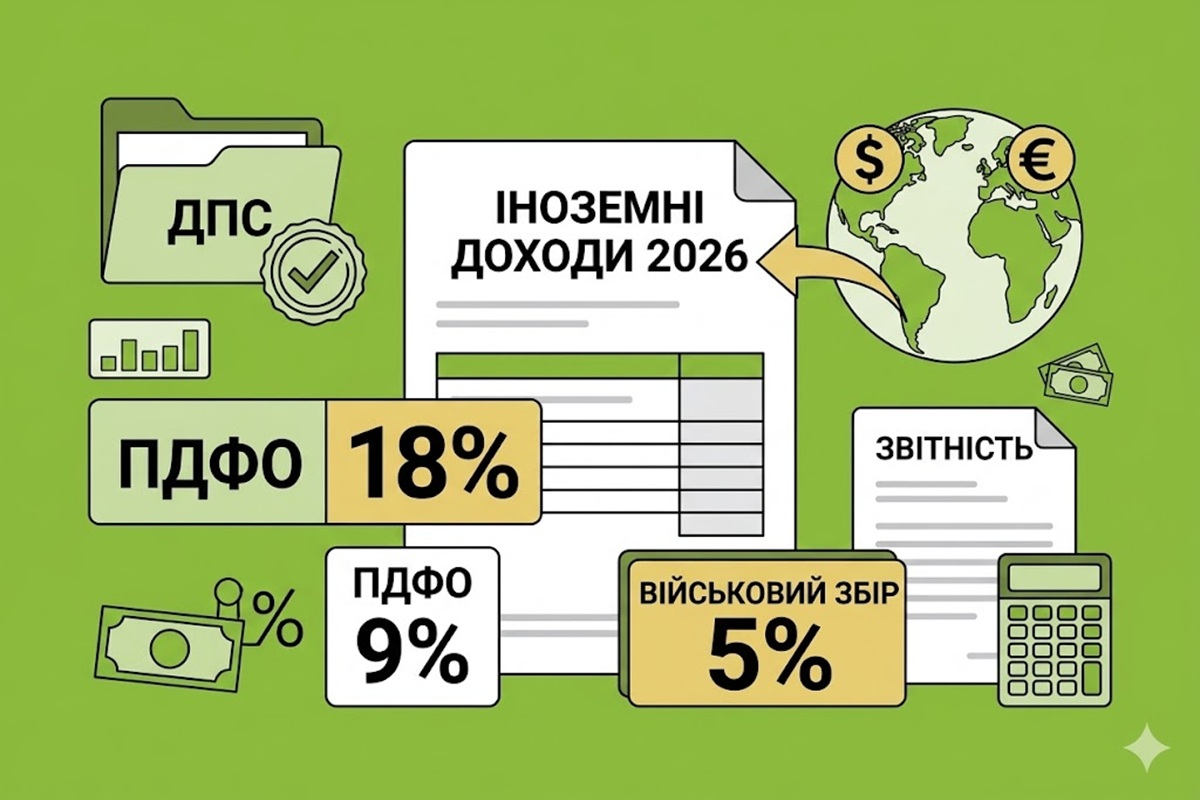
Іноземні доходи у 2026 році: ДПС пояснила ставки ПДФО та військового збору
Податкові резиденти України мають декларувати іноземні доходи та сплачувати ПДФО за ставкою 18% і військовий збір за ставкою 5%, якщо не передбачено винятків. Податки, сплачені за кордоном, можна зарахувати за умовами міжнародного договору
09.10.2026132
Імпорт товарів за договором комісії-2026: коли у комітента виникають ПЗ та ПК з ПДВ
На яку дату у комітента визначаються податкові зобов’язання та податковий кредит при імпорті товарів за договором комісії, якщо ПДВ під час митного оформлення сплачує комісіонер?
09.10.202690
Вартість EcoFlow та ноутбука відносяться до витрат адвоката у 2026 році: консультація ДПС
Чи має право адвокат (або інша самозайнята особа) включати до витрат вартість придбаного комп’ютера та зарядної станції? ДПС відповіла наче позитивно, але якось незграбно. Аналізуємо у статті нову ІПК та надаємо поради від редакції
09.10.2026781
Єдиний податок для інтернет-провайдерів: відповідь Мінфіну щодо виконання судових рішень
Право інтернет-провайдерів бути платниками ЄП залишається предметом спорів із ДПС. Судова практика на боці бізнесу. Але чому немає чітких правил, щоб не звертатися до суду, і як змусити податківців виконувати судові рішення? Ось що відповів Мінфін
08.10.2026904
На рахунок ФОП у 2026 р. надійшли кошти з ознаками шахрайства: алгоритм дій, податкові наслідки та позиція ДПС
Коли на рахунок ФОП надходять кошти, яких він не очікував і з невідомого йому джерела — чи вважаються вони підприємницьким доходом та чи платити з них податки? А якщо це елемент шахрайської схеми? Аналізуємо норми ПКУ та позицію ДПС з цього приводу
08.10.20262 581
Підприємницький рахунок ФОП: правила використання коштів від ДПС
ФОП на загальній системі може розпоряджатися коштами з підприємницького рахунку для власних потреб, оскільки ПКУ не встановлює відповідних обмежень. Водночас рахунки для бізнесу та особистих операцій мають бути окремими
08.10.2026279
Чи утримувати ПДФО з виплат ФОП: роз’яснення ДПС
ДПС роз’яснила порядок оподаткування доходів ФОП, отриманих від діяльності за незазначеними видами. Для платників єдиного податку такі доходи можуть мати окремі податкові наслідки
08.10.2026244
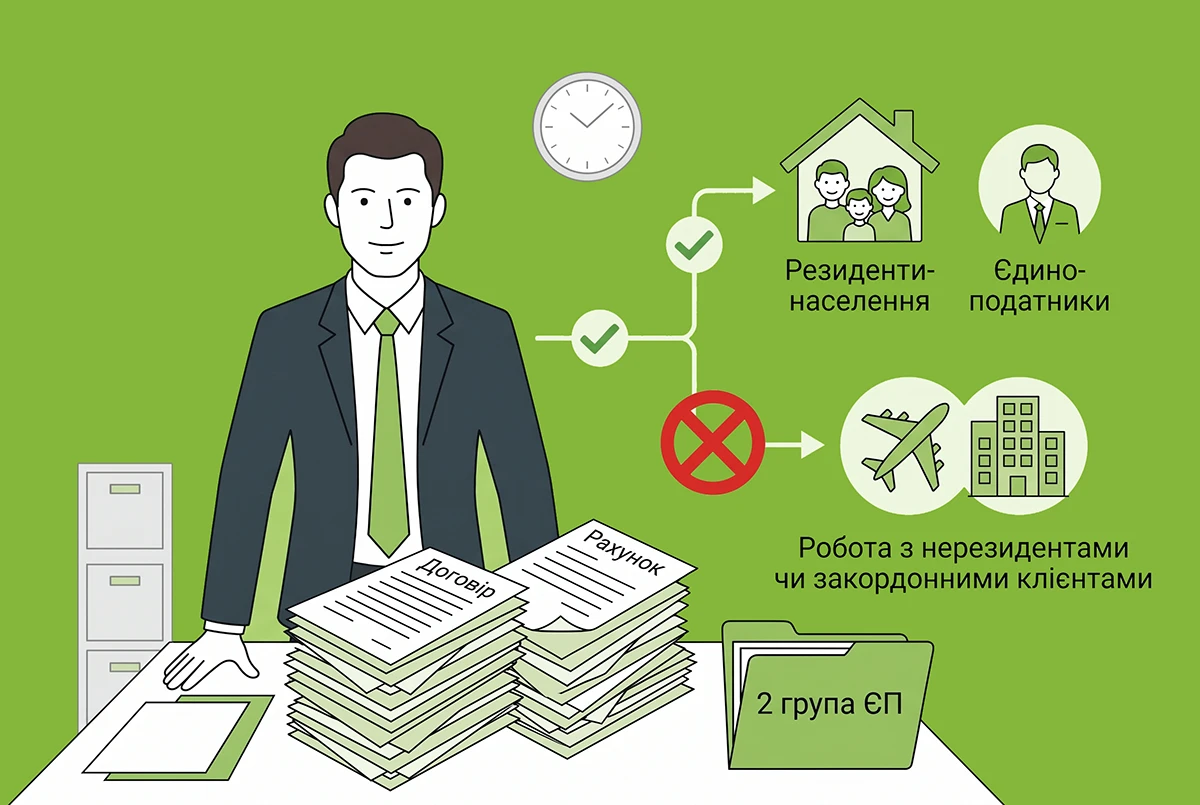
Клієнти фізособи-«єдинника» 2 групи за кордоном: податкові наслідки-2026
ФОП 2 групи ЄП може надавати послуги виключно резидентам-населенню та іншим єдиноподатникам. ЗЕД, робота з нерезидентами чи закордонними клієнтами та отримання валюти для неї під забороною
07.10.2026172
Податкове навантаження у 2026 році: методика розрахунку від ДПС та наслідки для платників податків
Що таке податкове навантаження, про яке так часто говорять податківці? Як визначається його розмір для кожного платника податків? Чому податківці приділяють йому так багато уваги і як це впливає на проведення перевірок? Читайте статтю від редакції
07.10.202623 252
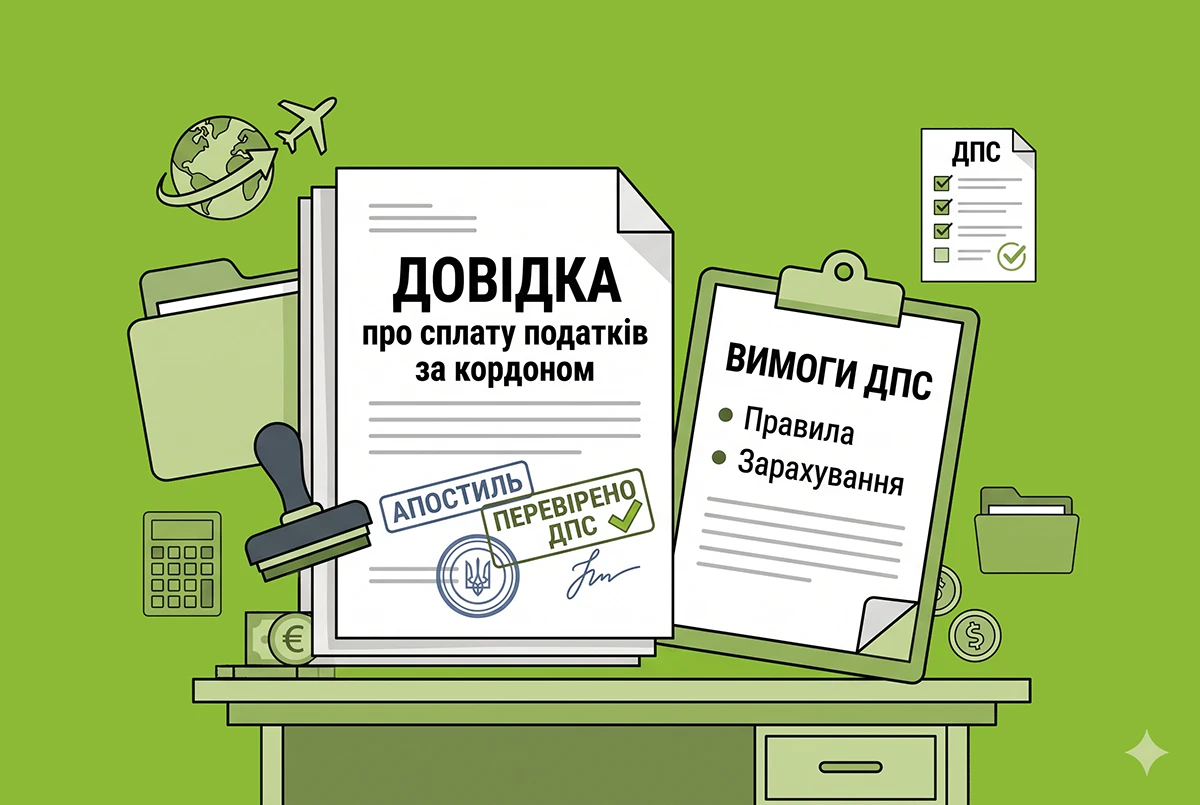
Зарахування податків, сплачених за кордоном у 2026 році: вимоги ДПС до довідки
Для зарахування податків, сплачених за кордоном, недостатньо надати лише довідку від іноземного податкового органу. Документ має бути легалізований і супроводжуватися нотаріально засвідченим перекладом українською мовою
07.10.2026106
Законопроєкт №15111-д про податки з цифрових платформ: правки для розблокування вже в Комітеті
Комітетом ВРУ з податкової політики отримано таблицю правок для розблокування підписання закону №15111-д про доходи з цифрових платформ. Компроміс передбачає зміни щодо довічного статусу PEP та фінмоніторингу колишніх посадовців
06.10.2026156
Сплата єдиного податку артистами у 2026 році: роз'яснення ДПС для виступів на сцені і організації гастролей
Чи може сольний артист працювати на 3-й групі ФОП за КВЕД 90.01? ДПС дала чітке роз'яснення: виступати на сцені можна, а от організовувати гастролі – ні. Розбираємо, як правильно укладати договори та правила податкової безпеки
06.10.20261 160
Податкове навантаження-2026: види запитів від ДПС та відповіді на них
Спілкування з ДПС часто починається несподівано — з телефонного дзвінка чи офіційного листа. Зібрали головні рекомендації та зразки відповідей на найпоширеніші запити ДПС: від контролю за рівнем зарплат і збитків до телефонних «прохань» інспекторів
06.10.20266 990
Відшкодування фізособі-орендодавцю комунальних платежів-2026: податкові наслідки з ПДФО
Податковий агент при виплаті доходу фізичній особі – орендодавцю, у вигляді сум комунальних платежів, зобов’язаний нарахувати, утримати та сплатити (перераховувати) ПДФО за ставкою 18%
02.10.2026175
Відшкодування медогляду працівника перед працевлаштуванням-2026: податкові наслідки від ДПС
Працівник отримує компенсацію вже з урахуванням утриманих податків. Самостійно сплачувати ПДФО та військовий збір або подавати річну декларацію лише через отримання такої компенсації йому не потрібно
02.10.2026125
Останні новини
- Відомості про боржника не залишаються в реєстрі назавжди. Їх виключають, зокрема, після закінчення виконавчого провадження або за інших передбачених законом підстав. Водночас погашення боргу не означає автоматичного видалення запису тієї ж митіСьогодні 19:522
- Касаційний адміністративний суд у складі Верховного Суду опублікував огляд актуальних правових позицій за серпень 2026 року. У ньому розглянуто спори щодо військового обліку, податкових зобов’язань, земельних питань і виконання судових рішеньСьогодні 19:046
- П’ять бізнес-асоціацій звернулися до Президента України із закликом підписати закон про оподаткування доходів, отриманих через цифрові платформи. Документ також передбачає міжнародний автоматичний обмін податковою інформацієюСьогодні 18:576
- До суду скерували обвинувальний акт щодо головної бухгалтерки держпідприємства «Фінансування інфраструктурних проєктів». За даними НАЗК, вона не задекларувала автомобіль Land Rover, видатки на його придбання, доходи члена сім’ї та нерухомістьСьогодні 18:086
- Перед звільненням за прогул роботодавець має зафіксувати відсутність працівника, з’ясувати її причини та запросити письмові пояснення. Також необхідно дотриматися строків застосування дисциплінарного стягнення й провести остаточний розрахунокСьогодні 17:5119
- 13.10.2026 усунено технічний збій, через який система відхиляла єдину звітність ФОП без працівників із порожнім рядком 081 «Роботодавець». Якщо ваш звіт не прийняли саме з цієї причини, його варто надіслати повторно та дочекатися квитанції №2ТОП-новинаСьогодні 17:03559
- Дорожня карта на 2026–2027 роки визначає правові, процедурні та організаційні кроки для приєднання України до Європейської патентної конвенції. Це має спростити захист винаходів за кордоном і знизити витрати бізнесу на патентуванняСьогодні 16:4612
- Оновлена система оцінки майна має забезпечити більш прозорі, зрозумілі та єдині правила визначення вартості майна, підвищити якість роботи оцінювачівСьогодні 16:0452
- ДПС разом із Світовим банком працює над оцінкою податкових втрат з ПДВ через тіньову економіку. Це допоможе покращити роботу податкової та ефективніше боротися з нелегальним бізнесомСьогодні 15:5738
- Метою ухваленого КМУ законопроєкту є захист національної системи оподаткування прибутку від практик ухилення від сплати податків і уникнення оподаткування. Докладніше – у новиніТОП-новинаСьогодні 15:0590
- За роз’ясненнями щодо правильності визначення нормативу робочих місць для осіб з інвалідністю роботодавцям потрібно звертатися до Держпраці. Це питання належить до компетенції служби, а не податкових органівСьогодні 14:5188
- Датою припинення трудового договору вважається дата смерті працівника, зазначена у свідоцтві. Невиплачену зарплату, компенсацію за невикористану відпустку та інші належні кошти передають членам сім’ї, а за їх відсутності – включають до спадщиниСьогодні 14:1059
- 20 жовтня (вівторок) потрібно буде подати податкову звітність за вересень 2026 року. Зокрема, єдину звітність з ПДФО, ВЗ та ЄСВ (юрособам) та декларацію з ПДВ, акцизу тощо. Але зробити це можна й після війни, якщо зараз немає такої можливостіСьогодні 13:102 170
- Для подання Повідомлення через Е-кабінет слід перейти до «Введення звітності», обрати період і форму F(J)13 Запити (F13299ХХ для ФОП, J13299ХХ для юросіб) та додати скани документів у PDFВажливоСьогодні 13:09446
- Декларацію з податку на прибуток за ІІІ кв. 2026 року подаємо за оновленою формою. Формати для подання в е-формі застосовуємо такі: J0100130 – для юросіб; F0100730 – для фізосіб та J0100930 – для інститутів спільного інвестуванняВажливоСьогодні 12:58314
- Підприємство імпортує косметику та потім продає окремі екземпляри як пробники та тестери. Продаж – нижче первісної вартості. Податківці пояснили, як правильно виписувати ПН з ПДВ, що відбувається з витратами та чому важлива ділова метаАналітикаСьогодні 12:306442
- Неплатниками внеску заповнюється лише заголовна частина Звіту про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю. А саме рядки 01 – 08ТОП-новинаСьогодні 12:043 349
- Керівники підприємств відповідають за організацію військового обліку працівників, своєчасне оновлення даних і повідомлення ТЦК та СП. За порушення передбачені штрафи від 34 000 до 59 500 грнСьогодні 11:59115
- Сума зарахування податку, сплаченого за кордоном, не може бути більшою за податок із річного оподатковуваного доходу, розрахований відповідно до українського законодавстваСьогодні 11:3144
- У цій статті продовжуємо розглядати заповнення квартальної єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП та для фізосіб, що здійснюють незалежну професійну діяльність. Складання Податкового розрахунку ми вже розглянули, тепер черга додатків до ньогоАналітикаСьогодні 11:3012 95612

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Витрати підприємства-платника податку на прибуток: правила формування, зв’язок з бухобліком, коригування фінрезультату
Лектор: Самарченко О.Р.
15 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
16 жовтня, пʼятниця - Відрядження-2026: ТОП-50 помилок, які потрібно виправити, щоб уникнути податкових штрафів Добові, аванс, відмітки, (не)дозволені витрати на відрядження, розрахункові та підтверджені документи, курсові розрахунки та різниці, дистанційні працівники...
Лектор: Мойсеєнко Т.
20 жовтня, вівторок - Особистий іноземний холдинг:безпечне володіння активами, податкова оптимізація, інвестиційні аспекти та спадкові можливості АКЦЕНТ – на варіанти залучення інвестицій через холдингові структури Case Study – на прикладі іноземних енергетичних, аграрних...
Лектор: Доценко-Білоус Н.О., Михайленко Д.
21 жовтня, середа
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- А війну вони не збираються закінчити? За жовтого рівня можуть працювати без укриттів - "в безпечному просторі"? Це щоб всіх повбивало, хто ще не виїхав?До 4 грудня підприємствам без укриттів слід підготуватися до роботи за новими вимогами, – Мінекономіки
- Давно ведется электронный учет, фраза нет электронных данных непонятна, работодатель нарушал отчетность и не подавал данные ?Підтвердження пенсійного стажу без трудової книжки: Постанова №1246 діє з 13 жовтня 2026 р.
- А якщо ТОВ не працює з 2022 року, директор-сумісник без оплати (подає тільки баланс). Цей звіт треба подавати?Новий Звіт про внесок за непрацевлаштування осіб з інвалідністю – 2026: інструкція із складання та подання
