Визначення терміну «Дивіденди»
Дивіденди
Дивіденди
- платіж, що здійснюється юридичною особою, в тому числі емітентом корпоративних прав, інвестиційних сертифікатів чи інших цінних паперів, на користь власника таких корпоративних прав, інвестиційних сертифікатів та інших цінних паперів, що засвідчують право власності інвестора на частку (пай) у майні (активах) емітента, у зв’язку з розподілом частини його прибутку, розрахованого за правилами бухгалтерського обліку.
Для цілей оподаткування до дивідендів прирівнюються також:
платіж у грошовій чи негрошовій формі, що здійснюється юридичною особою на користь її засновника та/або учасника (учасників) у зв’язку з розподілом чистого прибутку (його частини);
суми доходів у вигляді платежів за цінні папери (корпоративні права), що виплачуються на користь нерезидента, зазначеного в підпунктах "а", "в", "г" підпункту 39.2.1.1 підпункту 39.2.1 пункту 39.2 статті 39 цього Кодексу, у контрольованих операціях понад суму, яка відповідає принципу "витягнутої руки";
вартість товарів (робіт, послуг), крім цінних паперів та деривативів), що придбаваються у нерезидента, зазначеного в підпунктах "а", "в", "г" підпункту 39.2.1.1 підпункту 39.2.1 пункту 39.2 статті 39 цього Кодексу, у контрольованих операціях понад суму, яка відповідає принципу "витягнутої руки";
сума заниження вартості товарів (робіт, послуг), які продаються нерезиденту, зазначеному в підпунктах "а", "в", "г" підпункту 39.2.1.1 підпункту 39.2.1 пункту 39.2 статті 39 цього Кодексу, у контрольованих операціях порівняно із сумою, яка відповідає принципу "витягнутої руки";
виплата в грошовій або негрошовій формі, що здійснюється юридичною особою на користь її засновника та/або учасника - нерезидента України у зв’язку зі зменшенням статутного капіталу, викупом юридичною особою корпоративних прав у власному статутному капіталі, виходом учасника зі складу господарського товариства або іншої аналогічної операції між юридичною особою та її учасником, у розмірі, що призводить до зменшення нерозподіленого прибутку юридичної особи.
Дивіденди
- частина фінансового результату (прибутку) сільськогосподарського кооперативу, що діє з метою одержання прибутку, що залишається після сплати податків, зборів та інших обов'язкових платежів, передбачених законом, розподілена між його членами, асоційованими членами пропорційно до розміру частки кожного члена, асоційованого члена сільськогосподарського кооперативу.
Дивіденди
- прибуток, отриманий підприємством від здійснення корпоративних прав, включаючи доходи, нараховані у вигляді процентів на акції або на внески до статутних фондів, за винятком доходів, отриманих від торгівлі корпоративними правами, та доходів від операцій з борговими зобов'язаннями і вимогами.
ПОСТАНОВА ВЕРХОВНОЇ РАДИ УКРАЇНИ Про затвердження Правил застосування Закону України "Про оподаткування прибутку підприємств" (правила, Розд.ІІ, п.10) м. Київ, 27 червня 1995 року N 247/95-ВР
Дивіденди
- частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАКАЗ Про затвердження Положення (стандарту) бухгалтерського обліку (п.4) N 290 від 29.11.99 м.Київ
Дивіденди
- платежі, які проводяться юридичною особою на користь власників (довірених осіб власника) корпоративних прав, емітованих такою юридичною особою у зв'язку з розподілом частини її прибутку. До дивідендів не включаються виплати юридичної особи, пов'язаної зі зворотним викупом акцій, часток (паїв), раніше емітованих такою юридичною особою.
ЦЕНТРАЛЬНА СПІЛКА СПОЖИВЧИХ ТОВАРИСТВ УКРАЇНИ МЕТОДИЧНІ РЕКОМЕНДАЦІЇ з аналізу і оцінки фінансового стану підприємств (розд.2) 28.07.2006 (див. текст)
Дивіденди
- частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 124 "Доходи" (розд.1, п.4) 24.12.2010 N 1629
Дивіденди (D.421)
- форма доходу від власності, яку одержують акціонери за кошти, надані у розпорядження корпорацій, колективними власниками яких вони є. Мобілізація коштів здійснюється корпораціями шляхом випуску акцій, що забезпечують участь у їхньому акціонерному капіталі. Такі акції дають їх власникам право як на розподілений прибуток, так і на залишкову вартість активів корпорації у випадку її ліквідації.
ДЕРЖАВНА СЛУЖБА СТАТИСТИКИ УКРАЇНИ (Держстат)НАКАЗ Про затвердження Методологічних положень щодо складання рахунків сектору фінансових корпорацій за підсекторами (Методологічні положення, розд.1, п.5) 14.12.2020 № 351
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими зобов'язаннями, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і між Урядом Словацької Республіки про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доход і майно (ст.10) м.Штрбское Плесо, 23 січня 1996 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
Конвенція між Урядом України і Урядом Республіки Македонія про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи і на капітал (ст.10) м.Київ, 2 березня 1998 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і Урядом Італійської Республіки про уникнення подвійного оподаткування доходів і капіталу та попередження податкових ухилень (ст.10) м.Київ, 26 лютого 1997 року (див. текст)КОНВЕНЦІЯ між Урядом України і Швейцарською Федеральною Радою про уникнення подвійного оподаткування стосовно податків на доходи і на капітал (ст.10) м.Київ, 30 жовтня 2000 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
Конвенція між Урядом України і Урядом Республіки Індія про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи і капітал (ст.10) м.Київ, 7 квітня 1999 року (див. текст)Конвенція між Кабінетом Міністрів України і Союзним Урядом Союзної Республіки Югославія про уникнення подвійного оподаткування стосовно податків на доходи і капітал (ст.10) м.Белград, 22 березня 2001 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і Урядом Федеративної Республіки Бразилія про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи (ст.10) м.Києві 16 січня 2002 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також доход від інших корпоративних прав, який підлягає такому ж податковому регулюванню, як доходи від акцій відповідно до законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
Угода між Кабінетом Міністрів України і Урядом Монголії про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи і капітал (ст.10) м.Київ, 1 липня 2002 року (див. текст)
Термін "дивіденди" при використанні у цій статті означає дохід від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства тієї Держави, резидентом якої є компанія, що розподіляє прибуток.
УГОДА між Україною і Республікою Таджикистан про уникнення подвійного оподаткування та попередження ухилення від сплати податків на доходи і капітал (ст.10) м.Ялта, 7 вересня 2002 року (див. текст)
Термін "дивіденди" у разі використання в цій статті означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому самому оподаткуванню, як дохід від акцій відповідно до законодавства тієї Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і Урядом Республіки Мальта про уникнення подвійного оподаткування та запобігання податковим ухиленням стосовно податків на доходи (ст.10) м. Київ, 4 вересня 2013 року ( див. текст )
Термін "дивіденди" у разі використання в цій статті означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому самому оподаткуванню, як дохід від акцій відповідно до законодавства тієї Держави, резидентом якої є компанія, що розподіляє прибуток.
УГОДА МІЖ УРЯДОМ УКРАЇНИ ТА УРЯДОМ МАЛАЙЗІЇ ПРО УНИКНЕННЯ ПОДВІЙНОГО ОПОДАТКУВАННЯ ТА ЗАПОБІГАННЯ ПОДАТКОВИМ УХИЛЕННЯМ СТОСОВНО ПОДАТКІВ НА ДОХОДИ (ст.10, п.3) м.Путраджая, 4 серпня 2016 року ( див. текст )
Термін "дивіденди" що використовується в цій статті, означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому самому оподаткуванню, як дохід від акцій відповідно до законодавства тієї Договірної Держави, резидентом якої є компанія, що розподіляє прибуток.
УГОДАМІЖ УРЯДОМ УКРАЇНИ ТА УРЯДОМ ДЕРЖАВИ КАТАР ПРО УНИКНЕННЯ ПОДВІЙНОГО ОПОДАТКУВАННЯ ТА ЗАПОБІГАННЯ ПОДАТКОВИМ УХИЛЕННЯМ СТОСОВНО ПОДАТКІВ НА ДОХОДИ (ст.10) м. Доха, 20 березня 2018 року ( див. текст )
Термін "дивіденди" у разі використання в цій статті означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших прав, який підлягає такому самому режиму оподаткування, як дохід від акцій відповідно до законодавства Договірної Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ МІЖ УРЯДОМ УКРАЇНИ ТА УРЯДОМ ЯПОНІЇ ПРО УСУНЕННЯ ПОДВІЙНОГО ОПОДАТКУВАННЯ СТОСОВНО ПОДАТКІВ НА ДОХОДИ ТА ЗАПОБІГАННЯ ПОДАТКОВИМ УХИЛЕННЯМ І УНИКНЕННЯМ (ст.10) м.Токіо, 19 лютого 2024 року ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Дивіденди»
Виплата дивідендів фізособам та юрособам у 2026 році та авансові внески з податку на прибуток: роз'яснення ДПС
Як правильно оподатковувати дивіденди, якщо серед засновників ТОВ є і юридична, і фізичні особи? Наводимо відповідь ДПС: коли сплачувати авансовий внесок із податку на прибуток, а коли достатньо лише 5% ПДФО та 5% військового збору
16.10.20261 486
Платник податку на прибуток виплачує дивіденди ТОВ на ЄП: правила оподаткування за ПКУ у 2026 році
ТОВ на третій групі ЄП має отримати дивіденди від платника податку на прибуток. Чи включати отриману суму до доходу «єдиноподатника» й сплачувати з неї 5% ЄП? У статті аналізуємо норми ПКУ та індивідуальну податкову консультацію від ДПС
02.10.20261 325
Як відображати дивіденди від резидента Дія Сіті у додатку 4ДФ: роз'яснення ДПС
Дивіденди, нараховані фізичній особі резидентом Дія Сіті, у додатку 4ДФ відображаються за ознакою доходу «109». Ця ознака застосовується також до дивідендів, які не включаються до оподатковуваного доходу за визначених Податковим кодексом умов
28.09.202662
42,99 млн грн донарахувань: Верховний Суд підтримав ДПС у справі про дивіденди нерезиденту
Верховний Суд підтримав ДПС у справі про оподаткування дивідендів компанії-резиденту Нідерландів та підтвердив 42,99 млн грн донарахувань. Суд зазначив, що купівля корпоративних прав не є внесенням інвестиції до капіталу компанії
23.09.202690
Заповнення рядків 1.5 та 2 додатка АВ до декларації з прибутку: розʼяснення від ДПС для 2026 року
У ДПС роз'яснили, що у них відображають суми дивідендів, виплачені на користь власників корпоративних прав материнської компанії, та дивіденди, отримані від дочірніх підприємств
26.08.2026143
Сплата частини чистого прибутку, дивідендів та авансових внесків: коди та реквізити рахунків у 2026 році
ДПС нагадала коди бюджетної класифікації для сплати частини чистого прибутку, дивідендів та авансових внесків підприємствами з державною часткою. Реквізити рахунків доступні в Електронному кабінеті, на вебпорталі ДПС та в Центрах обслуговування
17.08.2026128
Оподаткування дивідендів нерезидента: апеляційний суд підтримав позицію податкової
Третій апеляційний адміністративний суд підтримав позицію ДПС у справі щодо оподаткування дивідендів нерезидента. Суд підтвердив, що реальна діяльність представників утворює постійне представництво, тому пільгова ставка не застосовується
13.08.2026149
Дивіденди ТОВ на єдиному податку-2026: перелік документів для банку й поради по заповненню платіжку
Під час першої виплати дивідендів обслуговуючий банк має право затребувати підтверджувальні документи щодо платежу – особливо якщо подібна операція є для конкретного рахунку новою або нетиповою
31.07.2026707
Реінвестиція прибутку товариства у статутний капітал фізособою-засновником: чи треба її оподаткувати ПДФО і ВЗ
Розглянемо практичну ситуацію: власник не отримує дивідендів та спрямовує весь нерозподілений прибуток на збільшення статутного капіталу підприємства. Як оподатковується така операція? ДПС справедливо вважає, що податкові зобов’язання при цьому не виникають
29.05.20261 687
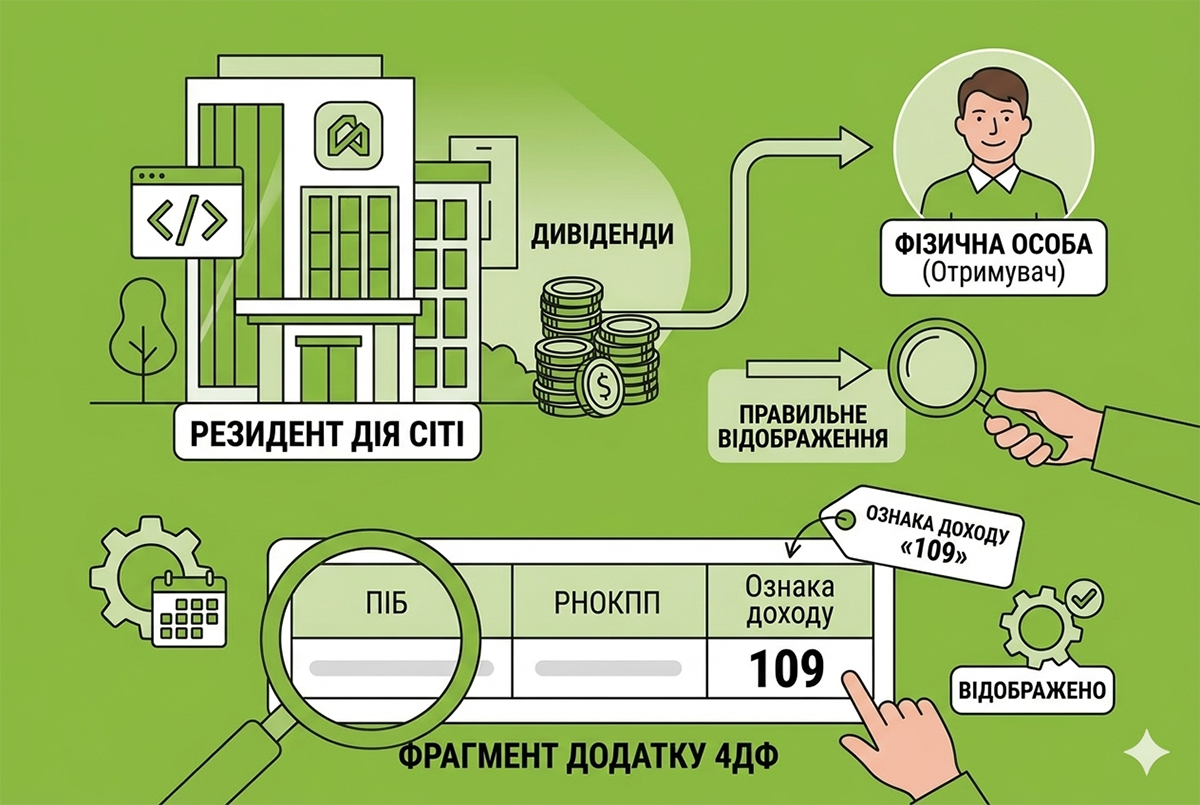
Дивіденди на користь фізособи від резидента Дія Сіті: як зазначати в додатку 4ДФ
Дохід у вигляді дивідендів (крім тих, що не змінюють часток участі), нарахований на користь фізичної особи резидентом Дія Сіті, відображається у додатку 4ДФ до Розрахунку за ознакою доходу «109»
27.05.2026152
Авансовий внесок з дивідендів-2026: чи враховується переплата з податку на прибуток
Врахування наявної помилково та/або надміру сплаченої суми з податку на прибуток в оплату авансового внеску з податку на прибуток при виплаті дивідендів не передбачено
13.05.2026255
Податкові наслідки збільшення статутного капіталу за рахунок нерозподіленого прибутку у 2026 р.: позиція ДПС
Якщо власник товариства спрямовує нерозподілений прибуток на збільшення статутного капіталу, без виплати дивідендів, то сума такого нерозподіленого прибутку не включається до оподатковуваного доходу власника товариства. Про це повідомила ДПС у своїй ІПК
29.04.20263 7154
Виплата дивідендів засновникам: чи виникає ПЗ з ПДВ
Податківці вказали, що операції з виплат дивідендів, роялті у грошовій формі або у вигляді цінних паперів, які здійснюються емітентом, не є об'єктом оподаткування ПДВ
21.04.2026172
Розподіл чистого прибутку між членами кооперативу – це виплата дивідендів: оподаткування у 2026 році
Виплати членам виробничого кооперативу часток доходу на паї включаються до загального місячного (річного) оподатковуваного доходу платника податків як дивіденди та оподатковуються податком на доходи фізичних осіб і військовим збором на загальних підставах
24.03.2026116
Виплата дивідендів за період перебування на ЄП: що зі сплатою авансового внеску з податку на прибуток?
У разі виплати дивідендів за період перебування на спрощеній системі оподаткування платник податку на прибуток сплачує авансовий внесок з податку на прибуток, розрахований з усієї суми дивідендів, що підлягають виплаті
16.02.2026129
КІК отримала дивіденди від юрособи-резидента України: що з ПДФО?
У разі якщо дохід, отриманий КІК у вигляді дивідендів від юридичної особи – резидента України, був оподаткований податком на прибуток, то сума таких дивідендів не включається до загального місячного (річного) оподатковуваного доходу фізособи
10.02.2026237
Резидент Дія Сіті виплатив дивіденди у листопаді 2025 року за попередні роки: що з оподаткуванням?
За період з 01.04.2024 сума дивідендів, які виплачуються на користь власника корпоративних прав, включається до бази оподаткування резидента Дія Сіті – платника податку на особливих умовах в повній сумі
15.01.202673
Авансовий внесок з дивідендів: чи враховується переплата з податку на прибуток?
Врахування наявної помилково та/або надміру сплаченої суми з податку на прибуток в оплату авансового внеску з податку на прибуток при виплаті дивідендів не передбачено
14.01.2026135
Довідка про резидентство для дивідендів: коли її отримувати?
Платник податків може застосувати правила міжнародного договору України в частині звільнення від оподаткування або застосування пониженої ставки податку у 2025 році за умови отримання від нерезидента, на момент застосування таких правил довідки
10.12.2025159
Чи враховує юрособа-«єдинник» 4 групи при розрахунку МПЗ сплачений ПДФО з дивідендів фізособі?
Суми ПДФО та ВЗ, сплачені юрособою-«єдинником» 4 групи при виплаті дивідендів фізособі, враховуються при складанні додатка 3 до декларації за умови перебування такої фізособи у трудових відносинах з цією юрособою
09.12.2025114
Останні новини
- В Україні запроваджено експериментальний проєкт із прискореного зведення посилених укриттів із готових конструкцій без будівельної документації. 21 жовтня набрала чинності відповідна постанова КМУ №128622.10.202634
- Підписано Закон №4903 про автоматичний обмін даними щодо доходів із цифрових платформ та їх оподаткування. Документ запроваджує вимоги Директиви ЄС DAC7, спрощує умови для пільгової ставки 5% та регулює звітування податкових агентівТОП-новина22.10.2026572
- Ставка ПДВ 7% застосовується до постачання та ввезення медичних виробів за умови відповідності вимогам Податкового кодексу України. Якщо на дату постачання необхідні вимоги не виконані, операція оподатковується за основною ставкою 20%22.10.202619
- ВРУ проголосувала за законопроєкт №16051-1 та №15460 щодо особливостей оподаткування ПДВ дистанційного продажу товарів у міжнародних поштових та експрес-відправленнях та прийняла його у ІІ читанні. Закони наберуть чинність не раніше 01 липня 2027 рокуОновлено22.10.20264 390
- У Харкові провели практичний тренінг для медичного персоналу щодо безпечної роботи з кисневими балонами та трубопроводами. Учасникам пояснили, як запобігати витокам і займанням, правильно зберігати балони та діяти в позаштатних ситуаціях22.10.20268
- У разі зміни зареєстрованого або фактичного місця проживання пільговик має письмово повідомити ПФУ протягом 30 днів. Пільгу можна отримувати за фактичним місцем проживання за умови підтвердження адреси відповідними документами22.10.202618
- Якщо покупець отримує право використовувати торговельну марку без набуття права власності, платежі можуть вважатися роялті та не оподатковуватися ПДВ. Передача прав із можливістю відчуження торговельної марки може підлягати оподаткуванню22.10.202633
- У Верховній Раді зареєстровано законопроєкт №16171 щодо виплати пенсій за судовими рішеннями в повному обсязі щомісяця. Погашення накопиченої заборгованості за минулі роки пропонують обліковувати окремо22.10.2026141
- Уряд ухвалив рішення для оборонно-промислового комплексу: приватні компанії можуть будувати підземні виробничі приміщення для оборонних підприємств22.10.202636
- Мінфін вніс зміни НП(С)БО 25 «Спрощена фінансова звітність». Зміни стосуються уточнення термінології та відображення в майна у звітності державних і комунальних підприємств22.10.202679
- За згодою фізособа або ФОП тепер можна додавати рахунки інших банків: бачити їхні баланси й історію операцій, поповнювати картки й здійснювати перекази22.10.2026541
- Прийнята Постанова допоможе підприємствам, які постраждали від обстрілів, зберегти митні спрощення. Вона також скорочує строки перевірки імпортних товарів22.10.202647
- Підприємства, які не мають укриттів, повинні до 4 грудня визначитися з рішенням для захисту працівників і відвідувачів. Мінекономіки нагадує, що в передбачених законодавством випадках можна облаштувати безпечний простір безпосередньо в будівлі22.10.2026302
- Суд оприлюднив огляд судової практики у сфері охорони культурної спадщини за 2018–2026 р. У ньому зібрано правові позиції щодо погодження проєктної документації та земляних робіт, держреєстрації пам’яток і дотримання вимог охорони історичних територій22.10.202623
- Резидентами Дія.City можуть бути компанії з понад 18 визначених законом сфер – від IT і defense-tech до робототехніки та AgriTech. Мінцифри пояснило умови вступу, особливості оподаткування, співпраці з ФОП і GIG-спеціалістами та можливості залучення інвестицій22.10.202683
- ЄБА обговорила з міністеркою цифрової трансформації Оксаною Ферчук підготовку цифрової інфраструктури до осінньо-зимового періоду. Бізнесу рекомендують подбати про резервне живлення та зв’язок, копіювання даних і посилення кіберзахисту22.10.202688
- Довідки ОК-5 та ОК-7 можна безоплатно отримати через «Дію» або портал Пенсійного фонду. У документах можна перевірити дані про заробіток і страховий стаж, помітити можливі розбіжності та вчасно вжити заходів для захисту трудових прав22.10.202699
- Верховний Суд пояснив, як розраховувати штрафи за не повідомлення ДПС про об’єкти оподаткування або пов’язані з оподаткуванням за формою №20-ОПП. За кожний такий об’єкт ДПС застосувала окремий штраф, і Суд їх в цьому підтримавАналітика22.10.20261 641
- Якщо у Квитанції №1 зазначено відсутність електронного сертифіката, не потрібно автоматично змінювати його під час кожного входу до системи звітності. У ДПС пояснили, коли слід отримувати новий сертифікат і як змінити надавача послуг22.10.202684
- Прем’єр-міністр Сергій Корецький повідомив про підготовку законопроєкту щодо посилення відповідальності за ухилення від мобілізації та самовільне залишення частини (СЗЧ)22.10.2026192

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Бухгалтерська осінь-2026: гарячі податково-облікові питання. Податок на прибуток і бухоблік: де шукати ризики у 2026–2027 рр
Лектор: Величко В. В.
26 жовтня, понеділок - Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Працює ця послуга чи ні?Як до 31 жовтня отримати допомогу до 30 тис. грн на енергообладнання від держави: умови за Постановою №1214
- Доброго дня! ....при цьому податкову накладну для безпеки покупця рекомендується складати саме на дату оформлення ТТН? А що так можна? Дата ПН повинна ж співпадати з датою ВН.Дата видаткової накладної та ТТН у 2026 році: ризики та норми ст. 9 Закону про бухоблік (аудіоверсія)
- Потрібно до 9 листопада подати не тільки за 3 квартал, а іще за 1 и 2 квартали?Звіти з внесків за непрацевлаштування осіб з інвалідністю за І та ІІ кв. 2026 р. без штрафів: умови від ДПС
