Визначення терміну «Дивіденд»
Дивіденд
Дивіденд
- частина чистого прибутку акціонерного товариства, що виплачується акціонеру з розрахунку на одну належну йому акцію певного типу та/або класу. За акціями одного типу та класу нараховується однаковий розмір дивідендів.
Виплата дивідендів власникам акцій одного типу та класу має відбуватися пропорційно до кількості належних їм цінних паперів, а умови виплати дивідендів (зокрема щодо строків, способу та суми дивідендів) мають бути однакові для всіх власників акцій одного типу та класу.
Товариство виплачує дивіденди виключно грошовими коштами.
Дивіденди виплачуються на акції, звіт про результати емісії яких зареєстровано у встановленому законодавством порядку.
Дивіденд
- це частина чистого прибутку акціонерного товариства, що виплачується акціонеру з розрахунку на одну належну йому акцію певного типу та/або класу. За акціями одного типу та класу нараховується однаковий розмір дивідендів.
Дивіденд
- платіж, який провадиться юридичною особою на користь декларанта (члена сім'ї декларанта) - власника корпоративних прав (довірених осіб власника), емітованих такою юридичною особою, у зв'язку з розподілом частини її прибутку. До дивідендів не включаються виплати юридичної особи, пов'язані із зворотним викупом акцій, часток (паїв), раніше емітованих такою юридичною особою.
ГОЛОВНЕ УПРАВЛІННЯ ДЕРЖАВНОЇ СЛУЖБИ ПРИ КАБІНЕТІ МІНІСТРІВ УКРАЇНИ Р О З'Я С Н Е Н Н Я Декларування доходів державних службовців (Розділ II Пункт 1.1.) від 01.03.99 м.Київ (див. текст)
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Дивіденди»
42,99 млн грн донарахувань: Верховний Суд підтримав ДПС у справі про дивіденди нерезиденту
Верховний Суд підтримав ДПС у справі про оподаткування дивідендів компанії-резиденту Нідерландів та підтвердив 42,99 млн грн донарахувань. Суд зазначив, що купівля корпоративних прав не є внесенням інвестиції до капіталу компанії
23.09.202674
Заповнення рядків 1.5 та 2 додатка АВ до декларації з прибутку: розʼяснення від ДПС для 2026 року
У ДПС роз'яснили, що у них відображають суми дивідендів, виплачені на користь власників корпоративних прав материнської компанії, та дивіденди, отримані від дочірніх підприємств
26.08.2026137

Сплата частини чистого прибутку, дивідендів та авансових внесків: коди та реквізити рахунків у 2026 році
ДПС нагадала коди бюджетної класифікації для сплати частини чистого прибутку, дивідендів та авансових внесків підприємствами з державною часткою. Реквізити рахунків доступні в Електронному кабінеті, на вебпорталі ДПС та в Центрах обслуговування
17.08.2026116

Оподаткування дивідендів нерезидента: апеляційний суд підтримав позицію податкової
Третій апеляційний адміністративний суд підтримав позицію ДПС у справі щодо оподаткування дивідендів нерезидента. Суд підтвердив, що реальна діяльність представників утворює постійне представництво, тому пільгова ставка не застосовується
13.08.2026149
Дивіденди ТОВ на єдиному податку-2026: перелік документів для банку й поради по заповненню платіжку
Під час першої виплати дивідендів обслуговуючий банк має право затребувати підтверджувальні документи щодо платежу – особливо якщо подібна операція є для конкретного рахунку новою або нетиповою
31.07.2026556
Реінвестиція прибутку товариства у статутний капітал фізособою-засновником: чи треба її оподаткувати ПДФО і ВЗ
Розглянемо практичну ситуацію: власник не отримує дивідендів та спрямовує весь нерозподілений прибуток на збільшення статутного капіталу підприємства. Як оподатковується така операція? ДПС справедливо вважає, що податкові зобов’язання при цьому не виникають
29.05.20261 610
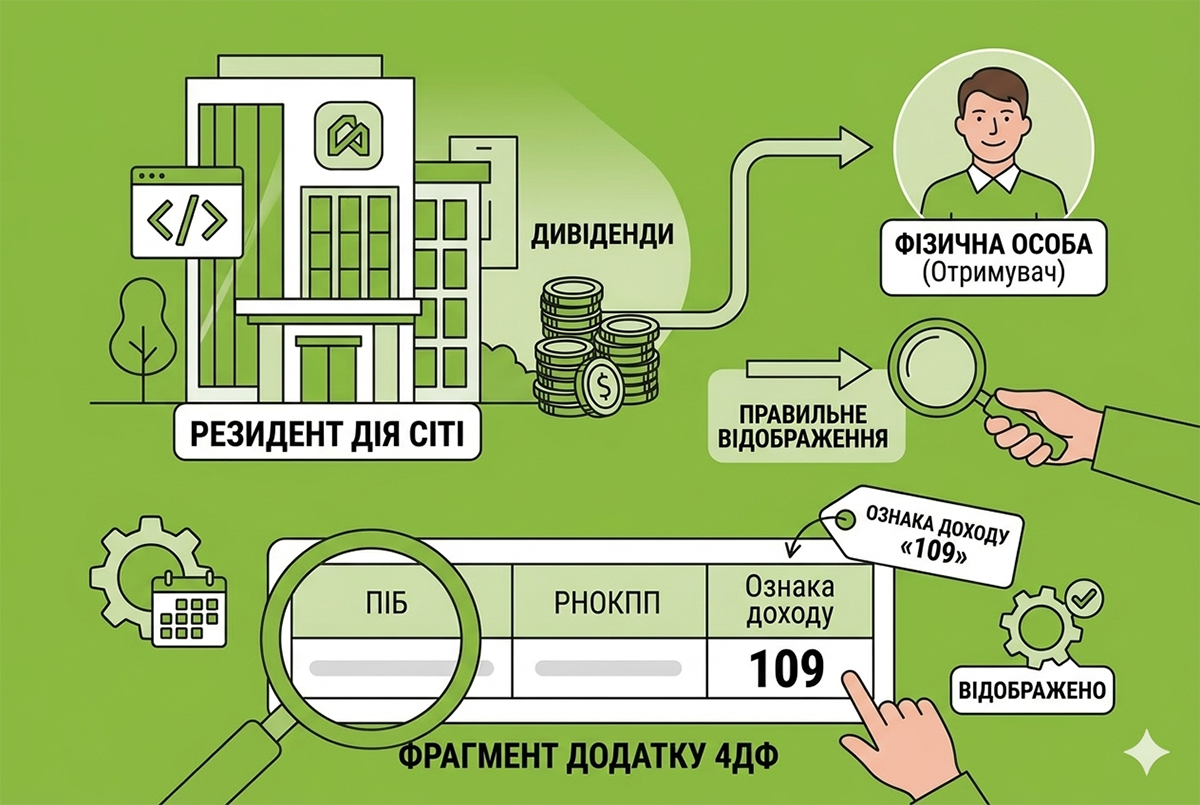
Дивіденди на користь фізособи від резидента Дія Сіті: як зазначати в додатку 4ДФ
Дохід у вигляді дивідендів (крім тих, що не змінюють часток участі), нарахований на користь фізичної особи резидентом Дія Сіті, відображається у додатку 4ДФ до Розрахунку за ознакою доходу «109»
27.05.2026129
Авансовий внесок з дивідендів-2026: чи враховується переплата з податку на прибуток
Врахування наявної помилково та/або надміру сплаченої суми з податку на прибуток в оплату авансового внеску з податку на прибуток при виплаті дивідендів не передбачено
13.05.2026236
Податкові наслідки збільшення статутного капіталу за рахунок нерозподіленого прибутку у 2026 р.: позиція ДПС
Якщо власник товариства спрямовує нерозподілений прибуток на збільшення статутного капіталу, без виплати дивідендів, то сума такого нерозподіленого прибутку не включається до оподатковуваного доходу власника товариства. Про це повідомила ДПС у своїй ІПК
29.04.20263 6834
Виплата дивідендів засновникам: чи виникає ПЗ з ПДВ
Податківці вказали, що операції з виплат дивідендів, роялті у грошовій формі або у вигляді цінних паперів, які здійснюються емітентом, не є об'єктом оподаткування ПДВ
21.04.2026168
Розподіл чистого прибутку між членами кооперативу – це виплата дивідендів: оподаткування у 2026 році
Виплати членам виробничого кооперативу часток доходу на паї включаються до загального місячного (річного) оподатковуваного доходу платника податків як дивіденди та оподатковуються податком на доходи фізичних осіб і військовим збором на загальних підставах
24.03.202698
Виплата дивідендів за період перебування на ЄП: що зі сплатою авансового внеску з податку на прибуток?
У разі виплати дивідендів за період перебування на спрощеній системі оподаткування платник податку на прибуток сплачує авансовий внесок з податку на прибуток, розрахований з усієї суми дивідендів, що підлягають виплаті
16.02.2026124
КІК отримала дивіденди від юрособи-резидента України: що з ПДФО?
У разі якщо дохід, отриманий КІК у вигляді дивідендів від юридичної особи – резидента України, був оподаткований податком на прибуток, то сума таких дивідендів не включається до загального місячного (річного) оподатковуваного доходу фізособи
10.02.2026218
Резидент Дія Сіті виплатив дивіденди у листопаді 2025 року за попередні роки: що з оподаткуванням?
За період з 01.04.2024 сума дивідендів, які виплачуються на користь власника корпоративних прав, включається до бази оподаткування резидента Дія Сіті – платника податку на особливих умовах в повній сумі
15.01.202671
Авансовий внесок з дивідендів: чи враховується переплата з податку на прибуток?
Врахування наявної помилково та/або надміру сплаченої суми з податку на прибуток в оплату авансового внеску з податку на прибуток при виплаті дивідендів не передбачено
14.01.2026123
Довідка про резидентство для дивідендів: коли її отримувати?
Платник податків може застосувати правила міжнародного договору України в частині звільнення від оподаткування або застосування пониженої ставки податку у 2025 році за умови отримання від нерезидента, на момент застосування таких правил довідки
10.12.2025148
Чи враховує юрособа-«єдинник» 4 групи при розрахунку МПЗ сплачений ПДФО з дивідендів фізособі?
Суми ПДФО та ВЗ, сплачені юрособою-«єдинником» 4 групи при виплаті дивідендів фізособі, враховуються при складанні додатка 3 до декларації за умови перебування такої фізособи у трудових відносинах з цією юрособою
09.12.2025114
Фізособі-засновнику нараховано дивіденди: що з оподаткуванням ВЗ?
Сума дивідендів, нарахованих на користь фізичних осіб, включається до загального місячного оподатковуваного доходу, тож такий дохід підлягає оподаткуванню військовим збором за ставкою 5%
21.11.2025227
За яким кодом класифікації доходів бюджету резидент Дія Сіті сплачує ПДФО за ставкою 18% при виплаті доходів?
Резидент Дія Сіті сплачує податок на доходи фізичних осіб за ставкою 18% при виплаті доходів, які не належать до фонду оплати праці, за кодом класифікації доходів бюджету – 11010400
19.11.2025174
Як зазначати дивіденди контролюючої особи у звіті про КІК?
Дивіденди, отримані контролюючою особою від контрольованої іноземної компанії, підлягають обов’язковому відображенню у графі 30 Звіту про КІК
30.10.2025167
Останні новини
- Уряд працює над доступом українських підприємств до верифікації викидів та переглядом дефолтних показників, які можуть збільшувати платежі за CBAM. Паралельно Україна веде переговори з ЄС щодо особливих умов для бізнесуСьогодні 20:0812
- Юрособа – платник єдиного податку, яка прийняла рішення про припинення, не подає заяву про відмову від спрощеної системи. Реєстрацію анулює податкова після отримання повідомлення про держреєстрацію припиненняСьогодні 19:476
- Ухвалені зміни забезпечують більш точний і технічно обґрунтований розрахунок максимальної продуктивності обладнання, яка застосовується при обчисленні гарантованого податкового зобов’язання з акцизного податкуСьогодні 19:138
- Призовники, військовозобов’язані та резервісти мають повідомляти про зміни персональних даних протягом 7 днів. Оновити інформацію можна через Резерв+, ТЦК та СП або ЦНАПСьогодні 18:5123
- Під час воєнного стану роботодавець може змінювати істотні умови праці без двомісячного строку попередження. Працівника потрібно повідомити не пізніше моменту запровадження нових умовСьогодні 18:0513
- Бізнес, уряд і страховики обговорили моделі страхування воєнних ризиків та компенсації збитків підприємствам. Учасники домовилися спільно напрацювати компромісний механізмСьогодні 17:4310
- Пункт 56 Порядку №560 дозволяє переоформити відстрочку за іншою підставою. Водночас пункт 58 виключає заброньованих із процедури подання заяви через ЦНАП. Департамент мобілізації МОУ пояснив ці положення, але не уточнив, як діяти заброньованому працівникуСьогодні 17:0629
- Якщо функція вже доступна у вашому Резерв+, на екрані входу побачите кнопку «Увійти через Дію». Обирайте зручний варіант: через Дія.Підпис або, як і раніше, через BankIDСьогодні 16:50118
- Перелік типових технічних помилок автоматизованої перевірки даних файлу SAF-T UA – це практичний інструмент, який допоможе платникам на етапі формування файлу виявляти та виправляти технічні помилки, скорочувати час на доопрацювання та підвищувати якість данихСьогодні 16:0318
- За результатами планової документальної перевірки підприємству донарахували 38,3 млн грн податкових зобов’язань. Усю суму вже сплачено до бюджету, а від’ємне значення об’єкта оподаткування зменшено на 52,1 млн грнСьогодні 15:5074
- ПФУ пояснив, хто формує медичний висновок про тимчасову непрацездатність під час стаціонарного лікування та в яких випадках його можуть сформувати на строк до 30 днів із можливістю продовженняСьогодні 15:1145
- Якщо працівник здійснив донацію крові під час обідньої перерви, день донації в табелі відображають як звичайний робочий день. Інший день надають для відпочинку зі збереженням середнього заробіткуСьогодні 14:4744
- Звітувати за три квартали 2026 року платники податку на прибуток мають за оновленою формою. ДПС вже оприлюднила для розробників її електронний варіант (ідентифікатор J0100130)ВажливоСьогодні 14:05611
- Податківці зауважили, якщо роботодавець не подавав єдину звітність за попередні звітні періоди, її потрібно подати у поточному періоді за формою, чинною на день поданняСьогодні 13:5564
- Щомісячну доплату отримуватимуть 23 600 вчителів із 614 шкіл на прифронтових територіях. Уряд також забезпечить повний розрахунок за фактично відпрацьований час у минулому навчальному роціСьогодні 13:2934
- Адмінштрафи за порушення ціноутворення для бізнесу можуть зрости до 102 000 грн: законопроєкт №16098В Україні хочуть посилити штрафи за цінові порушення. Законопроєкт №16098 передбачає штрафи для громадян до 300 н.м.д.г. (5 100 грн), для посадовців — до 350 н.м.д.г. (5 950 грн), а для бізнесу — штрафи до 100% виручки та до 102 000 грнСьогодні 13:07426
- ДП «НАІС» рекомендує користувачам ЄДР та ЕРА встановити оновлення криптографічної бібліотеки АТ «ІІТ» для усунення проблем із шифруванням, розшифруванням і накладенням електронного підписуСьогодні 12:5038
- Податківці наголошують: деякі вина підлягають маркуванню марками акцизного податку, відповідно не можуть ввозитися в цистернах. Чому цистерни не підходять та які є альтернативи — у нашому аналізі свіжої ІПК від ДПСАналітикаСьогодні 12:30330
- Київрада планує запровадити додаткові виплати працівникам бригад екстреної медичної допомоги за роботу під час повітряних тривог і на місцях ураженняСьогодні 12:1336
- Який КЕП потрібен водію? Чи може він використовувати підпис фізичної особи? Чи йому необхідно оформлювати КЕП як співробітнику компанії? З яким підписом працюють перевізник, вантажовідправник та вантажоодержувач?Сьогодні 12:02158

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Наслідки прильоту: руйнування, пошкодження та втрата майна
Лектор: Величко В. В.
28 вересня, понеділок - Сонячна генерація, СЕС та УЗЕ. Виробництво, зберігання, продаж електроенергії: облік, податки документування
Лектор: Губіна І. А.
28 вересня, понеділок - Як скоротити ручну роботу при підготовці форм і приміток з Caseware
Лектор: Дяченко Ілля
28 вересня, понеділок - КУРС «Сучасний КАДРОВИК» 11 вересня-02 жовтня! 42 нові форми кадрових документів, ЄРК-КП і профстандарти (ISCO-08/ESCO), Платформа «Обрій»: реформування кадрового обліку та нова логіка кадрового адміністрування, план дій кадровик
Лектор: Мойсеєнко Т.
2 жовтня, пʼятниця
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Добрий день! Миколо, дуже цікавий матеріал враховуючи те, що одна податкова дозволяє не друкувати рядки 11-18, якщо з/єднання нема, а інша вважає це порушенням. На сьогоднішній день чи зустрічали Ви ще подібні ситуації чи справи? Дякую!Блекаути та невидача фіскальних чеків: коли суд на боці ДПС
- Добрий день! В основному тексі не згадувалось, що роботодавець видав працівнику пальне для споживання його власним автомобілем, тому не зрозуміло про яку компенсацію вартості ВИДАНОГО працівникам палива йде мова, якщо видачі не було.Працівник їде у відрядження власним авто: які податки виникають при компенсації пального — нова позиція ДПС
- Коли ви вже правильно будите вказувати дату подання? "До 9 листопада" означає до настання цієї дати, тобто - граничний строк подання звітності - 6 листопада! Правильно писати або "до 10 листопада" або "останній день подання 9 листопада". У крайньому випадку, як дуже розумні податківці - "до 9 листопада включно" )))!Звіт про внески за непрацевлаштування осіб з інвалідністю діє з 25 вересня: набрав чинності Наказ №453
