Визначення терміну «Безнадійна заборгованість»
Безнадійна заборгованість
а) заборгованість за зобов’язаннями, щодо яких минув строк позовної давності;
б) прострочена заборгованість померлої фізичної особи, за відсутності у неї спадкового майна, на яке може бути звернено стягнення;
в) прострочена заборгованість осіб, які у судовому порядку визнані безвісно відсутніми, оголошені померлими;
ґ) прострочена понад 180 днів заборгованість особи, розмір сукупних вимог кредитора за якою не перевищує мінімально встановленого законодавством розміру безспірних вимог кредитора для порушення провадження у справі про банкрутство, а для фізичних осіб - заборгованість, що не перевищує 25 відсотків мінімальної заробітної плати (у розрахунку на рік), встановленої на 1 січня звітного податкового року (у разі відсутності законодавчо затвердженої процедури банкрутства фізичних осіб);
д) актив у вигляді корпоративних прав або не боргових цінних паперів, емітента яких визнано банкрутом або припинено як юридичну особу у зв’язку з його ліквідацією;
е) сума залишкового призового фонду лотереї станом на 31 грудня кожного року;
є) прострочена заборгованість фізичної або юридичної особи, не погашена внаслідок недостатності майна зазначеної особи, за умови, що дії щодо примусового стягнення майна боржника не призвели до повного погашення заборгованості;
ж) заборгованість, стягнення якої стало неможливим у зв’язку з дією обставин непереборної сили, стихійного лиха (форс-мажорних обставин), підтверджених у порядку, передбаченому законодавством;
з) заборгованість суб’єктів господарювання, визнаних банкрутами у встановленому законом порядку або припинених як юридичні особи у зв’язку з їх ліквідацією;
и) заборгованість фізичної особи, яка залишилася непогашеною перед іпотекодержателем після здійснення згідно із статтею 36 Закону України "Про іпотеку" звернення стягнення на предмет іпотеки шляхом позасудового врегулювання на підставі договору, якщо законом або договором передбачено, що після завершення такого позасудового врегулювання будь-які наступні вимоги іпотекодержателя щодо виконання боржником - фізичною особою основного зобов’язання є недійсними;
і) заборгованість особи за договором про споживчий кредит або іншим договором, анульована згідно з пунктами 12 і 16 розділу IV "Прикінцеві та перехідні положення" Закону України "Про споживче кредитування".
До безнадійної заборгованості банків та небанківських фінансових установ може бути віднесена сума боргу за фінансовим кредитом, у тому числі сума основної заборгованості та/або сума нарахованих доходів, за яким прострочення погашення суми боргу (його частини) становить понад 360 днів, крім боргу за фінансовими кредитами осіб:
пов’язаних з таким кредитором;
які перебувають з таким кредитором у трудових відносинах;
які перебували з таким кредитором у трудових відносинах, та період між датою звільнення таких осіб та датою прощення їхньої заборгованості не перевищує три роки.
Безнадійна заборгованість
- сума переплати пенсії, яка не може бути стягнута (відшкодована) та визнана такою рішенням відповідної комісії.
ПРАВЛІННЯ ПЕНСІЙНОГО ФОНДУ УКРАЇНИ П О С Т А Н О В А Про затвердження Порядку повернення сум пенсій, виплачених надміру, та списання сум переплат пенсій, що є безнадійними до стягнення (Порядок, п.2) 21.03.2003 N 6-4
Безнадійна заборгованість
- заборгованість користувача перед бібліотекою з документів, узятих ним у тимчасове користування, щодо якої є впевненість про неповернення її боржником або за якою строк позовної давності минув.
МІНІСТЕРСТВО КУЛЬТУРИ І ТУРИЗМУ УКРАЇНИ Н А К А З Про затвердження Інструкції з обліку документів, що знаходяться в бібліотечних фондах (Інструкція, розд.2) 03.04.2007 N 22
Безнадійна заборгованість
- прострочена заборгованість за кредитами, бюджетними позичками/фінансовою допомогою та нарахована на її суму пеня:
боржників, визнаних у встановленому порядку банкрутами, вимоги щодо погашення заборгованості яких не були задоволені у зв'язку з недостатністю їх активів;
боржників, стосовно яких проведено державну реєстрацію припинення юридичної особи у зв'язку з визнанням її банкрутом;
щодо стягнення якої судом прийнято рішення не на користь держави, яке набрало законної сили та/або стягнення якої в судовому порядку є неможливим або недоцільним.
КАБІНЕТ МІНІСТРІВ УКРАЇНИ П О С Т А Н О В А Питання обліку заборгованості, в тому числі простроченої, перед державою за кредитами, залученими державою або під державні гарантії, бюджетними позичками/фінансовою допомогою, наданими Міністерством фінансів у 1993-1998 роках, нарахування пені та списання безнадійної заборгованості (Порядок обліку заборгованості, в тому числі простроченої, перед державою за кредитами, залученими державою або під державні гарантії, бюджетними позичками/фінансовою допомогою, наданими Міністерством фінансів у 1993-1998 роках, нарахування пені та с исання безнадійної заборгованості, п.2) від 2 березня 2011 р. N 174 м.Київ
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Заборгованість»
Як роботодавцю відзвітувати за кошти, перераховані приватному виконавцю у 2026 році: консультує ДПС
Як правильно відобразити у додатку 4ДФ кошти, перераховані приватному виконавцю? Аналізуємо нову ІПК про різні варіанти стягнення з працівників боргів та з’ясуємо, як оподатковувати ці суми і в яких випадках застосовувати ознаки доходу «157», «126» і «127»
08.10.20263 139
Зміни в оподаткуванні запозичень податком на прибуток з 2028 р.: Комітет ВРУ рекомендує прийняти закон
Законопроєкт №16036, який рекомендовано до прийняття, стосується запровадження класичного правила обмеження витрат платників податку на прибуток на запозичення в межах 30% EBITDA та поширення його на борги перед резидентами й нерезидентами
06.10.202677
7 жовтня – граничний термін подання статзвітів №1-ПВ та №3-борг за вересень 2026 року
Юридичні особи, відокремлені підрозділи юросіб мають подати до територіального органу Держстату до 7 жовтня (включно) форми №1-ПВ «Звіт із праці» та №3-борг за вересень 2026 року
02.10.20261 210
Інвентаризація дебіторської і кредиторської заборгованості – 2026: порядок проведення за Положенням №879
У цій статті ми розглянемо особливості інвентаризації дебіторських заборгованостей і кредиторських зобов’язань. А також розповімо про відображення результату такої інвентаризації (виявлених розбіжностей) і списання безнадійної заборгованості в бухобліку
01.10.202616 0932
Смерть ФОП у 2026 році: ДПС пояснила припинення діяльності та податковий борг
Підприємницька діяльність ФОП припиняється на підставі відомостей з ЄДР про його смерть. Податкові зобов’язання та борг можуть погашати спадкоємці, які прийняли спадщину, у межах вартості успадкованого майна
29.09.2026205
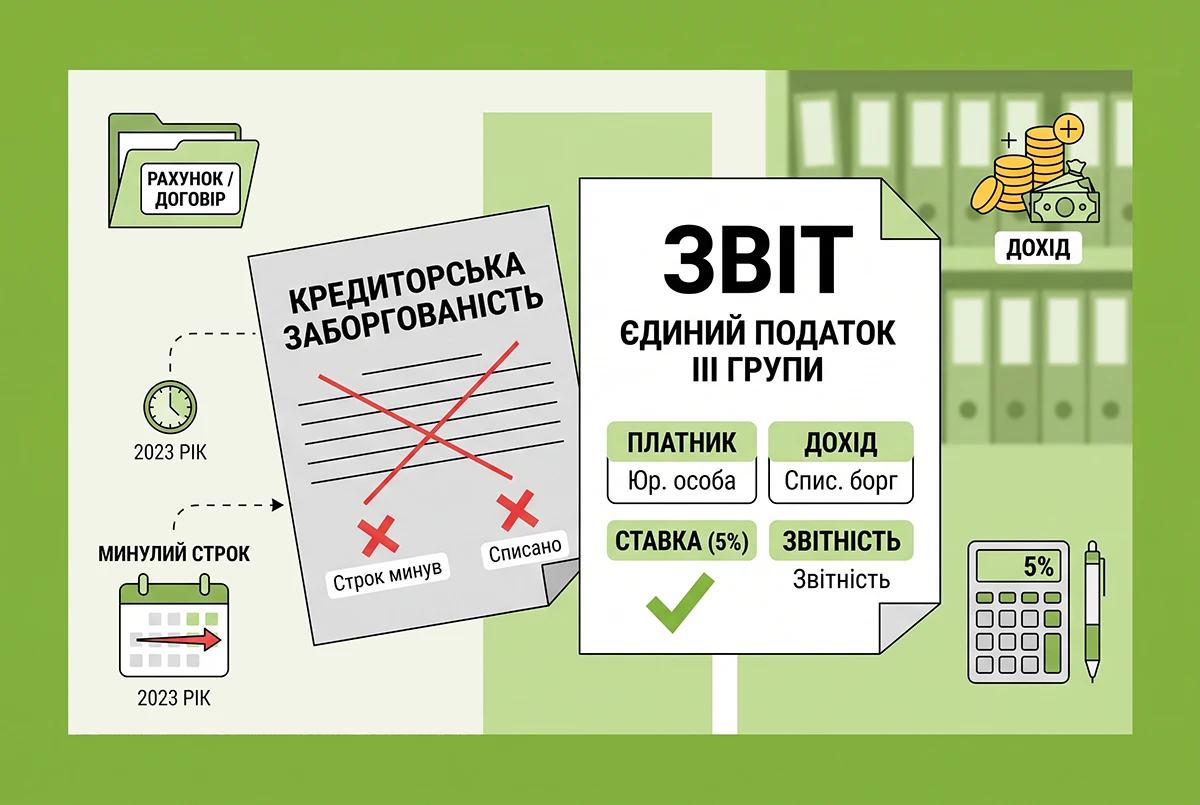
Списання кредиторської заборгованості після 1095 днів та дохід у "єдинника": позиція ДПС
Списана кредиторська заборгованість, за якою минув строк позовної давності, включається до доходу юридичної особи – платника єдиного податку ІІІ групи за ставкою 5%. Водночас порядок оподаткування залежить від того, як саме виникла така заборгованість
28.09.2026220
Акціонер може погасити борги товариства під час санації: висновок Верховного суду у справі № 18/257
Верховний суд дозволив застосовувати ч. 3 ст. 528 ЦК України за аналогією, якщо товариство тривалий час перебуває в санації без затвердженого плану та існує реальна загроза переходу до ліквідації
28.09.202660
НКРЕКП змінила правила відключення світла за борги у 2026 році
За новими правилами НКРЕКП споживачі не оплачуватимуть відключення та підключення, якщо борг нижчий за половину прожиткового мінімуму або електроенергію відключили з порушенням процедури
27.09.2026182
Кредиторська заборгованість у 2026 р.: визначення вартості, правила списання та оподаткування за П(С)БО і ПКУ
Від виникнення боргу до його погашення або списання: правила обліку кредиторської заборгованості, рахунки та проведення, дисконтування, курсові різниці, відображення звітності та оподаткування. Усе це докладно – у статті далі
24.09.20262 717
Банки стягуватимуть аліменти автоматично: деталі роботи системи від Мінʼюсту
В Україні запроваджують автоматизований пошук рахунків боржників та примусове списання коштів. Державні банки вже підключені до системи, а з жовтня 2026 року до механізму планують долучити всі банки
23.09.2026255
Виконавче провадження у 2026 році: Координаційний центр з надання правничої допомоги розвінчав основні міфи
Фахівці пояснили, коли можна повторно пред’явити виконавчий документ, яке майно захищене від стягнення, як арештовують рахунки та оскаржують дії виконавців
18.09.202675
Довідка про відсутність заборгованості-2026: проєкт змін до порядку її надання від ДПС
ДПСУ оприлюднила проєкт змін до Порядку надання довідки про відсутність заборгованості з податків. Документ передбачає актуалізацію термінології та технічне коригування реквізитів у додатках відповідно до законів
17.09.20263 175
Борги із зарплати у 2026 році: за даними Опендатабот відкрито 4,6 тисячі нових проваджень
За 8 місяців 2026 року в Україні відкрили 4 621 провадження щодо стягнення заборгованості із зарплати – на 16% менше, ніж за аналогічний період 2025 року. Водночас активними залишаються майже 36 тисяч таких проваджень
16.09.202664
Арешт коштів боржника у 2026 році: Мін’юст пояснив порядок користування рахунком
У 2026 році фізособа-боржник може користуватися коштами з одного арештованого рахунку в межах двох мінімальних зарплат на місяць. Для цього потрібно подати виконавцю заяву про визначення рахунку
14.09.2026260

Пеня за затримку зарплати: Держпраці проаналізувала законопроєкт №9510
Законопроєкт №9510 пропонує посилити захист працівника, зокрема шляхом запровадження додаткової пені за прострочення і така пеня має становити не менше облікової ставки НБУ в розрахунку на рік за кожен прострочений день
11.09.2026139

Превентивна реструктуризація підприємства: розʼяснення від Мінʼюсту для 2026 року
Фінансові труднощі ще не означають неминучого банкрутства. Бізнес може завчасно скористатися процедурою превентивної реструктуризації, домовитися з кредиторами про зміну умов погашення боргів та вжити заходів для відновлення платоспроможності
11.09.202691

Мінфін затвердив нову стратегію управління держборгом: головні цілі на 2027-2029 роки
Мінфін оновив підходи до управління державним боргом на 2027–2029 роки з урахуванням актуальної макроекономічної та безпекової ситуації. Стратегія передбачає посилення ролі грантів, внутрішнього ринку капіталу та ефективнішого управління борговими ризиками
11.09.202660
Зміни в оподаткуванні запозичень податком на прибуток з 2028 року: законопроєкт №16036
У ВРУ зареєстровано урядовий законопроєкт №16036. Ним передбачено запровадження класичного правила обмеження витрат платників податку на прибуток на запозичення в межах 30% EBITDA та поширення його на борги перед резидентами й нерезидентами
07.09.2026218
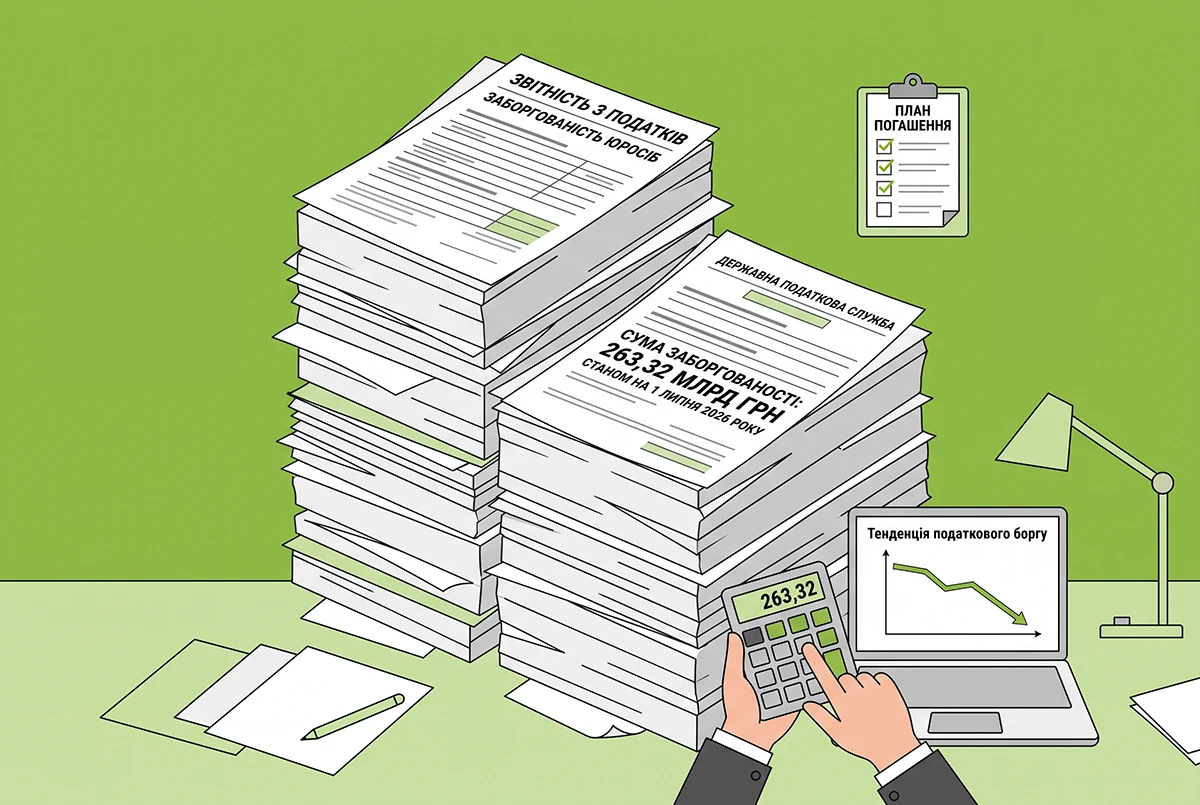
263,32 млрд грн податків заборгували юрособи державі станом на 1 липня 2026 року: дані ДПС
Загалом 263,3 млрд грн заборгували компанії державі. У 2,5 раза збільшився податковий борг компаній від початку повномасштабної війни. Найбільше ж боржників у столиці
07.09.202675
Мінзарплата на рівні 50% від середньої у 2027 р.: профспілки вимагають змін до Програми діяльності КМУ
СПО профспілок проаналізував Програму діяльності КМУ та направив пропозиції до ВРУ. Експерти наполягають на посиленні трудового захисту й пропонують встановити мінімальну зарплату на рівні 50% від середньомісячної
07.09.20263 470
Останні новини
- За січень–вересень в Україні відкрили 2 507 ФОПів та 501 юридичну компанію. Найбільше нових бізнесів у сфері права зареєстрували в Києві. Докладніше про це далі у новині11.10.202650
- Під час воєнного стану для мешканців територій бойових дій діють додаткові гарантії щодо боргів за комунальні послуги. Розповідаємо, коли заборонені пеня, штрафи та припинення надання послуг11.10.202670
- Для призначення дострокової пенсії учасникам бойових дій потрібні паспорт, РНОКПП, документи про стаж і військову службу, посвідчення УБД та довідка про участь в обороні України. Заяву можна подати онлайн або особисто11.10.202625
- У 2026 році основним підтвердженням військового обліку є військово-обліковий документ у паперовій або електронній формі. Старе приписне можна зберігати, але носити його як основний документ не потрібно11.10.2026130
- Міністерство юстиції нагадало основні правила прийняття спадщини: як визначити місце її відкриття, хто вважається таким, що прийняв спадщину, куди подавати заяву та що робити в разі пропуску шестимісячного строку11.10.202650
- Чек підтверджує факт придбання товару, але його втрата не позбавляє споживача можливості звернутися до продавця. Держпродспоживслужба радить зберігати інші документи та підтвердження покупки10.10.202651
- Перевірки Держпраці з 1 листопада щодо нормативу з працевлаштування осіб з інвалідністю, нове в бухобліку та фінзвітності для малого бізнесу, спрощення в звітуванні з ПДВ та складанні ПН з 2027 року (Комітет рекомендує законопроєкт №16037-д) тощоВажливо10.10.20262 305
- Більшості домогосподарств субсидію на опалювальний сезон 2026–2027 років перерахують автоматично. Для розрахунку врахують доходи за I та II квартали 2026 року, а пенсії – за серпень10.10.202680
- МОЗ не виявило системного дефіциту лікарських засобів, хоча в окремих регіонах були перебої з поставками. Зокрема, тимчасово важче було знайти препарати з левотироксином, але після нових поставок ситуація стабілізувалася10.10.202667
- Договір довічного утримання передбачає передачу майна в обмін на довічний догляд і забезпечення. Херсонський апеляційний суд пояснив, як укласти такий договір і коли його можна розірвати10.10.202627
- За інформацією МОН, дисципліну запроваджено у 275 закладах вищої освіти для 237 616 студентів та у 673 закладах фахової передвищої освіти для 176 615 здобувачів10.10.202669
- У листопаді 2026 року роботодавці для базових місяців січень-лютий будуть індексувати зарплату за новими коефіцієнтами, а працівникам з базовими місяцями березень-квітень – індексуватимуть зарплату впершеАналітика10.10.20263 162
- «Дебет-Кредит» підготував актуальний календар важливих дат для бухгалтерів на другий тиждень жовтня 2026 року: строки подання звітів та сплати податків. Цей календар допоможе вчасно виконувати обов’язки щодо звітності та сплати податківВажливо10.10.20262 300
- Із загальної кількості транзитних декларацій понад 43,4 тис. переміщень, розпочатих українськими митницями, завершено в інших країнах – учасницях Конвенції про процедуру спільного транзиту09.10.202624
- ДПС нагадала, що передача майна за договором позики у власність позичальника вважається постачанням товарів і оподатковується ПДВ. Базу оподаткування визначають за правилами п. 188.1 ПКУ09.10.202671
- Продаж корпоративних прав не є об’єктом оподаткування ПДВ. Якщо придбані товари, послуги чи необоротні активи використовують в оподатковуваних і неоподатковуваних операціях, платник має розподілити податковий кредит за правилами ст. 199 ПКУ09.10.202666
- Для трансфертного ціноутворення умови контрольованої операції визначають з урахуванням її фактичних обставин і принципу «витягнутої руки». ДПС наголосила: для застосування пп. 140.5.2 ПКУ ціну придбаних товарів потрібно визначати з урахуванням кредит-ноти09.10.202637
- Запропоновані зміни спрямовані поліпшити організацію системи управління надавачів фінансових платіжних послуг з урахуванням принципу пропорційності, зменшити регуляторне навантаження та витрати на утримання персоналу для невеликих учасників ринку09.10.202622
- У Раді зареєстровано законопроєкт про інвестиційні фонди, розроблений за участі Світового банку. Він запроваджує європейські правила, нові фонди, гнучкі форми створення та посилений захист прав інвесторів09.10.202624
- Уряд зберіг чинні пільгові тарифи на електроенергію для населення на період опалювального сезону 2026-2027. На майбутнє Уряд буде працювати над покращенням системи тарифоутворення09.10.202635

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
14 жовтня, середа - Витрати підприємства-платника податку на прибуток: правила формування, зв’язок з бухобліком, коригування фінрезультату
Лектор: Самарченко О.Р.
15 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
16 жовтня, пʼятниця - Відрядження-2026: ТОП-50 помилок, які потрібно виправити, щоб уникнути податкових штрафів Добові, аванс, відмітки, (не)дозволені витрати на відрядження, розрахункові та підтверджені документи, курсові розрахунки та різниці, дистанційні працівники...
Лектор: Мойсеєнко Т.
20 жовтня, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- законопроєкт №16037-д : надання права платникам ПДВ складати не пізніше останнього дня місяця зведену податкову накладну у разі здійснення постачання неплатникам ПДВ; Це як? закривати магазин 30 або 31 числа щоб зробити зведену ПН за місяцьСпрощення в звітуванні з ПДВ та складанні ПН з 2027 року: комітет рекомендував законопроєкт №16037-д
- Щойно ввела туди своє ФГ й інформація миттєво підтягнулась, доступно це стало, як що не помиляюсь, з минулого року.Витяг з Реєстру платників єдиного податку: коли і кому він потрібен та як отримати у 2026 році
- Що значить - звичайна пошукова форма? Писали в реченні: Відомості щодо платників ЄП 4-ї групи (сільгосптоваровиробників) через звичайну пошукову форму не відображаються.Витяг з Реєстру платників єдиного податку: коли і кому він потрібен та як отримати у 2026 році
