Визначення терміну «Бенефіціарний власник»
Бенефіціарний власник
"Бенефіціарний власник" означає будь-яку фізичну особу або осіб, які є кінцевими власниками або контролерами клієнта та/або фізичних осіб, від імені яких здійснюється транзакція, і включає принаймні:
(a) у випадку корпоративних юридичних осіб:
(i) фізичних осіб, яким належить кінцеве право власності на юридичну особу або контроль за юридичною особою шляхом прямого або непрямого володіння на праві власності достатнім відсотком акцій, або прав голосу, або частки в капіталі цієї юридичної особи, включаючи цінні папери на пред'явника, або шляхом контролю за допомогою засобів, інших ніж компанія, яка зареєстрована на регульованому ринку та підпадає під вимоги щодо розкриття інформації згідно з правом Союзу або еквівалентними міжнародними стандартами, що забезпечують належну прозорість інформації про власників.
Якщо фізична особа володіє пакетом акцій у розмірі 25% плюс одна акція або часткою в розмірі більше 25% в капіталі клієнта, це є показником прямого володіння на праві власності. Якщо корпоративна юридична особа, що перебуває під контролем фізичної особи (осіб), або більш ніж одна корпоративна юридична особа, що перебувають під контролем тієї самої фізичної особи (осіб), володіють пакетом акцій у розмірі 25% плюс одна акція або часткою в розмірі більше 25% в капіталі клієнта, це є показником непрямого володіння на праві власності. Це не обмежує право держав-членів визначити менший відсоток як ознаку володіння на праві власності або контролю. Контроль за допомогою інших способів може бути визначений, між іншим, відповідно до критеріїв у статті 22(1)-(5) Директиви Європейського Парламенту і Ради 2013/34/ЄС (- 11);
(ii) фізичних осіб, які обіймають посади старших керівних посадових осіб, якщо після вичерпання всіх можливих засобів і за відсутності причин для підозри особу відповідно до пункту (i) не було встановлено, або якщо існує будь-який сумнів щодо того, чи є встановлена особа (особи) бенефіціарним власником (власниками); зобов'язані особи повинні вести облік дій, вжитих для встановлення бенефіціарних власників відповідно до пункту (i) та цього пункту;
(b) у випадку трастів, усі такі особи:
(i) засновник(и);
(ii) довірчий власник(и);
(iii) піклувальник(и), за наявності;
(iv) бенефіціари або, коли осіб, що отримують вигоду від правового утворення або юридичної особи ще не встановлено, група осіб, в чиїх інтересах передусім створено таке правове утворення або юридичну особу і в чиїх інтересах вони функціонують;
(v) будь-яка інша фізична особа, яка здійснює остаточний контроль над трастом шляхом прямого або непрямого володіння на праві власності або в інший спосіб;
(c) у випадку таких юридичних осіб, як фонди, та правових утворень, схожих на трасти, фізична(і) особа(и), що виконує(ють) функції, еквівалентні або схожі до тих, що зазначені в пункті (b).
ДИРЕКТИВА ЄВРОПЕЙСЬКОГО ПАРЛАМЕНТУ І РАДИ (ЄС) 2015/849 від 20 травня 2015 року про запобігання використанню фінансової системи для цілей відмивання грошей або фінансування тероризму, про внесення змін до Регламенту Європейського Парламенту і Ради (ЄС) № 648/2012 та про скасування Директиви Європейського Парламенту і Ради 2005/60/ЄС та Директиви Комісії 2006/70/ЄС (Текст стосується ЄЕП) (ст.3) 20.05.2015 ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Бенефіціари»
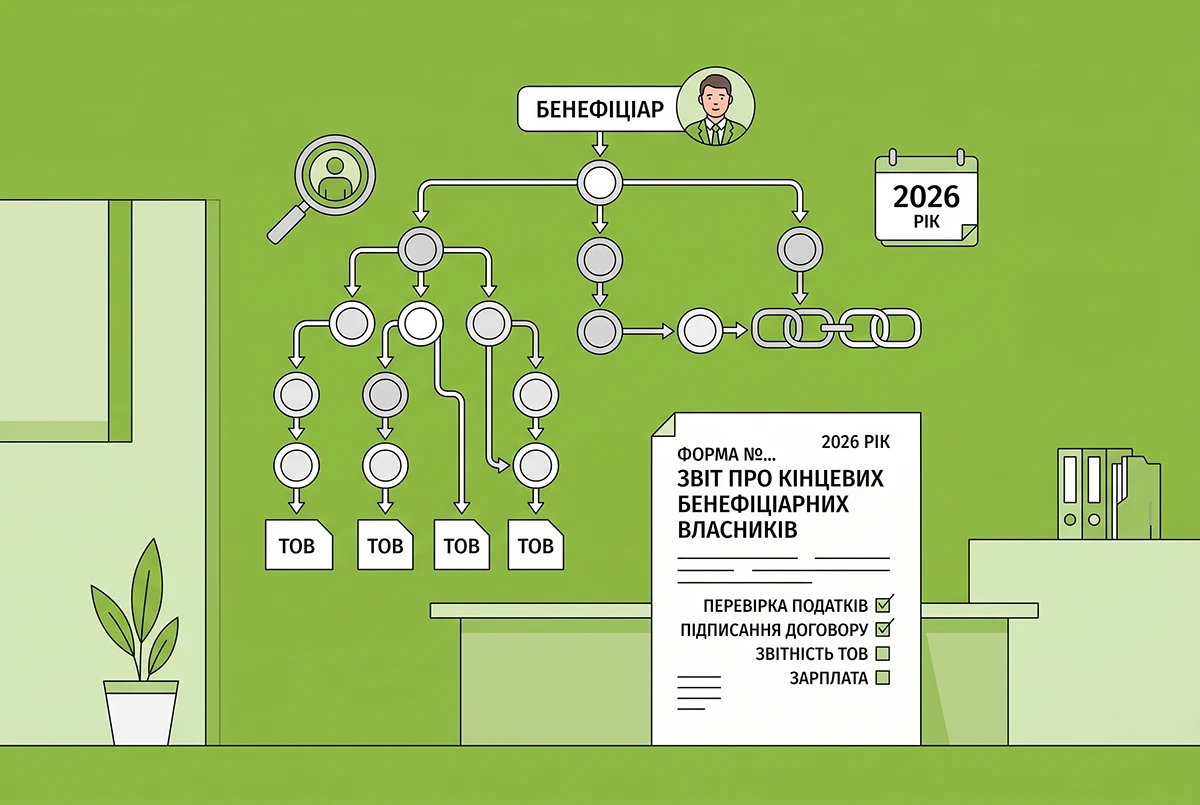
Структура власності ТОВ у 2026 р.: алгоритм визначення бенефіціарів у складному ланцюгу володіння
Саме структура власності найчастіше стає документом, через який «зависають» реєстраційні дії, бо визначити кінцевого бенефіціара складніше, ніж подивитися, у кого 25% статутного капіталу. Чому частка не дорівнює контролю? Як рахувати опосередковане володіння?
04.09.20261 075

Кінцеві бенефіціари-2026: хто зобов’язаний подавати дані і чим ризикує бізнес
Багато власників бізнесу вважають, що з КБВ поки можна не поспішати – воєнний стан ніби поставив усе на паузу. Але варто отримати один запит від банку або подати звичайну реєстраційну дію, і ця впевненість зникає за кілька хвилин. Докладніше про це – у статті
18.08.20265 392
Обов'язок повідомляти про зміну бенефіціарів у корпоративному договорі є законним: позиція Верховного Суду
Верховний Суд підтвердив, що умова корпоративного договору про обов'язок учасника завчасно (за 30 днів) повідомляти іншого партнера про зміну своїх власників (складу засновників/учасників) є цілком законною, виконуваною та відповідає принципу свободи договору
17.06.202678
Кінцевий бенефіціар у громадській організації: деталі від Мінʼюсту
Громадські об’єднання та благодійні організації, які мають статус юридичної особи, не належать до винятків, передбачених законодавством, і тому зобов’язані мати інформацію КБВ або обґрунтовувати його відсутність
02.06.2026268
Відомості про кінцевих бенефіціарних власників у 2026 р.: кому потрібно їх подавати та за якою формою?
У 2026 році обов’язок підтвердження даних про КБВ у загальному випадку відкладено через воєнний стан. Проте у деяких ситуаціях юрособи все ж повинні подавати такі відомості. Розберемо, коли це потрібно, як подати документи, та наведемо їх зразки
08.04.20265 6832
Захист корпоративних прав-2026: як і де оскаржити рішення Мін’юсту про зміну керівника
Спір за позовом юридичної особи про визнання протиправним і скасування наказу Міністерства юстиції України щодо анулювання реєстраційних дій про зміну керівника та кінцевого бенефіціарного власника підлягає розгляду за правилами господарського судочинства
01.04.202642
Інфографіка від Мін'юсту: перевірка інформації про кінцевого бенефіціарного власника
Перевірка відомостей про кінцевого бенефіціарного власника дозволяє встановити реальний вплив на юридичну особу. Ця процедура спрямована на актуалізацію даних, виявлення розбіжностей і забезпечення достовірності інформації в державних реєстрах
24.03.202676
Перевірка інформації про кінцевого бенефіціара-2026: покроковий алгоритм від Мінʼюсту
Процедура перевірки інформації про кінцевого бенефіціара спрямована на актуалізацію даних, виявлення розбіжностей і забезпечення достовірності інформації в державних реєстрах
20.03.2026212
Суб’єкти первинного фінмоніторингу повинні перевіряти кінцевих бенефіціарних власників не тільки в ЄДР: НКЦПФР
НКЦПФР надала роз’яснення суб’єктам первинного фінансового моніторингу, які здійснюють діяльність на ринках капіталу, депозитарну діяльність, управління активами, щодо обов’язку проводити належну перевірку клієнтів – кінцевих бенефіціарних власників
29.10.2025166
Оновлення відомостей про КБВ громадського об’єднання: які особливості?
Юрособи зобов'язані повідомляти державного реєстратора про будь-які зміни у відомостях про КБВ або структуру власності протягом 30 р.дн. з дня їх виникнення. У разі відсутності в юридичної особи КБВ організація зобов’язана повідомити про це
18.08.2025251
З 13 червня діятимуть зміни у перевірці даних ЄДР щодо КБВ та структури власності!
Серед змін у Порядку перевірки: повторне надсилання вимоги юрособі через місяць після повернення листа, поновлення перевірки через 10 днів без відповіді, формування листа-повідомлення держреєстратором за результатами перевірки КБВ і структури власності
12.06.20252 534
З 27 травня діють зміни до Порядку подання інформації Держфінмоніторингу про фіноперації
Виключено з переліку інформації, що вноситься до реєстру, розбіжності між відомостями про КБВ клієнта, які містяться в ЄДР, та інформацією про нього, отриманою суб’єктом первинного фінмоніторингу у результаті проведення належної перевірки клієнта
27.05.2025547
Дані про кінцевих бенефіціарів не збігаються: що чекає на юрособу?
Мін'юст вніс зміни до Порядку повідомлення про виявлені розбіжності щодо даних кінцевих бенефіціарних власників та до Порядку надання юрособою пояснень щодо таких розбіжностей. Але штраф за ці розбіжності загрожує лише тим, хто дані про КБВ вже подав!
19.05.20252 9981
Як перевірятимуть дані ЄДР щодо КБВ та структури власності юрособи: зміни до Порядку
Мін’юст вніс зміни до Порядку проведення перевірки інформації, наданої юридичною особою у поясненні та документах для підтвердження відомостей про кінцевого бенефіціарного власника та/або структуру власності юридичної особи
15.05.20252 350
Увага! В ЄДР зʼявилися компанії з позначкою про непрозору структуру власності
В ЄДР уже зафіксовано 15 компаній з непрозорою структурою власності. За законом, таку позначку мають отримувати небанківські фінустанови, але деякі бізнеси вже опинилися в переліку помилково
09.05.20251 961
Зміни в забезпеченні достовірної інформації про кінцевих бенефіціарів в ЄДР!
Внесено зміни до Порядку надання юрособою пояснень та/або документів для підтвердження відомостей про КБВ та Порядку повідомлення держателя ЄДР про виявлення розбіжностей між отриманими СПФМ під час перевірки та розміщеними в ЄДР відомостями про КБВ
06.05.2025525
В Україні зʼявиться Єдиний реєстр рахунків фізосіб та юросіб, його держателем буде ДПС: законопроєкт від КМУ
Законопроєктом від КМУ заплановано створення реєстру рахунків і банківських сейфів фізосіб, держателем і адміністратором якого є ДПС. До нього вносяться відомості, що надходять від фінустанов та банків (про відкриття банківської тайни не йдеться)
18.04.20252 8731
Як юрособі підтвердити відомості про бенефіціара та/або структуру власності?
Мінʼюст нагадав, як юрособам потрібно надавати пояснення та/або документи для підтвердження відомостей про кінцевого бенефіціарного власника та/або структуру власності
06.12.2024714
Як СПФМ мають виконувати обовʼязок щодо даних про бенефіціарів?
СПФМ мають повідомляти держателя ЄДР про виявлення розбіжностей між отриманими ними в результаті належної перевірки та розміщеними в ЄДР відомостями про кінцевих бенефіціарів та структуру власності. Строк повідомлення – 10 р. дн.
03.12.20241 357
Банки мають повідомляти Мінʼюст про розбіжності між ЄДР і даними клієнта щодо бенефіціарів
Врегульовано порядок повідомлення банками і небанківськими установами про виявлені розбіжності щодо кінцевих бенефіціарів та структуру власності клієнта. Банки і небанківські фінансові установи мають повідомляти про виявлення розбіжностей Мінʼюст
08.10.20241 031
Останні новини
- Відсутність у роботодавця документів — це не автоматичне підтвердження того, що працівник не працював. Організація трудового процесу та належне ведення кадрового і бухгалтерського обліку — це відповідальність роботодавцяСьогодні 10:3321
- На складі внаслідок обстрілу згорів товар. Чи потрібній сертифікат ТПП для списання такого товару? За яких умов можна не нараховувати ПЗ з ПДВ? Аналізуємо відповідь ДПС про податкові наслідки списання товару після ракетного ударуАналітикаСьогодні 10:3028
- Неоформлена праця, помилки в оподаткуванні зарплати та недостовірна звітність можуть мати різні юридичні наслідки. Податкові, трудові й адміністративні санкції застосовуються за окремими правиламиСьогодні 10:0337
- Із 23 вересня міські відділення «Укрпошти» приймають і видають посилки поза чергою, щоб скоротити затримки доставки через повітряні тривоги та скорочення часу роботиСьогодні 09:5626
- Від виникнення боргу до його погашення або списання: правила обліку кредиторської заборгованості, рахунки та проведення, дисконтування, курсові різниці, відображення звітності та оподаткування. Усе це докладно – у статті даліАналітикаСьогодні 09:3076
- ДПС нагадала, що інформацію про платників третім особам можна надавати лише у випадках і порядку, визначених законом. Водночас органи місцевого самоврядування можуть отримувати звітність у розрізі платників на відповідний запитСьогодні 09:2820
- Компенсація вартості пального фізособам, які перевозять вантажі чи людей для потреб ЗСУ та тероборони, не включається до оподатковуваного доходу та не обкладається ПДФОСьогодні 09:0724
- ДПС нагадала, що за знищене та пошкоджене через бойові дії майно можна не сплачувати податок на нерухомість і плату за землю за визначених умовСьогодні 08:5157
- Верховний Суд дійшов висновку, що право вимоги за договором банківського вкладу є майновим правом і може бути предметом договору дарування. Навіть після смерті дарувальника обдаровуваний може реалізувати набуте правоСьогодні 08:3332
- Помилка у зазначенні в наказі на перевірку періоду, що мали перевірити податківці, призвів до скасування ППР про відмову у бюджетному відшкодуванні ПДВ. Які деталі виявилися ключовими — читайте у розборі свіжого рішення Верховного СудуАналітикаСьогодні 08:30135
- Працівник, який виїхав за кордон під час воєнного стану, може отримати неоплачувану відпустку до 90 календарних днів. За наявності підтвердних документів роботодавець зобов’язаний її надатиСьогодні 08:06106
- Оборотно-сальдова відомість уже завантажена, рахунки замаплені, форми МСФЗ заповнюються, примітки підготовлені. Здавалося б, основна робота з даними завершена. Та попереду ще XBRL – і частину інформації знову потрібно опрацьовувати для нового формату звітностіРекламаСьогодні 08:0093
- Юридичні особи, відокремлені підрозділи юросіб мають подати до територіального органу Держстату до 7 жовтня (включно) форми №1-ПВ «Звіт із праці» та №3-борг за вересень 2026 рокуСьогодні 07:5352
- Постанови КМУ №1092 і №1128 зобов'язують бізнес визначити порядок дій під час повітряної загрози, організувати безпечний простір (або укриття) та оповіщення про загрозу. З'ясовуємо, як це зробити і які документи при цьому слід оформити на підприємствіАналітикаСьогодні 07:301 028
- Хочете підключити на сайт LiqPay, Fondy, WayForPay чи будь-який інший еквайринг? Без розміщеної на сайті публічної оферти жодна з цих систем вас просто не пропустить. Докладніше про це у статтіСьогодні 07:2840
- Підприємства у 5-денний строк з дня проведення звіряння вносять до списків персонального військового обліку зміни облікових даних та надсилають їх ТЦК до 5 числа (якщо такі є). Тож якщо зміни були у вересні, то подати повідомлення потрібно до 5 жовтня включноВажливоСьогодні 07:1028 386
- Документи виконавчого провадження можуть надходити через електронний кабінет ЄСІТС або поштою. Спосіб залежить від форми виконавчого документа та наявності електронного кабінету23.09.202657
- Через повітряну тривогу, відключення світла чи інші форс-мажорні обставини Z-звіт можна створити наступного робочого дня – до початку розрахункових операцій23.09.2026101
- У січні–серпні 2026 р. найбільше податків до Зведеного бюджету сплатили підприємства переробної промисловості, торгівлі, державного управління та оборони, а також фінансової і страхової сфер. Найбільшу частку надходжень забезпечила переробна галузь – 17,9%23.09.202624
- Податківці підкреслили, що роботодавці з кількістю працівників менше 8 осіб мають звітувати зі внесків за непрацевлаштування осіб з інвалідністю. Докладніше – у новиніВажливо23.09.20264242

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- КУРС «Сучасний КАДРОВИК» 11 вересня-02 жовтня! 42 нові форми кадрових документів, ЄРК-КП і профстандарти (ISCO-08/ESCO), Платформа «Обрій»: реформування кадрового обліку та нова логіка кадрового адміністрування, план дій кадровик
Лектор: Мойсеєнко Т.
25 вересня, пʼятниця - Податкова звітність-2026: актуальні питання, поради щодо їх вирішення
Лектор: Самарченко О.Р.
28 вересня, понеділок - Наслідки прильоту: руйнування, пошкодження та втрата майна
Лектор: Величко В. В.
28 вересня, понеділок - Сонячна генерація, СЕС та УЗЕ. Виробництво, зберігання, продаж електроенергії: облік, податки документування
Лектор: Губіна І. А.
28 вересня, понеділок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Шановні читачі! Наразі від ДПС немає офіційної позиції щодо проблеми з поданням звітності 18 вересня й далі. Тільки вона зможе надати деталі та висловитися щодо штрафів. Тож чекаємо на появу відповідної інформації.Квитанції №2 щодо порушення цілісності пакету при звітуванні за серпень 2026: алгоритм дій від Medoc
- Medoc тут ні при чому, я відправляла через Сонату, та сама ситуація була зі звітами по ЄСВ ще 18.09.26 у другій половині дня. В техпідтримці Сонати сказали, що шлюз ДПС не приймає звітність.Квитанції №2 щодо порушення цілісності пакету при звітуванні за серпень 2026: алгоритм дій від Medoc
- Medoc бере чималі кошти за ліцензію і не хоче визнати своєї провини. З інших програм звіти приймались (наприклад Fredo). Тобто проблема була не в шлюзі. Копія звіту на наступний день прийнята миттєво. Medoc, домовляйтесь з ДПС про штрафи, чекаємо офіційного рішення!Квитанції №2 щодо порушення цілісності пакету при звітуванні за серпень 2026: алгоритм дій від Medoc
