Визначення терміну «Акцизний склад пересувний»
Акцизний склад пересувний
Акцизний склад пересувний
- транспортний засіб (автомобільний, залізничний, морський, річковий, повітряний, магістральний трубопровід), на якому переміщується та/або зберігається пальне або спирт етиловий на митній території України.
Транспортний засіб набуває статусу акцизного складу пересувного протягом періоду його використання для:
а) переміщення в ньому митною територією України пального або спирту етилового, що реалізується (крім пального або спирту етилового, що переміщується митною територією України прохідним транзитом або внутрішнім транзитом, визначеним підпунктом "а" пункту 2 частини другої статті 91 Митного кодексу України);
б) зберігання в ньому пального або спирту етилового на митній території України;
в) ввезення пального або спирту етилового на митну територію України, з якого сплачено акцизний податок або на умовах, визначених статтею 229 цього Кодексу.
Транспортний засіб, в якому переміщується та/або зберігається пальне або спирт етиловий, право власності на які належить декільком розпорядникам акцизного складу пересувного, є декількома акцизними складами пересувними, кількість яких дорівнює кількості власників пального або спирту етилового, що переміщується та/або зберігається в такому транспортному засобі.
Транспортний засіб, в якому переміщується та/або зберігається пальне або спирт етиловий, право власності на які переходить від одного суб’єкта господарювання до іншого, вважається іншим акцизним складом пересувним.
Не є акцизним складом пересувним:
транспортний засіб, що використовується суб’єктом господарювання, який не є розпорядником акцизного складу та платником акцизного податку, для переміщення на митній території України власного пального або спирту етилового для потреб власного споживання чи промислової переробки;
паливний бак транспортного засобу.
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Акцизний склад»
Розпорядники акцизного складу у 2026 році: визначення у роз'ясненні ДПС
Розпорядником акцизного складу є платник акцизного податку, який виробляє, зберігає або реалізує пальне та має право на відповідні приміщення чи територію. Для пересувного складу правила визначені окремо
08.09.2026108
Витяг з Єдиного реєстру місць зберігання підакцизних товарів: інструкція від ДПС з отримання
Заяву на отримання витягу з Єдиного реєстру місць зберігання підакцизних товарів платник може подати у паперовій або е-формі. Е-документ надсилається через Листування з ДПС в Е-кабінеті, а витяг надається ДПС протягом одного робочого дня з дня отримання заяви
03.09.202696
Склад для зберігання пального у 2026 році: правила будівництва, введення в експлуатацію та отримання ліцензії
Плануєте побудувати склад для зберігання пального? Необхідно пройти весь шлях: від проєктування та введення складу в експлуатацію до його реєстрації, встановлення витратомірів і рівнемірів та отримання ліцензії. Розглянемо кожен етап окремо
27.08.2026930
Відеоспостереження на складах спирту та біоетанолу: нові правила за наказом Мінфіну №437
25 серпня набрав чинності наказ Мінфіну №437, що зобов’язує виробників спирту та біоетанолу встановити цілодобове відеоспостереження й контрольно-пропускні системи. Нові правила забезпечують податковій віддалений доступ до архівів та онлайн-камер
26.08.2026116
«Акцизи» №06(94) | 21.08.2026 р.
Дев'яносто четвертий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
21.08.20266
Зміна коду УКТ ЗЕД пального: ДПС роз'яснила порядок заповнення Довідки
ДПС роз'яснила нюанси заповнення Довідки про зведені облікові дані щодо пального. Зокрема, як правильно відобразити залишки за старим і новим кодом УКТ ЗЕД окремими записами та внести номери заявок із СЕАРП та СЕ у 2026 році
29.07.2026150
Контроль за виробництвом спирту та алкоголю у 2026 році посилять: новий проєкт Мінфіну
Мінфін пропонує оновити Порядок роботи податківців на акцизних складах і постах. Документ визначає правила призначення представників ДПС, їхні права, обов'язки та порядок проведення раптових перевірок
13.07.202686
«Акцизи» №05(93) | 09.07.2026 р.
Дев'яносто третій лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
09.07.202622
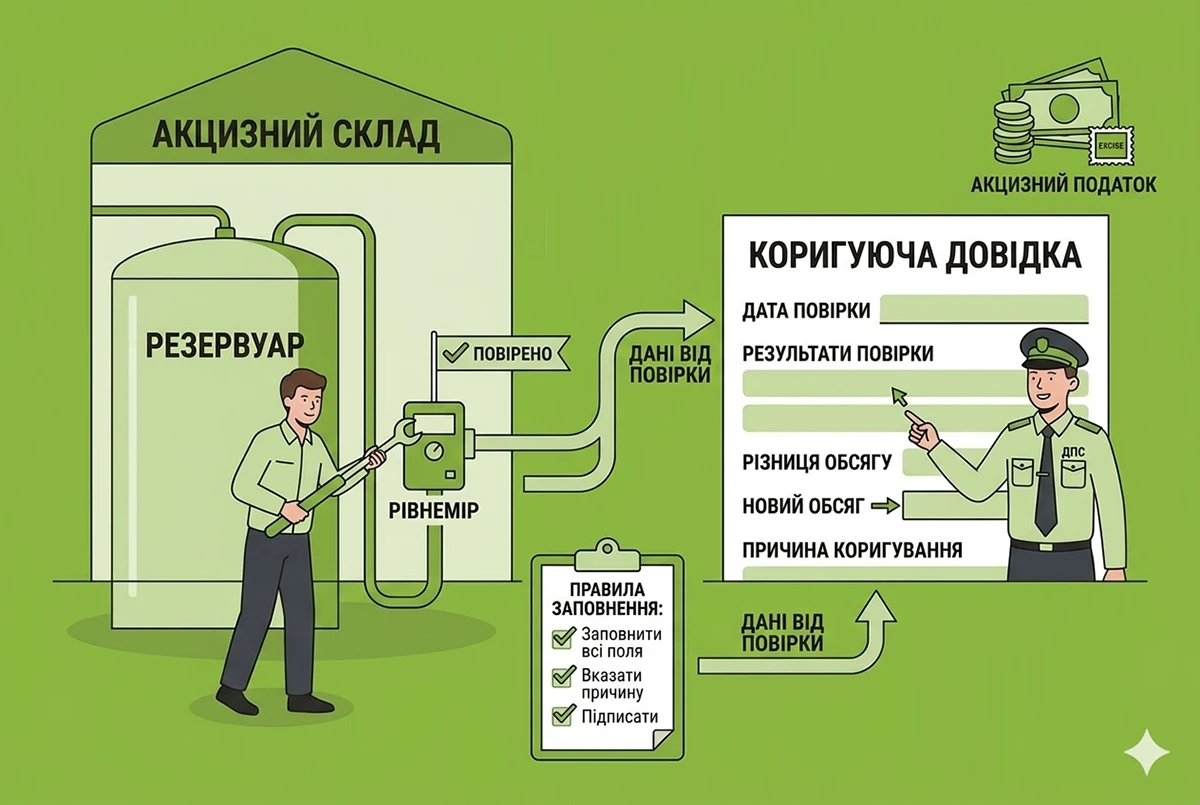
Повірка рівнеміра на акцизному складі: ДПС пояснила правила заповнення коригуючої довідки
У разі повірки рівнеміра розпорядник акцизного складу має подати коригуючу довідку 1 із заповненням таблиць 1 та 4. Якщо роботи стосуються лише рівнеміра, інформація про стаціонарний резервуар у таблиці 1 дублюється з попередньої основної довідки
22.06.2026493
Зміна розпорядника акцизного складу у 2026 році: алгоритм дій від ДПС
ДПС роз’яснила алгоритм дій при зміні розпорядника акцизного складу. Новий власник має зареєструвати склад, а попередній — скласти акцизну накладну на залишки пального, анулювати лічильники та подати заяву на скасування реєстрації складу в СЕАРП та СЕ
22.06.2026111
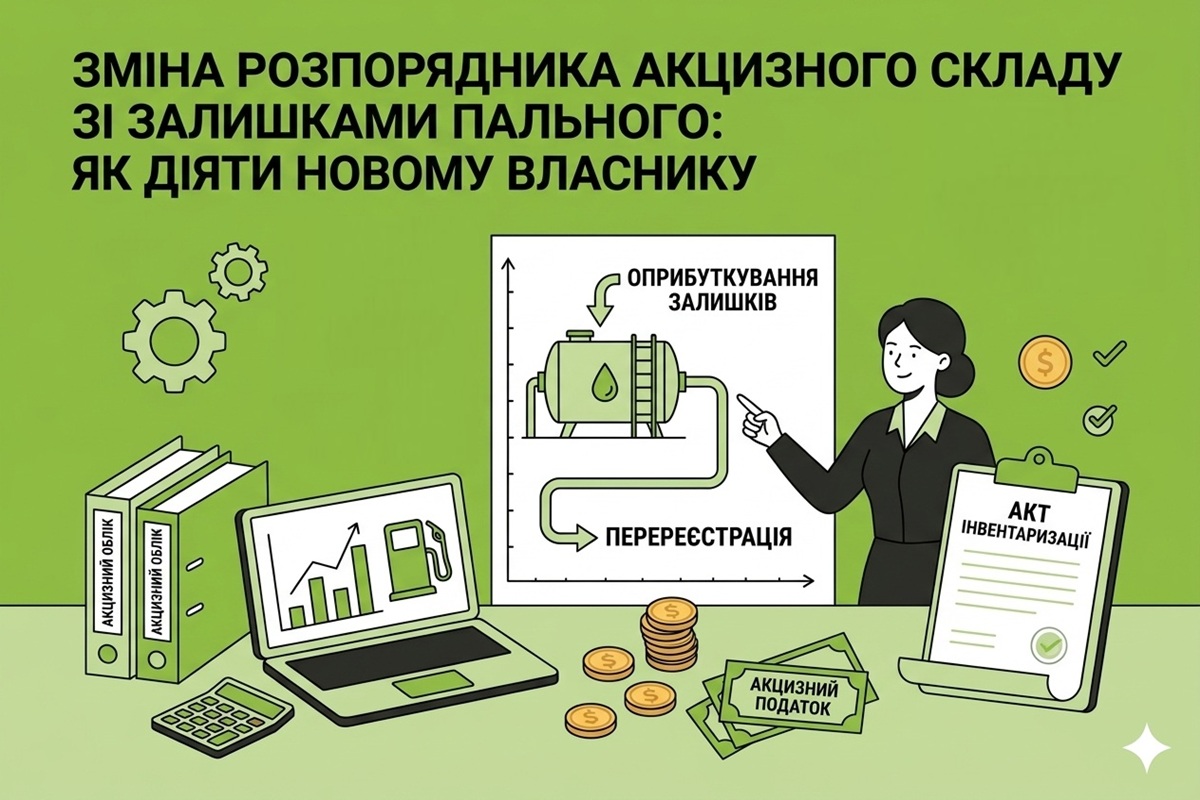
Зміна розпорядника акцизного складу зі залишками пального: як діяти новому власнику
ДПС нагадує, що при зміні розпорядника акцизного складу із залишками пального новий власник має зареєструвати склад до анулювання старої реєстрації
19.06.2026232
«Акцизи» №04(92) | 28.05.2026 р.
Дев'яносто другий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
28.05.202612
«Акцизи» №03(91) | 23.04.2026 р.
Дев'яносто перший лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
23.04.202632
«Акцизи» №02(90) | 12.03.2026 р.
Дев'яностий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
12.03.20268
«Акцизи» №01(89) | 29.01.2026 р.
Вісімдесят дев'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
29.01.202676
«Акцизи» №09(88) | 18.12.2025 р.
Вісімдесят восьмий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
18.12.2025107
«Акцизи» №08(87) | 06.11.2025 р.
Вісімдесят сьомий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
06.11.202596
Мінфін розробив порядок цілодобового відеоспостереження на акцизних складах з виробництва спирту
Мінфін оприлюднив проєкт Порядку функціонування цілодобової системи відеоспостереження та контрольно-пропускної системи на акцизних складах, на території яких виробляється спирт етиловий, біоетанол
29.10.2025787
«Акцизи» №07(86) | 25.09.2025 р.
Вісімдесят шостий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
25.09.202534
З 23 вересня діє форма заяви про надання витягу з Єдиного реєстру місць зберігання
Мінфін затвердив форму заяви про надання витягу з Єдиного реєстру місць зберігання. Вона потрібна тим суб’єктам господарювання, які здійснюють діяльність із підакцизними товарами (алкоголь, тютюн, пальне) та мають місця їх зберігання
24.09.20253 0252
Останні новини
- З 20 до 24 вересня через планове оновлення системи МВС деякі послуги тимчасово не працюватимуть у Дії, ЦНАПах та органах реєстрації. Про це докладніше в новиніСьогодні 16:039
- Якщо фінансова установа втратила статус у III кварталі 2026 року, за три квартали застосовується ставка 25%, а за IV квартал — 18%. У річній декларації податок визначають як суму цих зобов’язаньСьогодні 15:514
- Уряд затвердив зміни до Ліцензійних умов для аптек: спрощено перевірки перед отриманням ліцензії, розширено можливості залучення працівників і використання приміщень, а також формування асортиментуСьогодні 15:1314
- Суд може змінити формулювання причини звільнення, якщо роботодавець мав законні підстави для звільнення, але неправильно визначив їх у документах. Якщо звільнення незаконне, працівника поновлюють на роботіСьогодні 14:3933
- Міністр фінансів Сергій Марченко та директорка-розпорядниця МВФ Крісталіна Георгієва обговорили реалізацію програми EFF, підготовку бюджету-2027 і потреби України у зовнішньому фінансуванніСьогодні 14:0933
- Пенсіонери та отримувачі страхових виплат, які проживають за кордоном або перебувають на ТОТ, мають щороку до 31 грудня проходити фізичну ідентифікацію. Повідомлення доступні в кабінеті та застосунку ПФУСьогодні 13:5292
- Повістка до ТЦК може передбачати взяття на військовий облік, уточнення даних, проходження ВЛК або призов під час мобілізації. Мета виклику має бути зазначена в повістціСьогодні 13:3060
- 5 жовтня (понеділок) та 18 жовтня (неділя) 2026 року протягом усього дня (з 0 годин 00 хвилин до 24 години 00 хвилин) можна реєструвати ПН/РК за І та ІІ половину вересня 2026 рокуСьогодні 13:01249
- Розвиток «Обрію» передбачає запуск прогнозування ринку праці, а до кінця 2026 року — наскрізного е-працевлаштування через Дію: від пропозиції роботи й обміну документами до підписання трудового договору і передачі необхідних даних до держреєстрівСьогодні 12:5165
- Втратили первинку через війну чи форс-мажор? З’ясовуємо алгоритми дій платників податків: коли документи треба відновити за 90 днів, а коли діє повний мораторій на перевірки навіть після війни. Наводимо консультації ДПС та наші рекомендаціїАналітикаСьогодні 12:30775
- Мінекономіки працює над новим системним механізмом компенсації воєнних збитків, який має розширити можливості великих підприємств для відновлення пошкоджених активів і виробництваСьогодні 12:2949
- Пенсійний фонд України розширив можливості сервісу попереднього замовлення паперових документів. Тепер можна замовити одразу кілька довідок, обрати сервісний центр та забрати їх протягом 30 днів без чергиСьогодні 12:0572
- У 2026 році допомога на поховання, яку роботодавець виплачує родичам померлого працівника за останнім місцем роботи, не оподатковується ПДФО в межах 9 320 грн. Із суми перевищення допомоги цього обмеження утримують ПДФО та військовий збірСьогодні 11:5188
- Кому і про що потрібно скласти Звіт в розрізі країн, до яких належать компанії МГК? Яким є граничний строк подання цього Звіту в 2026 році? Як його скласти та в якій формі? Яка відповідальність за помилки або неподання Звіту? Про все це далі в нашій статтіАналітикаСьогодні 11:301 785
- На практиці нерідко трапляються ситуації, коли адреса, за якою зареєстровано ПРРО, не збігається з адресою фактичного здійснення розрахункової операції. Чи будуть штрафи при перевірці ДПС за невидачу чеків?Сьогодні 11:09122
- Мін’юст роз’яснив, що рішення суду про припинення трудових відносин із керівником є підставою для внесення змін до ЄДР. У реєстрі може бути зазначено відмітку «Керівник відсутній» із причиноюСьогодні 11:02122
- НАДС розробило проєкт постанови КМУ, який містить 16 додатків із детальними таблицями співвідношень рангів службовців місцевого самоврядування з держслужбою, дипломатичними рангами та спеціальними званнямиСьогодні 10:4355
- Чи можна у податковій накладній на благодійність ставити «0» у графі 7? ДПС роз’яснила нюанси заповнення пільгової ПН при безоплатній передачі товарів за пп. 197.1.15 ПКУ. Докладніше розповімо про це даліАналітикаСьогодні 10:30632
- Огляд Верховного Суду містить правові позиції щодо призначення та проведення податкових перевірок. Судова практика охоплює вимоги до наказів, повідомлення платників, допустимість доказів і розгляд запереченьСьогодні 10:1098
- Податковий кодекс України взагалі не знає такої форми спілкування з платником, як телефонний дзвінок чи SMS. Це власна ініціатива податківців, а не передбачена законом процедураСьогодні 10:02128

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Організація, облік та оподаткування операцій з нерезидентами Особливості ЗЕД-діяльності під час воєнного стану Аналіз останніх змін податкового законодавства
Лектор: Самарченко О.Р.
23 вересня, середа - Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26К, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
23 вересня, середа - Штучний інтелект для бухгалтерів: промпт-інженерія, приклади використання, ризики, правове регулювання та впровадження у роботу компанії
Лектор: Логойда І., Бундз Т.
24 вересня, четвер - КУРС «Сучасний КАДРОВИК» 11 вересня-02 жовтня! 42 нові форми кадрових документів, ЄРК-КП і профстандарти (ISCO-08/ESCO), Платформа «Обрій»: реформування кадрового обліку та нова логіка кадрового адміністрування, план дій кадровик
Лектор: Мойсеєнко Т.
25 вересня, пʼятниця
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- Добрий день! Приклад 8 - не вказана ознака 13, по якій проводиться донарахування ЄСВ.Додаток Д1 до Єдиної звітності з ЄСВ, ПДФО та ВЗ у 2026 р.: загальні правила, приклади та зразки заповнення
- Вітаю! А як подавати? Особисто нести в податкову? Чи можна в електронному вигляді?Як заповнити новий Звіт про працевлаштування осіб з інвалідністю за 3 кв. 2026 р.: аналіз наказу Мінфіну №453
- Добрий день, при натисканні посилання на м. Київ, інформація не відкривається, а вибиває помилку, що сайт не доступний, у чому може бути причина? дякуюПлани-графіки перевірок ПФУ на ІV кв. 2026 р.: на 18 вересня вже є для всіх областей та Києва
