Визначення терміну «Акцизний склад»
Акцизний склад
Акцизний склад
- це:
а) спеціально обладнані приміщення на обмеженій території (далі - приміщення), розташовані на митній території України, де під контролем постійних представників контролюючого органу розпорядник акцизного складу провадить свою господарську діяльність шляхом вироблення, оброблення (перероблення), змішування, розливу, пакування, фасування, зберігання, одержання чи видачі, а також реалізації спирту етилового, горілки та лікеро-горілчаних виробів;
б) приміщення або територія на митній території України, де розпорядник акцизного складу провадить свою господарську діяльність шляхом вироблення, оброблення (перероблення), змішування, розливу, навантаження-розвантаження, зберігання, реалізації пального.
Не є акцизним складом:
а) приміщення відокремлених підрозділів розпорядника акцизного складу, які використовуються ним виключно для пакування, фасування, зберігання, одержання чи видачі маркованих марками акцизного податку горілки та лікеро-горілчаних виробів, відвантажених з акцизного складу, а також для здійснення оптової та/або роздрібної торгівлі відповідно до отриманої розпорядником акцизного складу ліцензії;
б) приміщення або територія, на кожній з яких загальна місткість розташованих ємностей для навантаження-розвантаження та зберігання пального не перевищує 200 кубічних метрів, а суб’єкт господарювання (крім платника єдиного податку четвертої групи) - власник або користувач такого приміщення або території отримує протягом календарного року пальне в обсягах, що не перевищують 1000 кубічних метрів (без урахування обсягу пального, отриманого через паливороздавальні колонки в місцях роздрібної торгівлі пальним, на які отримано відповідні ліцензії), та використовує пальне виключно для потреб власного споживання чи промислової переробки і не здійснює операцій з реалізації та зберігання пального іншим особам;
Критерій, визначений цим підпунктом, щодо загальної місткості ємностей для навантаження-розвантаження та зберігання пального не застосовується до ємностей суб’єктів господарювання, які є розпорядниками хоча б одного акцизного складу;
в) приміщення або територія незалежно від загальної місткості розташованих ємностей для навантаження-розвантаження та зберігання пального, власником або користувачем яких є суб’єкт господарювання - платник єдиного податку четвертої групи, який отримує протягом календарного року пальне в обсягах, що не перевищують 10000 кубічних метрів (без урахування обсягу пального, отриманого через паливороздавальні колонки в місцях роздрібної торгівлі пальним, на які отримано відповідні ліцензії), та використовує пальне виключно для потреб власного споживання і не здійснює операцій з реалізації та зберігання пального іншим особам;
г) паливний бак як ємність для зберігання пального безпосередньо в транспортному засобі або обладнанні чи пристрої;
ґ) приміщення або територія, у тому числі платника податку, де зберігається або реалізується виключно пальне у споживчій тарі ємністю до 5 літрів включно, отримане від виробника або особи, яка здійснила його розлив у таку тару.
Акцизні склади та акцизні склади пересувні утворюються з метою підвищення ефективності роботи із запобігання та боротьби з незаконним виробництвом і обігом спирту етилового, горілки та лікеро-горілчаних виробів, пального, посилення контролю за повнотою та своєчасністю надходження до бюджету акцизного податку.
Акцизні склади, на території яких виробляється спирт етиловий, у тому числі біоетанол, повинні бути обладнані:
на кожному місці отримання та відпуску спирту етилового неденатурованого, розташованому на акцизному складі, витратомірами-лічильниками спирту етилового, що призначені для безперервного вимірювання, запам’ятовування, фіксування та відображення в електронній формі даних про обсяг отримання або відпуску спирту етилового в декалітрах 100-відсоткового спирту, приведеного до температури 20°С (далі - витратомір-лічильник спирту етилового), зареєстрованими в Єдиному державному реєстрі витратомірів-лічильників обсягу виробленого спирту етилового;
на кожному місці отримання та відпуску спирту етилового денатурованого, у тому числі біоетанолу, розташованому на акцизному складі, масовими витратомірами, що призначені для безперервного вимірювання, запам’ятовування, фіксування та відображення в електронній формі даних про обсяг отримання та/або відпуску спирту етилового денатурованого, у тому числі біоетанолу, у кілограмах (далі - масовий витратомір), зареєстрованими в Єдиному державному реєстрі витратомірів-лічильників обсягу виробленого спирту етилового.
Один акцизний склад може бути зареєстрований виключно одним розпорядником акцизного складу. Один розпорядник акцизного складу може зареєструвати один і більше акцизних складів.
Акцизні склади, на території яких здійснюється виробництво, оброблення (перероблення), змішування, розлив, навантаження-розвантаження, зберігання, реалізація пального, повинні бути обладнані витратомірами-лічильниками на кожному місці відпуску пального наливом з акцизного складу, розташованому на акцизному складі, та рівнемірами-лічильниками рівня таких товарів (продукції) у резервуарі, а для скрапленого газу (пропану або суміші пропану з бутаном), інших газів, бутану, ізобутану за кодами згідно з УКТ ЗЕД 2711 12 11 00, 2711 12 19 00, 2711 12 91 00, 2711 12 93 00, 2711 12 94 00, 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 00, 2711 14 00 00, 2711 19 00 00, 2901 10 00 10 - також можуть бути обладнані пристроями для вимірювання рівня або відсотка пального у резервуарі (далі - рівнемір-лічильник) на кожному введеному в експлуатацію стаціонарному резервуарі, розташованому на акцизному складі.
Акцизні склади, на яких здійснюється діяльність з переробки нафти, газового конденсату, природного газу та їх суміші, з очищення коксового газу, з метою вилучення цільових компонентів (сировини), що передбачає повний технологічний цикл їх переробки в готову продукцію (пальне), повинні бути обладнані лише витратомірами-лічильниками на кожному місці відпуску готової підакцизної продукції (пального) наливом з такого акцизного складу.
Акцизні склади, на яких здійснюються виключно зберігання та реалізація пального, що отримується та реалізується виключно у споживчій тарі без зміни розфасовки, а також скрапленого газу природного, бензолу, метанолу, не обладнуються витратомірами-лічильниками та рівнемірами-лічильниками.
Один акцизний склад може бути зареєстрований виключно одним розпорядником акцизного складу. Один розпорядник акцизного складу може зареєструвати один і більше акцизних складів.
На акцизних складах постійно діють представники контролюючого органу за місцем розташування акцизного складу (крім пального).
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Акцизний склад»
Особливий режим торгівлі пальним з мобільних АЗС у прифронтових зонах: законопроєкт від Мінфіну
Мінфін оприлюднив законопроєкт для забезпечення пальним прифронтових громад. Документ передбачає мобільні АЗС, особливі ліцензії та повноваження для ОВА на територіях з руйнуваннями від боїв
27.10.202694
Витратомір на повірці у 2026 році: розʼяснення щодо коригуючої Довідки від ДПС
Якщо на зареєстрованому акцизному складі розпломбовано та вилучено витратомір для проведення його повірки, розпорядник акцизного складу подає коригуючу Довідку
01.10.202674
«Акцизи» №07(95) | 01.10.2026 р.
Дев'яносто п'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
01.10.202619
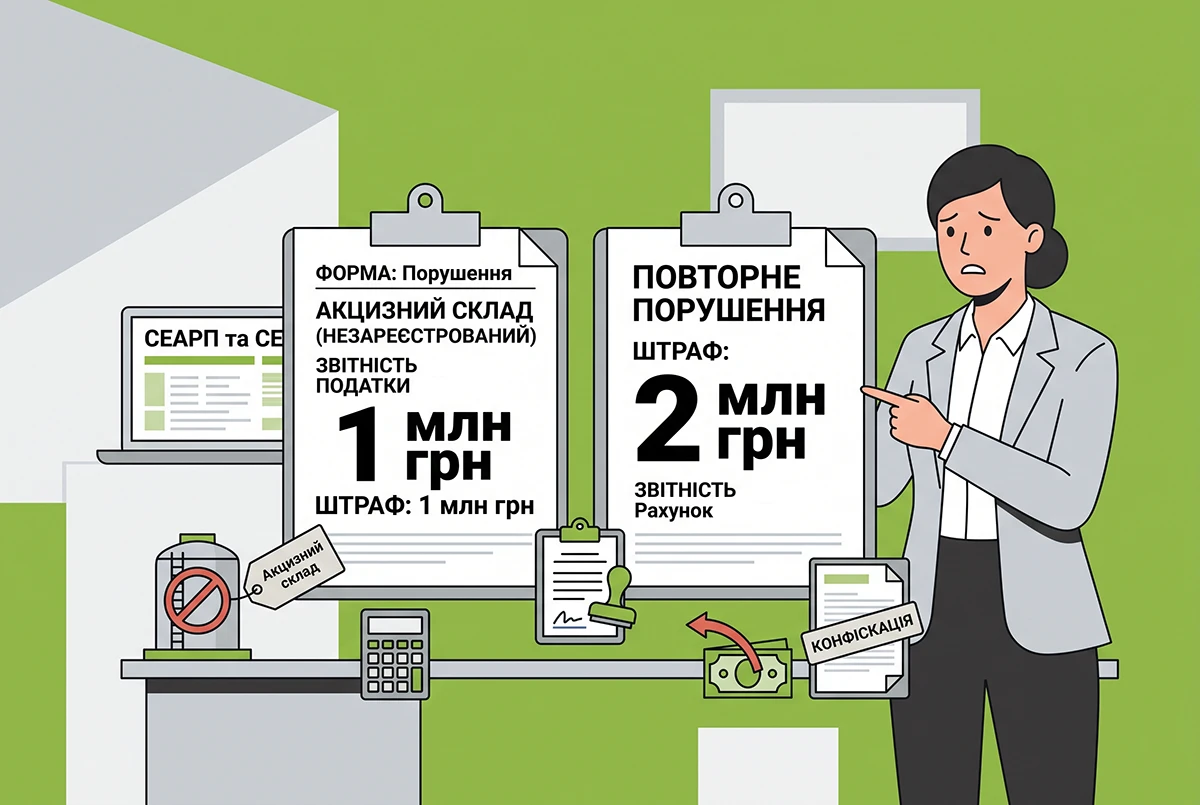
Акцизний склад не зареєстрований у СЕАРП та СЕ: наслідки для платника від ДПС
ДПС нагадала про відповідальність за відсутність реєстрації акцизного складу в СЕАРП та СЕ з вини платника. Штраф становить 1 млн грн, а за повторне порушення протягом року – 2 млн грн; також передбачена адміністративна відповідальність із конфіскацією
22.09.2026199
Розпорядники акцизного складу у 2026 році: визначення у роз'ясненні ДПС
Розпорядником акцизного складу є платник акцизного податку, який виробляє, зберігає або реалізує пальне та має право на відповідні приміщення чи територію. Для пересувного складу правила визначені окремо
08.09.2026129
Витяг з Єдиного реєстру місць зберігання підакцизних товарів: інструкція від ДПС з отримання
Заяву на отримання витягу з Єдиного реєстру місць зберігання підакцизних товарів платник може подати у паперовій або е-формі. Е-документ надсилається через Листування з ДПС в Е-кабінеті, а витяг надається ДПС протягом одного робочого дня з дня отримання заяви
03.09.2026130
Склад для зберігання пального у 2026 році: правила будівництва, введення в експлуатацію та отримання ліцензії
Плануєте побудувати склад для зберігання пального? Необхідно пройти весь шлях: від проєктування та введення складу в експлуатацію до його реєстрації, встановлення витратомірів і рівнемірів та отримання ліцензії. Розглянемо кожен етап окремо
27.08.20261 089
Відеоспостереження на складах спирту та біоетанолу: нові правила за наказом Мінфіну №437
25 серпня набрав чинності наказ Мінфіну №437, що зобов’язує виробників спирту та біоетанолу встановити цілодобове відеоспостереження й контрольно-пропускні системи. Нові правила забезпечують податковій віддалений доступ до архівів та онлайн-камер
26.08.2026155
«Акцизи» №06(94) | 21.08.2026 р.
Дев'яносто четвертий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
21.08.20268
Зміна коду УКТ ЗЕД пального: ДПС роз'яснила порядок заповнення Довідки
ДПС роз'яснила нюанси заповнення Довідки про зведені облікові дані щодо пального. Зокрема, як правильно відобразити залишки за старим і новим кодом УКТ ЗЕД окремими записами та внести номери заявок із СЕАРП та СЕ у 2026 році
29.07.2026166
Контроль за виробництвом спирту та алкоголю у 2026 році посилять: новий проєкт Мінфіну
Мінфін пропонує оновити Порядок роботи податківців на акцизних складах і постах. Документ визначає правила призначення представників ДПС, їхні права, обов'язки та порядок проведення раптових перевірок
13.07.202698
«Акцизи» №05(93) | 09.07.2026 р.
Дев'яносто третій лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
09.07.202629
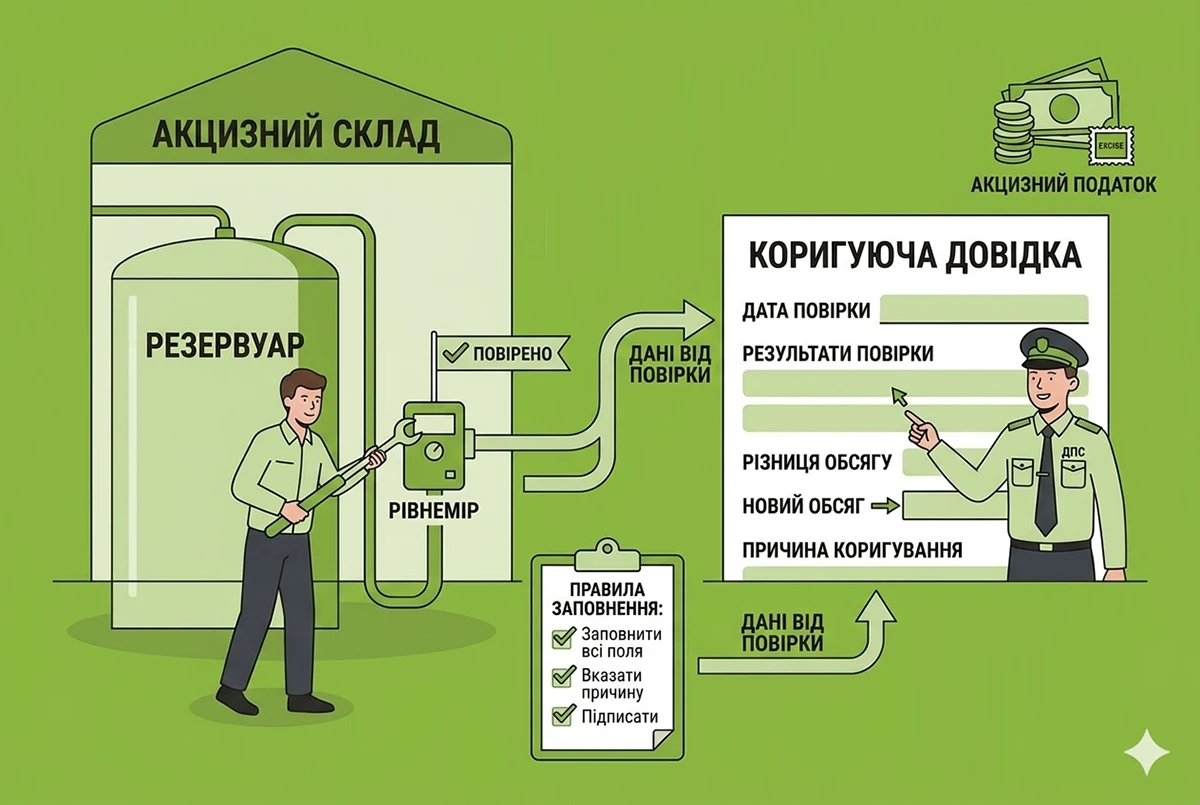
Повірка рівнеміра на акцизному складі: ДПС пояснила правила заповнення коригуючої довідки
У разі повірки рівнеміра розпорядник акцизного складу має подати коригуючу довідку 1 із заповненням таблиць 1 та 4. Якщо роботи стосуються лише рівнеміра, інформація про стаціонарний резервуар у таблиці 1 дублюється з попередньої основної довідки
22.06.2026533
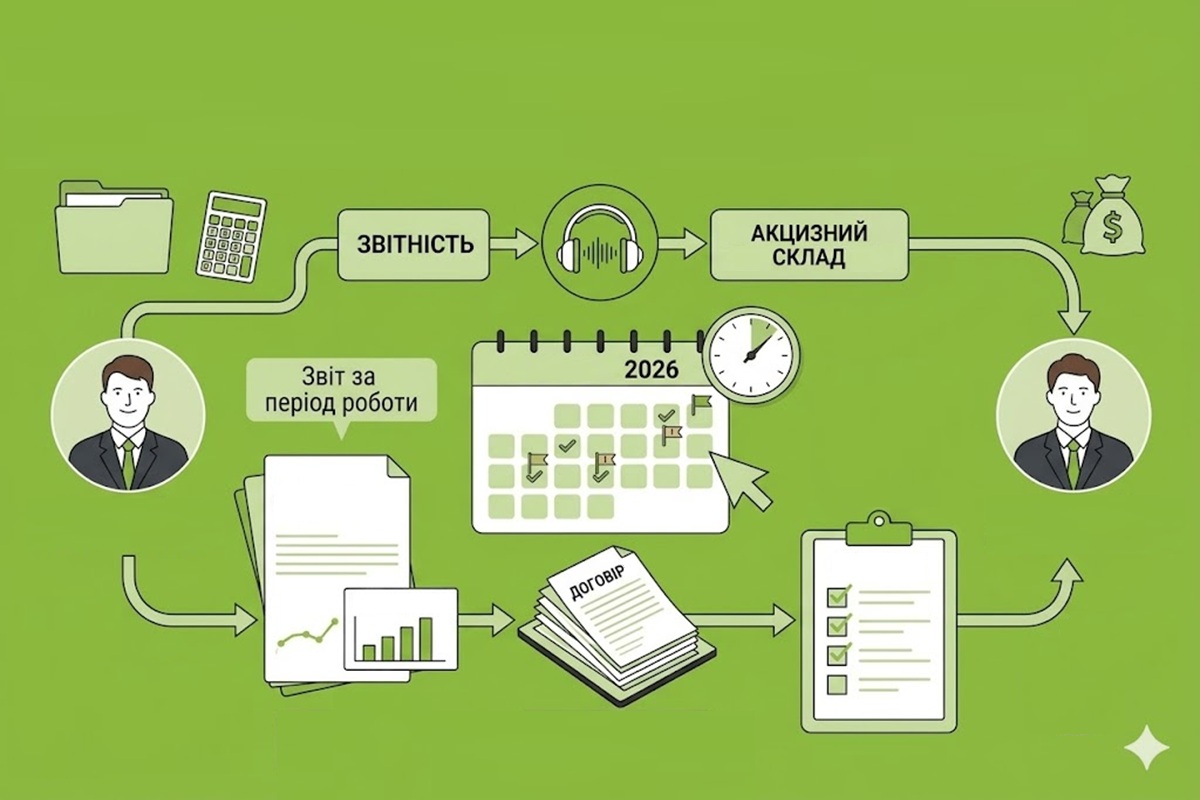
Зміна розпорядника акцизного складу у 2026 році: алгоритм дій від ДПС
ДПС роз’яснила алгоритм дій при зміні розпорядника акцизного складу. Новий власник має зареєструвати склад, а попередній — скласти акцизну накладну на залишки пального, анулювати лічильники та подати заяву на скасування реєстрації складу в СЕАРП та СЕ
22.06.2026115
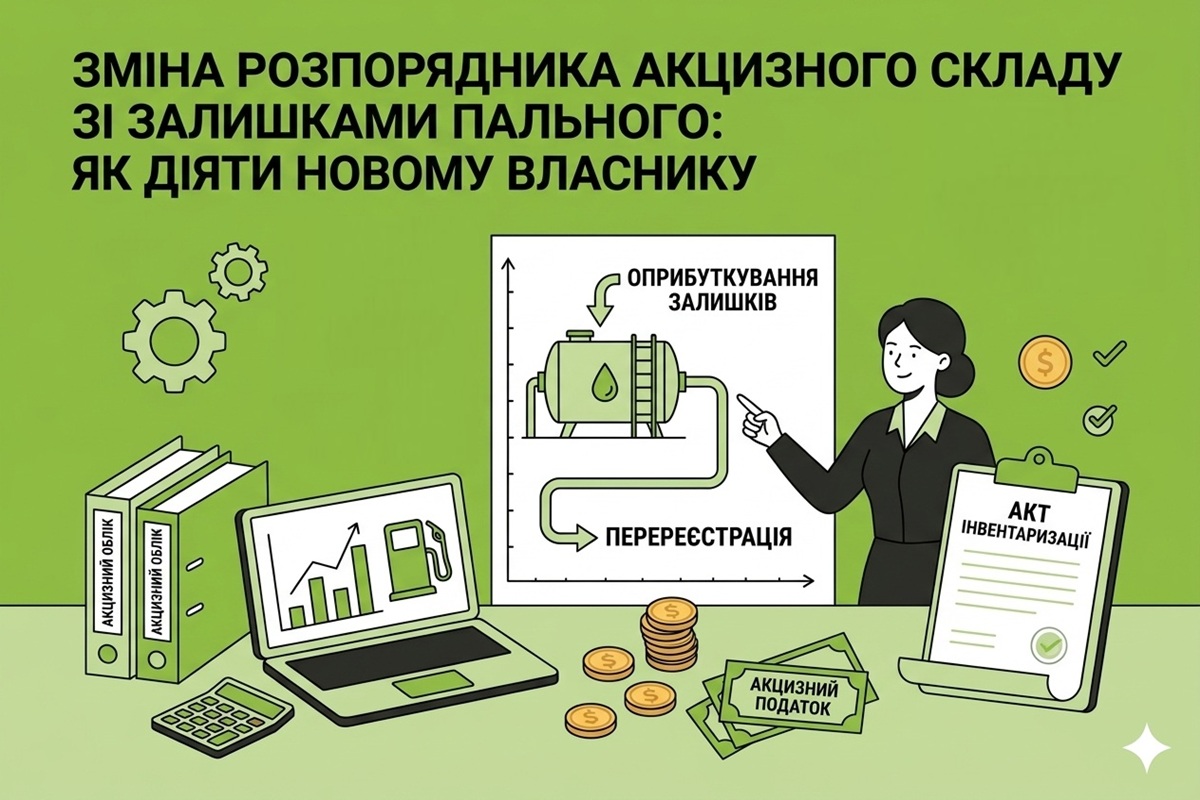
Зміна розпорядника акцизного складу зі залишками пального: як діяти новому власнику
ДПС нагадує, що при зміні розпорядника акцизного складу із залишками пального новий власник має зареєструвати склад до анулювання старої реєстрації
19.06.2026242
«Акцизи» №04(92) | 28.05.2026 р.
Дев'яносто другий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
28.05.202616
«Акцизи» №03(91) | 23.04.2026 р.
Дев'яносто перший лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
23.04.202639
«Акцизи» №02(90) | 12.03.2026 р.
Дев'яностий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
12.03.20269
«Акцизи» №01(89) | 29.01.2026 р.
Вісімдесят дев'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
29.01.202683
«Акцизи» №09(88) | 18.12.2025 р.
Вісімдесят восьмий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
18.12.2025108
Останні новини
- ДПС нагадує, що дивіденди, нараховані фізичній особі резидентом Дія Сіті, відображають у додатку 4ДФ за ознакою доходу «109». Це правило поширюється і на дивіденди, які не включаються до оподатковуваного доходу за певних умов02.11.202623
- Платник податку на прибуток змінив адресу у 2026 році: куди подавати звіт про контрольовані операціїЯкщо зміна місцезнаходження платника податку на прибуток передбачає перехід до іншого контролюючого органу, звіт про контрольовані операції та повідомлення про участь у міжнародній групі компаній подають за попереднім місцем обліку до завершення року02.11.202611
- У ВРУ зареєстровано постанову КМУ щодо перегляду норм постанови КМУ №1092 про роботу бізнесу під час жовтого рівня загрози. Пропонується дозволити працювати без укриттів за письмовою згодою працівників02.11.202660
- Роботодавець оплатив навчання працівника на рік наперед: розʼяснення ДПС щодо заповнення додатку 4ДФСуму, нараховану за навчання працівника за весь навчальний рік, відображають у додатку 4ДФ або ФІЗ-4ДФ за місяць нарахування. При цьому дохід зазначають у повному обсязі незалежно від того, чи виплатили його фактично02.11.202643
- Самостійно виявлені помилки в додатку Д2 до декларації з ПДВ виправляють через уточнюючий розрахунок. Однак подання уточнення за період, який уже перевіряли, може стати підставою для документальної позапланової перевірки02.11.202636
- Оновлення стосуються порядку направлення та проведення оцінювання, розширення критеріїв і строків встановлення інвалідності, організації роботи експертних командТОП-новинаПідсумок від ШІ02.11.20266 554
- Під час бронювання працівників у «Дії» роботодавці можуть зіткнутися з недоступністю сервісу й неможливістю подати заяву. У підтримці пояснили, як діяти у разі помилки: видалити чернетки, очистити кеш і cookie та подати заяву через інкогніто або інший браузерТОП-новинаПідсумок від ШІ02.11.2026430
- Кабмін збільшив розмір допомоги при простої за програмою «Точка опори» до трьох мінімальних зарплат. Допомога розраховується як різниця між середньою зарплатою за 6 місяців та оплатою простою, а ЄСВ сплачується додатково02.11.2026569
- Трудове законодавство не робить винятків для сімейного бізнесу. Якщо член родини фактично працює на умовах найманої праці, відсутність окремої виплати чи домовленість про безоплатну допомогу не звільняють роботодавця від обов'язку02.11.2026104
- Операційний план передбачає розроблення нормативної бази для застосування європейських стандартів ESRS, запровадження єдиного електронного формату звітування, удосконалення аудиторських вимог і підготовку бізнесу до нових правил02.11.202656
- Коктейлі з вмістом спирту понад 0,5% визнаються алкогольними напоями. Їх продаж кінцевим споживачам, зокрема на розлив у кафе, барах і ресторанах, є об’єктом акцизного оподаткування за нормами ПКУ02.11.202648
- До огляду увійшли правові висновки щодо майнових, земельних, трудових, сімейних і житлових спорів, захисту авторських прав, відшкодування шкоди, кредитних договорів та застосування процесуального законодавства02.11.202658
- ДПС пояснила, як скасовується реєстрація податкової накладної на експорт окремих видів товарів, коли поновлюється реєстраційна сума та в якому періоді відображати таку операцію в декларації з ПДВ02.11.202677
- Оновлені вимоги встановлюють мінімальну кількість фруктової сировини у джемах і мармеладах, правила зазначення фруктів у назві та інформації про їхній вміст на етикетці. Для виробників також передбачено перехідний період02.11.202644
- Уряд розширив можливості послуги «е-Підприємець». Зокрема, онлайн можна буде подавати заяву про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням або через які провадиться діяльність, а також повідомлення про прийняття працівника на роботуВажливоПідсумок від ШІ02.11.20262 480
- Для закладів охорони здоров’я, реабілітаційних установ і надавачів соціальних послуг діє спеціальний норматив працевлаштування осіб з інвалідністю — 2 %. Розбираємо правила розрахунку, умови зарахування працівників, пільги та строки звітування02.11.2026141
- Декларацію з податку на прибуток за ІІІ кв. 2026 року подаємо за оновленою формою. Формати для подання в е-формі застосовуємо такі: J0100130 – для юросіб; F0100730 – для фізосіб та J0100930 – для інститутів спільного інвестуванняВажливоПідсумок від ШІ02.11.20262 224
- ФРУ пропонує зміни до Порядку №76: скасувати обмежений перелік галузей для критичності; дати 2 місяці переходу при скасуванні критерію; продовжити рішення, що спливають у листопаді–грудні; скоротити місячний строк розгляду тощо02.11.20261 399
- Розбираємо свіжу ІПК від ДПС щодо пільг з податку на нерухоме майно для КВЕД B–F. Чи може скористатися цією пільгою ФОП? Наводимо вимоги ПКУ та правила класифікації нерухомості, які потрібно враховувати виробникам в 2026 роціАналітикаПідсумок від ШІ02.11.20261 156
- Поріг заборгованості, за якого допускається звернення стягнення на єдине житло, зріс із 170 тис. до понад 430 тис. грн. Закон також передбачає окремі гарантії для військовослужбовців і боржників із територій бойових дій та окупації02.11.2026139

Журнали «Дт-Кт»
Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Податок на додану вартість: відповіді на питання, що не втрачають актуальності з часом (відображення кредиту, операції, блокування документів та інші питання щодо найпроблемнішого податку) Аналіз нових чергових змін до декларації з ПДВ
Лектор: Самарченко О.Р.
4 листопада, середа - Авторизація – красиве слово чи реальні митні спрощення? Митна логістика, митні ризики, митні режими. Авторизований економічний оператор (АЕО). Транзитні та режимні спрощення. Новий митний кодекс – новації митних правил ЄС.
Лектор: Губарєв В.
5 листопада, четвер - Квота 4 – Звітність набула чинності.ТОП-10 кадрових помилок, які потрібно негайно виправити! Зміни у кадровому обліку: ЄРК-КП і профстандарти замість посадових інструкцій. 42 нових кадрових документів: що змінилось та як перейти? + Квота 4% ...
Лектор: Мойсеєнко Т.
6 листопада, пʼятниця - Особистий іноземний холдинг:безпечне володіння активами, податкова оптимізація, інвестиційні аспекти та спадкові можливості АКЦЕНТ – на варіанти залучення інвестицій через холдингові структури Case Study – на прикладі іноземних енергетичних, аграрних...
Лектор: Доценко-Білоус Н.О., Михайленко Д.
10 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- ФО-П в липні 2026р. сплатив на умовах попередньої оплати фізичній особі орендну плату з вересня по грудень 2026р. з утриманням ПДФО 18% та відповідно відобразив у звіті з 3 квартал. Чи потрібно тепер повернути орендодавцю надмірно утриманий ПДФО у рпозмірі 13% за період з 23.10.26 по 31.12.26?5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
- Вітаю, 23.10.2026 року набрав закон чинності про пдфо 5% сплати по оренді. Як на Вашу думку якщо я оплатила 23.10.26 року і отримала 18 % чи маю я доплатити орендарю різницю .5% ПДФО з доходів фізосіб від оренди нерухомості замість 18%: зміни за Законом №4903 вже з 23 жовтня 2026 р.
- Добрий день. Якщо будуть інфо щодо рішення про критичність від ОВА та Міністерств, котрі переглянуть критерії і приведуть їх у відповідність змінам, прошу повідомити. Щиро дякую заздалегідь!Аналіз Постанови КМУ №1328 про бронювання працівників з 27.10.2026 р.: строки, ліміти та Координаційний центр
